
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Contabilidad de ingresos diferidos en un sistema ERP
Los ingresos diferidos son habituales en los negocios basados en suscripciones, las empresas de servicios profesionales, los proveedores de mantenimiento y las empresas que venden productos y servicios prepagados o en paquetes. A medida que aumenta el volumen de contratos y se multiplican los escenarios de reconocimiento, las hojas de cálculo y los sistemas inconexos pueden dificultar el control, la conciliación y la auditoría del proceso.
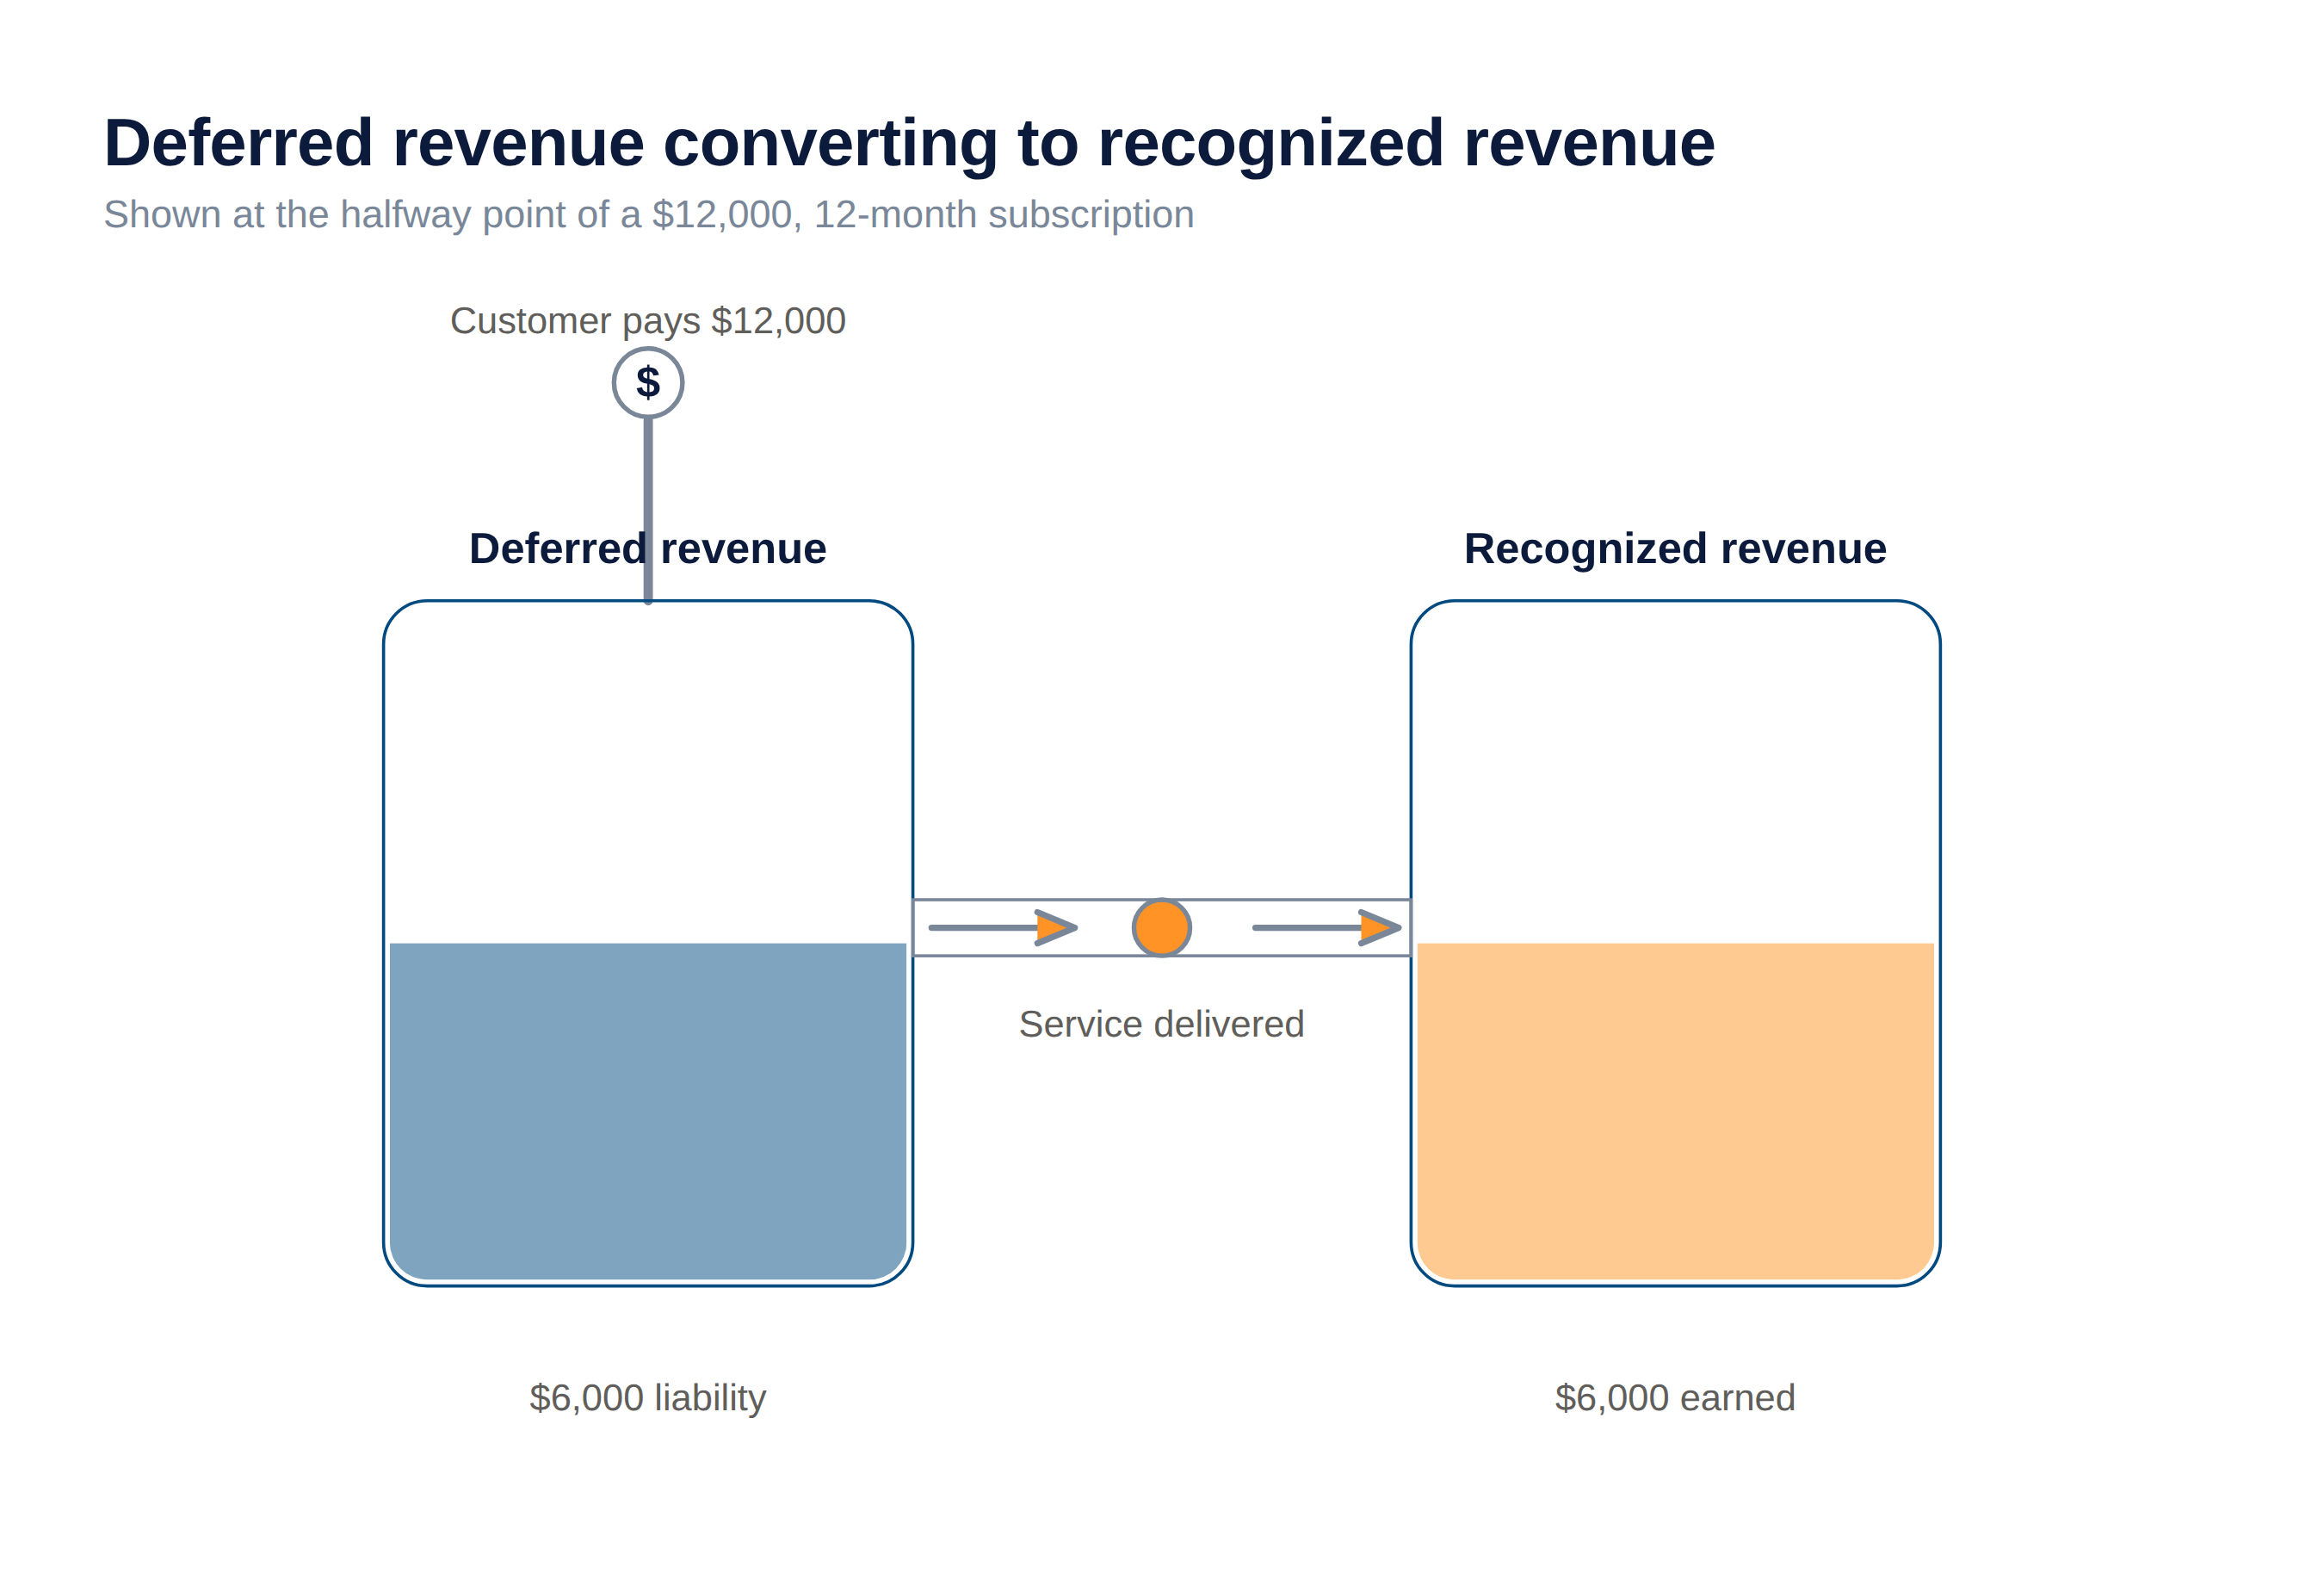
Este artículo aborda el concepto de ingresos diferidos en términos sencillos, explica por qué es importante para la precisión financiera y aclara cómo los sistemas ERP ayudan a automatizar los calendarios, los asientos contables, los registros de auditoría y los flujos de trabajo de reconocimiento.
¿Qué son los ingresos diferidos y por qué se consideran un pasivo?
Los ingresos diferidos son el dinero que una empresa recibe antes de haber entregado los bienes o prestado los servicios correspondientes. Dado que la empresa aún debe al cliente un producto, un servicio o una obligación de prestación, ese pago se contabiliza como pasivo en el balance, y no como ingresos.
Los ingresos diferidos, los ingresos devengados y los ingresos acumulados reflejan diferentes combinaciones de pago y prestación del servicio. Los ingresos diferidos suelen corresponder a pagos recibidos antes de la prestación del servicio, mientras que los ingresos acumulados se refieren a servicios prestados antes de la facturación o el cobro.
| Categoría contable | ¿Ha entregado la empresa el producto o el servicio? | ¿Se ha recibido el pago? | Tratamiento habitual en los estados financieros |
|---|---|---|---|
| Ingresos diferidos | No | Sí | Pasivo en el balance |
| Ingresos devengados | Sí | No | Activo en el balance |
| Ingresos contabilizados | Sí | O sí o no | Ingresos en la cuenta de resultados |
Según la norma ASC 606, «obligación contractual» es el término más formal para referirse a la obligación de entregar bienes o prestar servicios por los que se ha recibido o se debe recibir una contraprestación.
Algunos ejemplos habituales son:
- Suscripciones anuales a software que se abonan por adelantado antes de que comience el periodo de servicio.
- Contratos de servicio de prepago que cubren el mantenimiento o la asistencia durante un plazo determinado.
- Los depósitos de los clientes se abonan antes del envío de la mercancía.
- Planes de garantía que se venden junto con un producto.
- Actualizaciones de software incluidas en un contrato de licencia.
En cada uno de estos casos se recibe dinero en efectivo por adelantado. Hasta que la empresa cumpla su compromiso, ese dinero en efectivo constituye un pasivo.
En Estados Unidos, el reconocimiento de ingresos se rige por la norma ASC 606 (cuya contrapartida internacional es la NIIF 15), que establece cuándo una empresa puede reconocer los ingresos derivados de los contratos con clientes. Según la norma ASC 606, lo que comúnmente se conoce como «ingresos diferidos» se presenta, por lo general, como un «pasivo contractual». Aunque en la práctica ambos términos se utilizan a menudo de forma intercambiable, «pasivo contractual» es el término contable formal empleado en la norma ASC 606 y en muchos estados financieros auditados.
Cómo funciona en la práctica la contabilidad de los ingresos diferidos
La contabilidad de los ingresos diferidos sigue un flujo coherente: se recibe el pago, se contabiliza un pasivo, se entrega el producto o servicio y, a continuación, se reconocen los ingresos a medida que se cumplen las obligaciones. El proceso es sencillo en teoría, pero la contabilidad de los ingresos diferidos puede resultar mucho más compleja en la práctica.
Ejemplo de ingresos diferidos
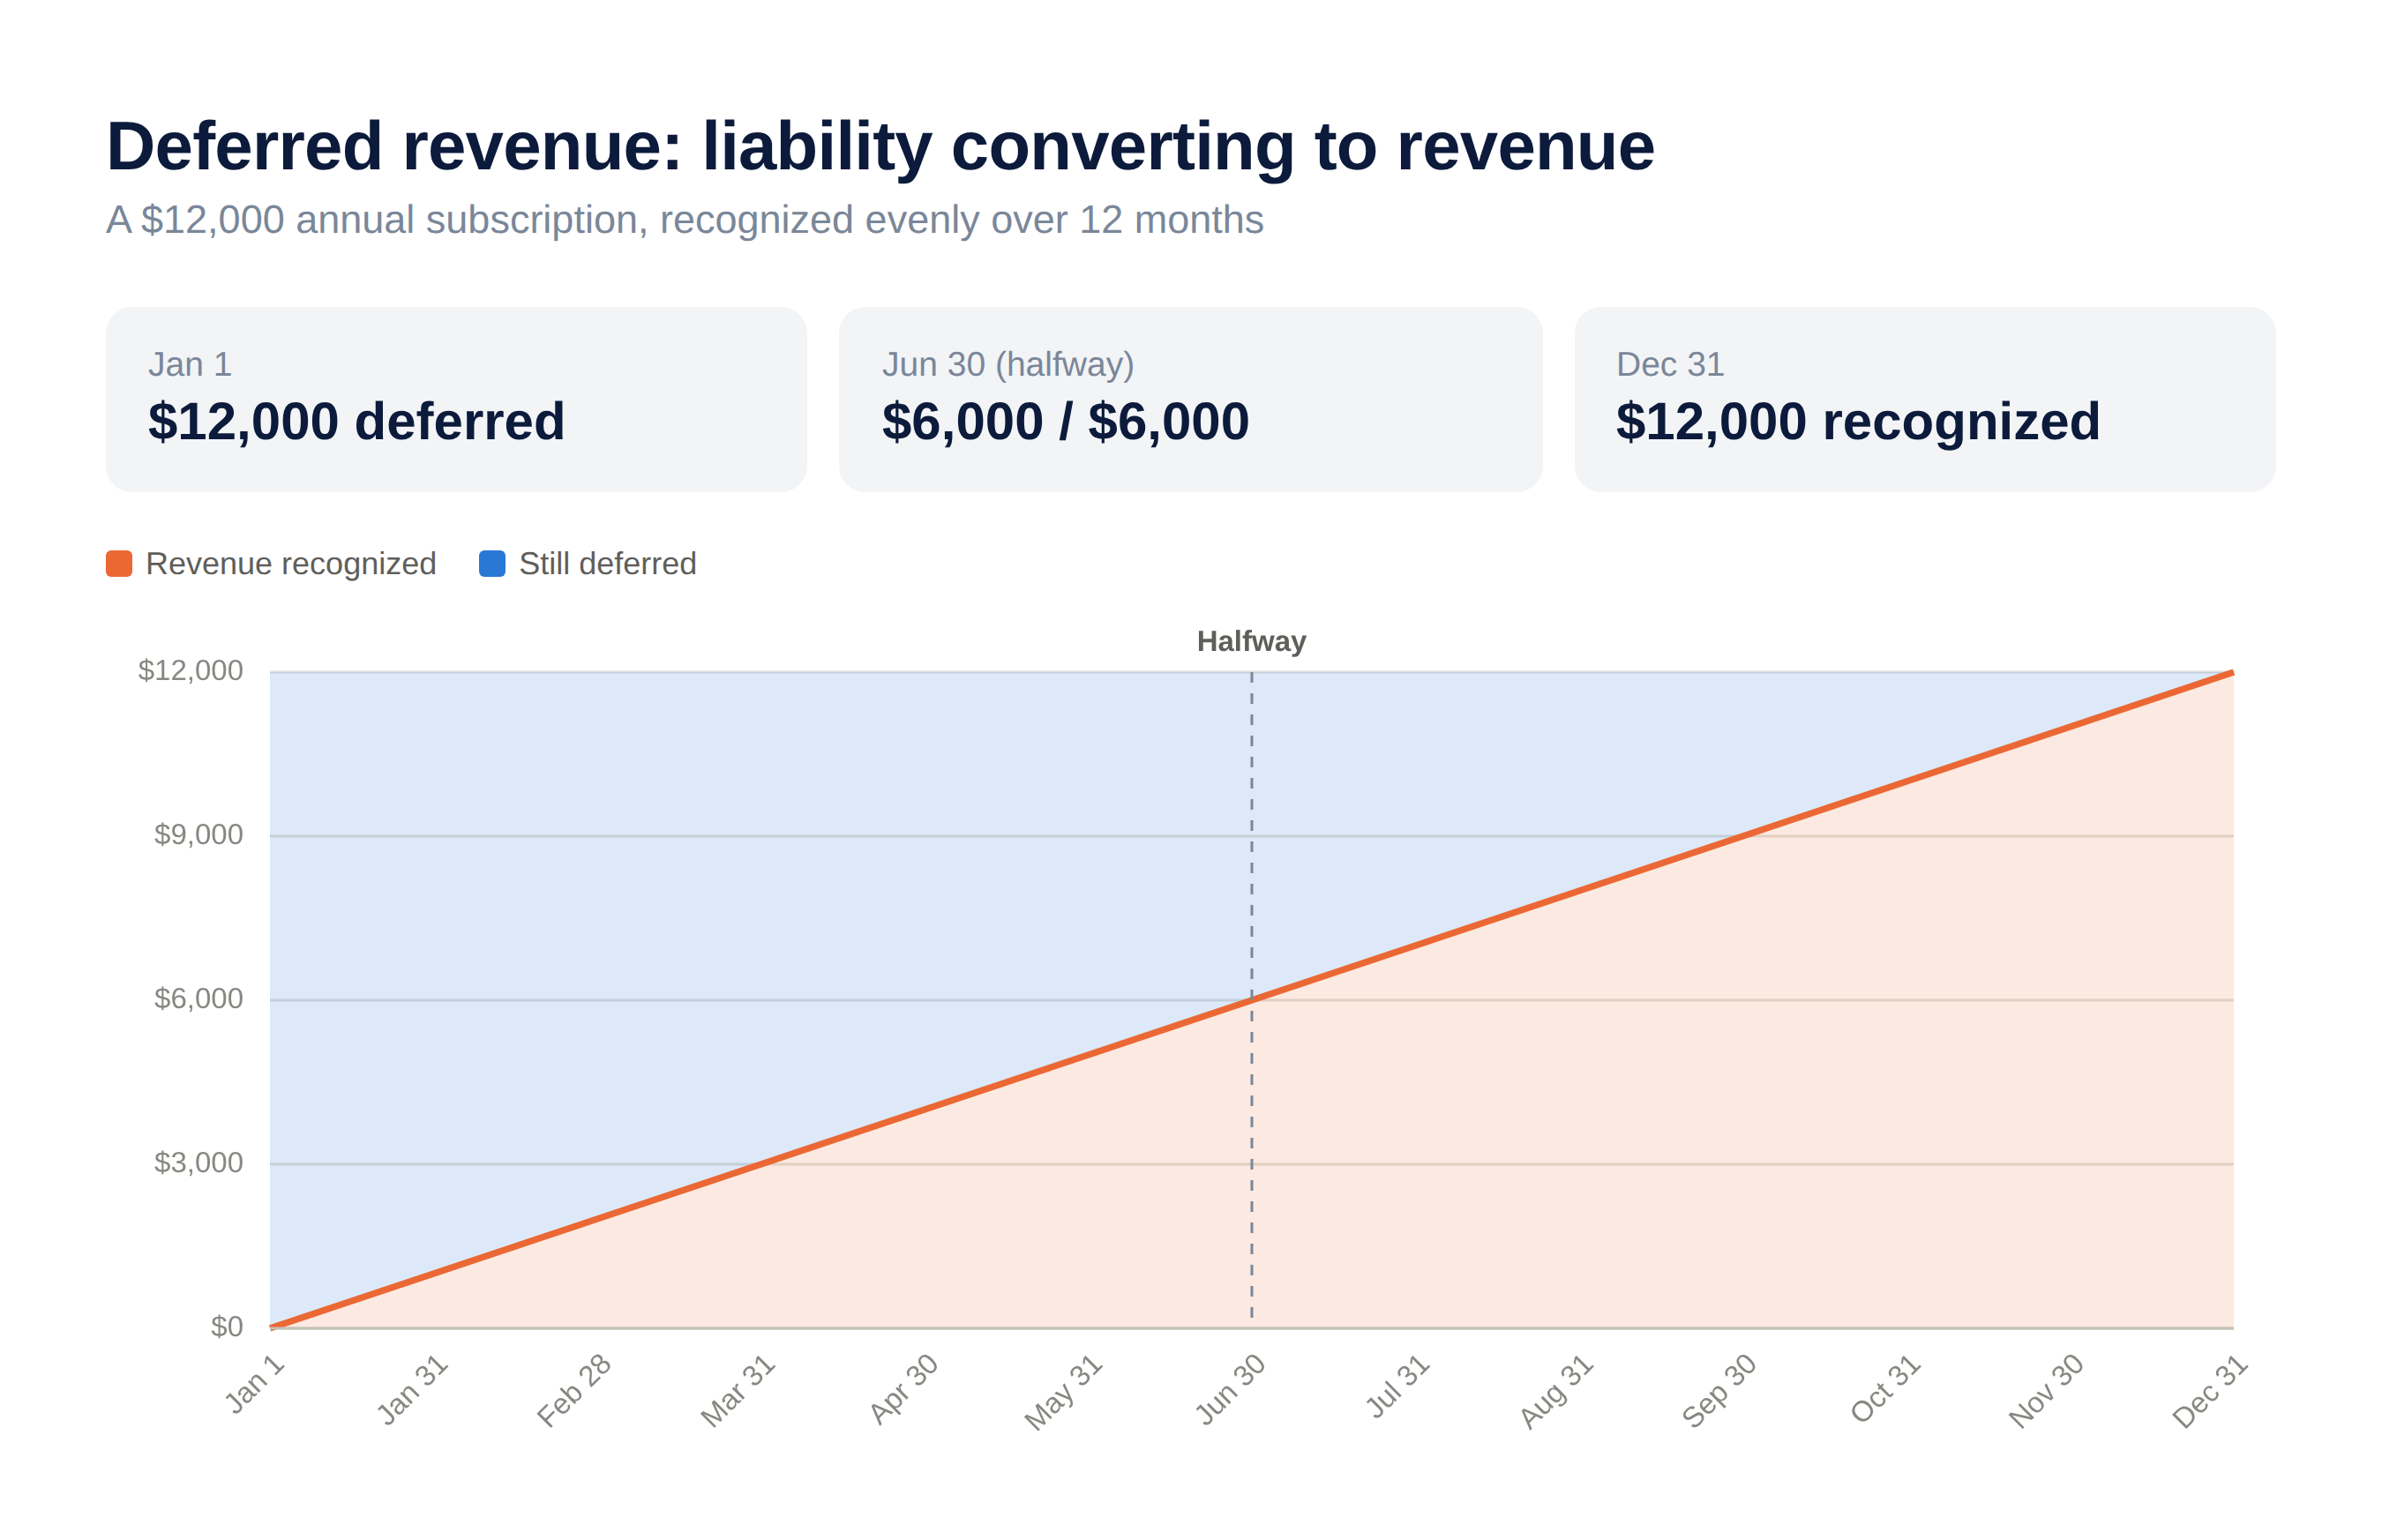
Supongamos que un cliente paga 12.000 dólares el 1 de enero por una suscripción de software de 12 meses. La empresa contabiliza inicialmente la totalidad de los 12.000 dólares como ingresos diferidos, ya que aún no ha prestado el servicio de suscripción. Si el servicio se presta de forma uniforme a lo largo del año, la empresa reconoce 1.000 dólares de ingresos cada mes.
| Fecha o fase | Efectivo recibido | Ingresos contabilizados | Ingresos diferidos restantes |
|---|---|---|---|
| Enero 1 | $12,000 | $0 | $12,000 |
| Enero 31 | — | $1,000 | $11,000 |
| Febrero 28 | — | $1,000 | $10,000 |
| Tras seis meses | — | 6.000 dólares acumulados | $6,000 |
| Fin de la suscripción | — | 12 000 dólares acumulados | $0 |
En este ejemplo de método lineal se parte de la base de que la obligación de prestación se cumple de manera uniforme a lo largo del período de suscripción. Unas condiciones contractuales diferentes pueden requerir un patrón de reconocimiento distinto.
Esa misma lógica se aplica a docenas o cientos de contratos de forma simultánea. Cuando entran en juego los períodos parciales, las modificaciones contractuales, las ofertas combinadas, las cancelaciones o las operaciones en varias divisas, la complejidad se multiplica. Los equipos financieros deben realizar un seguimiento no solo del pago original, sino también de cada cambio que afecte a cuándo y en qué cuantía se pueden reconocer los ingresos.
El reconocimiento también varía según el sector. Una empresa de servicios profesionales con un contrato a largo plazo suele reconocer los ingresos a lo largo del tiempo, a medida que se entrega el trabajo, en lugar de hacerlo de una sola vez. Las garantías son otro matiz. Una garantía de tipo «aseguramiento», que simplemente garantiza que el producto cumple las especificaciones acordadas, no suele considerarse una obligación de cumplimiento independiente, mientras que una garantía ampliada con un precio independiente o de tipo «servicio» sí suele considerarse como tal.
¿Qué asientos contables ayudan a los equipos a realizar un seguimiento de los ingresos diferidos?
Los equipos financieros realizan un seguimiento de los ingresos diferidos mediante dos asientos contables clave: uno cuando se recibe el pago y otro cuando se devengan los ingresos. La tabla siguiente resume el ciclo de vida básico; se trata de un ejemplo ilustrativo y no constituye un asesoramiento contable profesional.
Ejemplo ilustrativo de un asiento contable
| Evento | Débito | Créditos |
|---|---|---|
| El cliente abona por adelantado la suscripción anual | Efectivo: 12 000 dólares | Ingresos diferidos: 12 000 dólares |
| Se presta un mes de servicio | Ingresos diferidos: 1.000 dólares | Ingresos por suscripciones: 1.000 dólares |
El asiento contable mensual de reconocimiento se repite a medida que se presta el servicio, lo que reduce el pasivo y aumenta los ingresos reconocidos. Las cuentas y el momento de contabilización deben ajustarse a las políticas contables de la empresa y a las directrices profesionales aplicables.
La contabilización exacta, el momento de reconocimiento y la estructura de los asientos contables deben ajustarse a la política contable de la empresa y a las directrices de profesionales cualificados en materia de contabilidad. El enfoque adecuado variará en función de las condiciones del contrato, el modelo de facturación y las normas aplicables.
Para las empresas que gestionan numerosos contratos, incluso este sencillo ciclo de dos pasos puede generar un volumen considerable. Llevarlo a cabo manualmente, periodo tras periodo, supone un riesgo real.
¿En qué partida del balance de situación figuran los ingresos diferidos?
Los ingresos diferidos figuran como pasivo en el balance. Los importes que se prevé que se reconozcan dentro del ciclo operativo normal de la empresa o en los próximos 12 meses se clasifican, por lo general, como pasivos corrientes. Los importes asociados a obligaciones que se extienden más allá de ese periodo pueden clasificarse como pasivos no corrientes, en función del marco contable aplicable y de las políticas de información de la empresa.
Los ingresos diferidos, los ingresos devengados y los ingresos acumulados reflejan diferentes combinaciones de pago y prestación del servicio. Los ingresos diferidos suelen implicar un pago recibido antes de la prestación del servicio, mientras que los ingresos acumulados implican que la prestación del servicio se ha completado antes de la facturación o el cobro.
| Categoría de contabilidad | ¿Ha entregado la empresa el producto o servicio? |
¿Se ha recibido el pago ? |
Tratamiento típico de los estados financieros en los estados financieros |
|---|---|---|---|
|
Ingresos diferidos |
No | Sí | Pasivo en el balance |
|
Ingresos devengados |
Sí | No | Activo en el balance |
|
Ingresos contabilizados |
Sí | O sí o no | Ingresos en la cuenta de resultados |
Según la norma ASC 606, «obligación contractual» es el término más formal para referirse a la obligación de entregar bienes o prestar servicios por los que se ha recibido o se debe recibir una contraprestación.
Algunos ejemplos habituales son:
- Suscripciones anuales a software que se abonan por adelantado antes de que comience el periodo de servicio.
- Contratos de servicio de prepago que cubren el mantenimiento o la asistencia durante un plazo determinado.
- Los depósitos de los clientes se abonan antes del envío de la mercancía.
- Planes de garantía que se venden junto con un producto.
- Actualizaciones de software incluidas en un contrato de licencia.
En cada uno de estos casos se recibe dinero en efectivo por adelantado. Hasta que la empresa cumpla su compromiso, ese dinero en efectivo constituye un pasivo.
En Estados Unidos, el reconocimiento de ingresos se rige por la norma ASC 606 (cuya contrapartida internacional es la NIIF 15), que establece cuándo una empresa puede reconocer los ingresos derivados de los contratos con clientes. Según la norma ASC 606, lo que comúnmente se conoce como «ingresos diferidos» se presenta, por lo general, como un «pasivo contractual». Aunque en la práctica ambos términos se utilizan a menudo de forma intercambiable, «pasivo contractual» es el término contable formal empleado en la norma ASC 606 y en muchos estados financieros auditados.
Cómo influye la contabilidad de devengo en el momento del reconocimiento de los ingresos
La contabilidad de devengo reconoce los ingresos en el momento en que se generan, y no simplemente cuando se produce el intercambio de efectivo. Este principio es lo que hace necesaria, en primer lugar, la contabilización de los ingresos diferidos.
Sin una contabilización basada en el principio de devengo, una empresa podría contabilizar el importe total de una suscripción anual como ingresos en el mes en que se recibe, lo que provocaría una sobrevaloración de los ingresos de ese periodo y una subvaloración en todos los meses posteriores. Una contabilización adecuada evita esta distorsión en la cuenta de resultados y ofrece a la dirección una visión más precisa del rendimiento financiero.
La norma ASC 606 utiliza un modelo de reconocimiento de ingresos de cinco pasos:
- Identifica el contrato con el cliente.
- Identifica las distintas obligaciones de cumplimiento.
- Determina el precio de la transacción.
- Distribuir el precio de la transacción entre las obligaciones de cumplimiento.
- Se reconocerán los ingresos cuando se cumpla cada obligación de prestación o a medida que se vaya cumpliendo.
Los ingresos diferidos son, en esencia, lo que figura en el balance entre los pasos anteriores y el último. La empresa ya ha recibido el pago, pero los ingresos no pueden contabilizarse hasta que se haya cumplido la obligación correspondiente.
Los equipos financieros deben ajustar sus prácticas en materia de ingresos diferidos a las normas contables aplicables y buscar asesoramiento profesional sobre cómo se aplican dichas normas a sus contratos específicos, sectores y requisitos de información. El seguimiento de las obligaciones y el momento de su reconocimiento son aspectos en los que el criterio contable resulta fundamental.
Por qué los procesos manuales de ingresos diferidos entrañan riesgos
El seguimiento de los ingresos diferidos mediante hojas de cálculo suele funcionar bien cuando la empresa es pequeña y el volumen de contratos es reducido. A medida que el negocio crece, esa misma hoja de cálculo se convierte en una base poco sólida.
Entre los riesgos habituales de los procesos manuales se incluyen:
- No se respetan los plazos de reconocimiento cuando el seguimiento de las fechas de los contratos no es coherente.
- Contabilizaciones incoherentes entre distintos periodos o entidades.
- Ajustes difíciles de rastrear que complican la justificación de las auditorías.
- No queda claro cómo se realiza el seguimiento de las obligaciones cuando las condiciones del contrato cambian a mitad de su vigencia.
- Los retrasos en el cierre de fin de mes se deben a las tareas de conciliación manual.
| Área de procesos | Proceso manual o basado en hojas de cálculo | Proceso basado en un sistema ERP |
|---|---|---|
|
Creación de horarios |
Los horarios se crean y actualizan de forma individual | Las reglas y las plantillas generan calendarios |
|
Asientos contables |
El departamento de finanzas introduce manualmente los asientos recurrentes | El sistema genera las operaciones de reconocimiento correspondientes |
|
Modificaciones del contrato |
Los cambios deben actualizarse en todos los archivos por separado | Los ajustes pueden propagarse a los registros vinculados |
|
Reconciliación |
Los estados contables se comparan manualmente con el libro mayor. | La actividad de contabilización está vinculada a los registros financieros |
|
Apoyo en materia de auditoría |
Las pruebas pueden estar repartidas entre distintos archivos y correos electrónicos | Los documentos originales, los calendarios, las entradas y las modificaciones son trazables |
|
Informes |
Los informes requieren una consolidación en hojas de cálculo | Los saldos actuales y previstos pueden obtenerse a partir de los datos conectados |
|
Escalabilidad |
El volumen de trabajo aumenta con cada contrato | Los procesos repetibles permiten gestionar un mayor volumen de transacciones |
La automatización de los sistemas ERP no elimina la necesidad de aplicar el criterio contable, pero puede reducir el trabajo manual necesario para aplicar de forma coherente las políticas de reconocimiento aprobadas.
Estos riesgos son especialmente pronunciados en lo que respecta al reconocimiento de ingresos por suscripción. Las empresas de SaaS, los proveedores de mantenimiento y las empresas de servicios recurrentes suelen gestionar cientos o miles de contratos activos al mismo tiempo. Un simple error en una hoja de cálculo de un contrato puede tener un efecto en cadena en varios periodos y distorsionar las métricas de ingresos recurrentes en las que se basa la dirección para tomar decisiones.
Para los profesionales del ámbito financiero, la preocupación no se limita a la precisión a nivel de las transacciones. Se trata de la confianza en los estados financieros, la preparación para las auditorías y la claridad sobre el flujo de caja en relación con los ingresos devengados frente a los no devengados.
¿Cuándo debería una empresa pequeña o mediana mejorar su proceso de gestión de ingresos diferidos?
Una pequeña o mediana empresa (PYME) debería mejorar su proceso de ingresos diferidos cuando los equipos financieros ya no puedan relacionar de forma fiable las facturas, los calendarios de reconocimiento, los asientos contables de ingresos y la elaboración de informes de manera coherente y auditable.
El factor determinante no es únicamente el tamaño de la empresa, sino la madurez operativa. Entre los indicios de que es necesario introducir mejoras se encuentran:
- Aumento del volumen de suscripciones o de facturación periódica.
- Disposiciones de varios elementos con tiempos de reconocimiento distintos para cada componente.
- Transacciones en varias divisas.
- Aumento de las tensiones durante las auditorías o revisiones financieras.
- Trabajo manual de cierre que se amplía en cada periodo a medida que aumenta el volumen de contratos.
La mejora puede consistir en la racionalización de las políticas, el rediseño de los procesos, la configuración de una solución ERP o una combinación de los tres. El objetivo es contar con un proceso de ingresos diferidos que se adapte al crecimiento de la empresa y garantice la precisión financiera sin que ello suponga un aumento proporcional del trabajo manual.
Cómo ayudan los sistemas ERP en la contabilidad de los ingresos diferidos
Un sistema ERP puede vincular los registros de ingresos diferidos con los contratos de los clientes, los pedidos de venta, las facturas, las partidas de inventario, las cuentas por cobrar y el libro mayor. Esto reduce la necesidad de mantener registros separados y conciliarlos manualmente con los registros financieros.
Acumatica Cloud ERP permite realizar cálculos y contabilizaciones de ingresos diferidos, ofrece calendarios de diferimiento configurables, múltiples métodos de reconocimiento e integración con los flujos de trabajo de gestión financiera. Estas funciones permiten a los equipos financieros gestionar los ingresos diferidos como parte de un flujo de trabajo contable integrado, en lugar de como un proceso manual independiente.
En el caso de los contratos que agrupan varios elementos de entrega, Acumatica permite distribuir el precio de transacción de un contrato agrupado entre las distintas obligaciones de cumplimiento, lo que ayuda a los equipos financieros a gestionar situaciones de reconocimiento de ingresos más complejas y con múltiples elementos. Según la norma ASC 606, el precio de transacción de los contratos con múltiples obligaciones de cumplimiento se distribuye, por lo general, en función del precio de venta independiente (SSP) de cada obligación, en lugar de dividirse de forma equitativa entre todo el contrato.
Mantener el proceso de reconocimiento de ingresos integrado en el sistema financiero general también implica que los cambios, como las modificaciones o cancelaciones de contratos, puedan reflejarse de forma coherente en todos los registros pertinentes.
Cómo los equipos financieros reducen el trabajo manual gracias a la automatización
La automatización ayuda a los equipos financieros a aplicar los calendarios de contabilización, generar las operaciones de contabilización y reducir las tareas repetitivas de cierre de período que se acumulan a medida que aumenta el volumen de contratos.
En una solución ERP, esto suele implicar:
- Códigos de aplazamiento y plantillas que definen cómo deben contabilizarse los ingresos correspondientes a partidas específicas o tipos de contrato concretos.
- Generación de un calendario que calcula los importes a contabilizar en los distintos períodos según el método elegido.
- Flujos de trabajo de contabilización automatizados que procesan las operaciones de reconocimiento pendientes sin necesidad de realizar nuevos cálculos manuales.
Acumatica ofrece la posibilidad de configurar códigos de aplazamiento, asignarlos a artículos de inventario o a líneas de documento, y ejecutar el proceso de reconocimiento para contabilizar las transacciones que vencen en un período determinado. Estas funciones resultan especialmente valiosas cuando los equipos financieros gestionan un gran volumen de contratos recurrentes y necesitan que el proceso de reconocimiento se lleve a cabo de forma coherente y trazable, período tras período. Para los responsables de la toma de decisiones que evalúan soluciones ERP, la cuestión clave es si la automatización es compatible con la lógica de reconocimiento que la empresa utiliza realmente, y no solo con una versión simplificada de la misma.
¿Qué funciones de contabilidad de ingresos diferidos son las más importantes en un sistema ERP?
Los profesionales del ámbito financiero que evalúen soluciones ERP para la contabilidad de ingresos diferidos deben buscar un conjunto básico de funcionalidades que garanticen la precisión operativa, la preparación para las auditorías y la elaboración de informes. La solución ERP adecuada debe abarcar todo el ciclo de vida del reconocimiento de ingresos, y no solo el registro inicial.
Una lista de verificación práctica para la evaluación incluye:
- Cálculo automático de horarios basado en reglas configurables, sin necesidad de introducirlos manualmente.
- Planes de aplazamiento personalizables capaces de gestionar períodos parciales, modificaciones contractuales y modalidades de facturación complejas.
- Varios métodos de reconocimiento que se adaptan a distintos modelos de ingresos.
- Trazabilidad a nivel de transacción que vincula cada asiento contable con su documento de origen.
- Integración con los módulos de ventas, facturación, cuentas por cobrar y el libro mayor, de modo que los registros de ingresos y los asientos contables permanezcan vinculados.
- Compatibilidad con múltiples divisas para empresas que operan a nivel internacional.
- Informes y cuadros de mando que ofrecen a la dirección una visión clara de los saldos de ingresos diferidos y reconocidos.
- Controles de acceso basados en roles para mantener la integridad de los datos y respaldar la gobernanza interna.
- Asignación multielemento que permite distribuir el precio de una transacción entre sus distintas obligaciones de cumplimiento.
Sobre la norma ASC 606 y la NIIF 15: Acumatica ofrece funcionalidades que permiten gestionar los flujos de trabajo de reconocimiento de ingresos diseñados de acuerdo con la norma ASC 606 y la NIIF 15, incluyendo múltiples métodos de reconocimiento y la asignación entre obligaciones de cumplimiento. Las organizaciones siguen siendo responsables de configurar estas funcionalidades de acuerdo con sus contratos, políticas contables, criterio profesional y requisitos de información.
¿Qué métodos de reconocimiento admiten los distintos modelos de ingresos?
Los métodos de contabilización determinan cómo se distribuyen los importes diferidos a lo largo de los distintos períodos, y el método adecuado depende del modelo de ingresos específico y de las condiciones del contrato.
Entre los enfoques habituales se incluyen:
| Método de reconocimiento | Caso de uso habitual | Cómo funciona |
|---|---|---|
| De forma uniforme por período | Suscripciones anuales fijas | Distribuye el importe diferido de manera uniforme entre los distintos ejercicios contables |
| Prorrateado por días | Contratos que comienzan o finalizan a mitad de período | Contabiliza los ingresos en función del número de días de servicio |
| De forma uniforme por días dentro del período | Plazos que abarcan meses de diferente duración | Ajusta el importe de cada período en función de su número de días |
| Calendario con fechas concretas | Fechas de reconocimiento establecidas en el contrato | Reconoce los importes especificados en las fechas previstas |
| Basado en eventos o hitos | Entregables cumplidos en los plazos establecidos | Reconoce los ingresos cuando se cumple la obligación correspondiente |
Para las empresas que gestionan una combinación de distintos tipos de suscripciones, contratos de mantenimiento y contratos combinados, disponer de varios métodos de contabilización dentro de una misma solución ERP supone una ventaja operativa significativa.
Lo que los responsables financieros deben saber antes de elegir un sistema ERP
Hay muchos factores que hay que tener en cuenta a la hora de elegir el sistema ERP adecuado, pero una implementación satisfactoria de los ingresos diferidos comienza con una visión clara de la situación financiera antes de iniciar la configuración. Los equipos financieros necesitan políticas de ingresos claramente definidas, estructuras de obligaciones documentadas, una configuración clara de las partidas y una responsabilidad bien establecida en el proceso de revisión.
Es importante documentar los distintos escenarios de ingresos antes de configurar una solución ERP, ya que la automatización refleja las reglas que se le establecen. Si dichas reglas son ambiguas, los calendarios y los asientos contables resultantes también lo serán. Los responsables deben definir sus modelos de ingresos reales —incluidos los niveles de suscripción, los acuerdos con múltiples elementos, los escenarios de modificación de contratos y las condiciones de cancelación— antes de iniciar las conversaciones con los proveedores.
La contabilización de los ingresos diferidos suele implicar un juicio contable que el software no puede realizar de forma autónoma. Esto es especialmente cierto en el caso de las empresas que operan en entornos de suscripción, con múltiples elementos, múltiples entidades, múltiples divisas, múltiples normativas o contratos complejos. Las políticas de ingresos diferidos, los métodos de reconocimiento, el seguimiento de las obligaciones y las prácticas de presentación de informes deben adaptarse a las políticas contables de la empresa, a sus controles internos y a los requisitos sectoriales y fiscales, y deben revisarse con profesionales cualificados en materia de contabilidad, auditoría y fiscalidad.
Cómo implementar la automatización de los ingresos diferidos
- Documenta todos los modelos de ingresos y tipos de contrato más importantes.
- Identificar las obligaciones de cumplimiento y los factores desencadenantes del reconocimiento.
- Definir los métodos de reconocimiento y las políticas contables aprobados.
- Estandarizar los clientes, los artículos, los contratos y los códigos de aplazamiento.
- Configura los horarios y las reglas de publicación en un entorno de prueba.
- Comprueba las transacciones estándar, las modificaciones de los contratos, las cancelaciones y las excepciones.
- Conciliar los resultados de las pruebas con los asientos contables y los saldos previstos.
- Asignar las responsabilidades relativas a la revisión, aprobación y gestión de excepciones de los horarios.
- Migrar los saldos pendientes de ingresos diferidos.
- Supervisar los informes y conciliar los ingresos diferidos con el libro mayor tras el lanzamiento.
Los equipos financieros deberían hacer que profesionales cualificados en contabilidad aprueben las políticas y comprueben los resultados antes de recurrir a los asientos automatizados en el entorno de producción.
Cómo crear un proceso de ingresos diferidos más fiable
Una contabilidad precisa de los ingresos diferidos ayuda a los equipos financieros a distinguir entre el efectivo recibido y los ingresos devengados, a mantener unos estados financieros fiables y a realizar un seguimiento de las obligaciones pendientes. A medida que aumenta el volumen y la complejidad de los contratos, las hojas de cálculo pueden hacer que la gestión de los calendarios, los ajustes, las conciliaciones y el apoyo a las auditorías resulte cada vez más difícil.
El software ERP permite integrar la facturación, los calendarios de reconocimiento, los asientos contables y la elaboración de informes financieros en un flujo de trabajo coordinado. Los mejores resultados se obtienen al combinar esa automatización con políticas contables claramente documentadas, datos contractuales fiables, controles adecuados y una revisión profesional.
La gestión de ingresos diferidos de Acumatica ayuda a las empresas en crecimiento a automatizar los calendarios de reconocimiento y las contabilizaciones, al tiempo que mantiene la visibilidad sobre los ingresos diferidos y reconocidos. Descubre las funciones de contabilidad de ingresos diferidos de Acumatica o solicita una demostración para ver cómo pueden facilitar tus flujos de trabajo financieros.
Descubre las funciones de contabilidad de ingresos diferidos
Preguntas frecuentes
¿Qué son los ingresos diferidos en términos sencillos?
Los ingresos diferidos son los pagos recibidos antes de que una empresa haya entregado los bienes o prestado los servicios correspondientes. Se contabilizan como pasivo hasta que la empresa cumpla con la obligación y obtenga los ingresos.
¿Cómo se calculan los ingresos diferidos?
Comienza con el importe recibido o adeudado por obligaciones que aún no se han cumplido. Reduce ese saldo mediante los ingresos reconocidos a medida que se entregan los bienes o servicios correspondientes. Por ejemplo, tras tres meses de una suscripción anual de 12 000 dólares, reconocida de forma uniforme a razón de 1 000 dólares al mes, quedan 9 000 dólares diferidos.
¿Cuál es el asiento contable correspondiente a los ingresos diferidos?
Cuando se recibe un pago anticipado, la empresa suele realizar un cargo en la cuenta de caja y un abono en la cuenta de ingresos diferidos. Cuando se devengan los ingresos correspondientes, se realiza un cargo en la cuenta de ingresos diferidos y un abono en la cuenta de ingresos. El asiento contable exacto y el momento en que se realiza dependen del contrato y de las políticas contables de la empresa.
¿Los ingresos diferidos son un pasivo corriente o no corriente?
Los ingresos diferidos que se prevé reconocer dentro del ciclo operativo normal o en un plazo de 12 meses se clasifican, por lo general, como pasivo corriente. Los importes relacionados con obligaciones que se extienden más allá de ese período pueden clasificarse como pasivo no corriente.
¿Cuál es la diferencia entre ingresos diferidos e ingresos devengados?
Los ingresos diferidos suelen corresponder a pagos recibidos antes de que la empresa entregue el producto o preste el servicio. Los ingresos devengados son aquellos que ya se han obtenido antes de que la empresa emita la factura o reciba el pago.
¿Qué aspectos de la contabilidad de ingresos diferidos puede automatizar un software ERP?
El software ERP puede generar calendarios de contabilización, calcular los importes por período, crear operaciones de contabilización, mantener vínculos con los documentos de origen, aplicar las reglas de asignación configuradas y generar informes que muestren los saldos diferidos y contabilizados.
¿Garantiza el software ERP el cumplimiento de la norma ASC 606 o de la NIIF 15?
No. El software de ERP puede facilitar los procesos de reconocimiento de ingresos, pero el cumplimiento normativo depende de los contratos, las políticas, la configuración, los controles, el criterio contable y la revisión profesional de la organización.


