
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Los indicadores clave de rendimiento financiero, o KPI, ayudan a los directores financieros, a los responsables de control de gestión y a los directivos a evaluar la salud financiera, supervisar los riesgos y tomar decisiones fundamentadas. A diferencia de los indicadores financieros generales, los KPI están vinculados a objetivos específicos, metas, responsables y periodicidad de revisión.
El reto no consiste simplemente en recopilar más datos financieros. Los equipos financieros deben seleccionar indicadores clave de rendimiento (KPI) que relacionen la rentabilidad, el flujo de caja, la liquidez, la eficiencia operativa y el crecimiento, y luego definir y revisar dichos indicadores de forma sistemática.
Esta guía explica qué indicadores clave de rendimiento (KPI) financieros son los más importantes para los directores financieros y los responsables de control de gestión, cómo los utilizan de forma diferente ambos perfiles, cómo organizar los KPI por categorías y cómo un sistema ERP moderno puede reducir el trabajo manual de elaboración de informes para los responsables financieros.
Principales conclusiones
- Los indicadores clave de rendimiento (KPI) financieros resultan más valiosos cuando se vinculan a objetivos específicos, se revisan de forma sistemática y están a cargo de personas que asumen la responsabilidad correspondiente.
- Los indicadores clave de rendimiento (KPI) de rentabilidad, liquidez, flujo de caja y eficiencia tienen cada uno un propósito diferente y deben evaluarse en conjunto, en lugar de de forma aislada.
- Una empresa rentable puede seguir enfrentándose a graves problemas de liquidez. Para tener una visión completa de la situación, es fundamental hacer un seguimiento tanto de los indicadores clave de rendimiento (KPI) relacionados con los beneficios como de los relacionados con la liquidez.
- Los indicadores clave de rendimiento (KPI) de eficiencia suelen poner de manifiesto los puntos de intersección entre el rendimiento de los departamentos de finanzas, operaciones, ventas y cadena de suministro, lo que los hace útiles para el diálogo entre departamentos.
- Los sistemas ERP modernos facilitan la visibilidad de los KPI mediante datos centralizados, paneles de control y la automatización de los flujos de trabajo, lo que reduce la dependencia de los informes manuales en hojas de cálculo.
- La selección de los KPI, las definiciones de las métricas y las prácticas de elaboración de informes deben ajustarse a las políticas contables de su empresa, al sector en el que opera y a las obligaciones normativas, y deben ser revisadas por profesionales cualificados en materia de finanzas, contabilidad o auditoría.
Lo que los responsables financieros deben saber sobre los indicadores clave de rendimiento (KPI) financieros
Los KPI financieros son indicadores estratégicos que proporcionan a los directores financieros y a los responsables de control de gestión el contexto necesario para actuar en función de los datos, en lugar de limitarse a comunicarlos. Sin embargo, no todas las métricas pueden considerarse KPI. Una métrica (es decir, una medida cuantificable que evalúa el rendimiento empresarial) se convierte en un KPI cuando está vinculada a un objetivo claro, se supervisa de forma constante a lo largo del tiempo y se utiliza para fundamentar una decisión o desencadenar una revisión. Los ingresos, por ejemplo, son una métrica. La tasa de crecimiento de los ingresos en comparación con el plan y el año anterior, revisada mensualmente por el director financiero para fundamentar las decisiones de contratación y de inversión, es un KPI.
Uno de los errores más comunes que cometen los equipos financieros es analizar los indicadores clave de rendimiento (KPI) como instantáneas aisladas. Un solo trimestre con un margen bruto elevado no significa gran cosa sin contexto: ¿está mejorando o empeorando? ¿Está por encima o por debajo del objetivo? ¿Cómo se compara con otras empresas del sector? El análisis de tendencias, las comparaciones con los objetivos y las definiciones coherentes de las métricas son los elementos que transforman los datos financieros en información útil para la toma de decisiones.
Por qué los indicadores clave de rendimiento (KPI) financieros son importantes para el crecimiento y el control de riesgos
Los indicadores clave de rendimiento (KPI) financieros están directamente relacionados con las decisiones que marcan el rumbo de una organización, desde la planificación presupuestaria y la asignación de capital hasta la contratación de personal, la expansión en el mercado y el control de costes. Pero, más allá de la estrategia, los KPI actúan como un sistema de alerta temprana. El aumento del plazo medio de cobro (DSO), la reducción de los márgenes o el debilitamiento del flujo de caja operativo pueden ser señales de un riesgo incipiente antes de que se convierta en un problema financiero más grave.
Si se analizan por separado, cualquiera de estas señales podría descartarse como una fluctuación temporal. Sin embargo, si se analizan en conjunto, suelen ofrecer una visión más completa y urgente de la situación. Esa interconexión es la razón por la que los marcos de KPI se estructuran en torno a categorías, en lugar de a métricas individuales.
¿Cuál es la diferencia entre los indicadores clave de rendimiento (KPI) financieros adelantados y los rezagados?
Un marco completo de KPI incluye tanto indicadores adelantados como indicadores rezagados. Los KPI financieros adelantados ofrecen indicios sobre el posible rendimiento futuro. El aumento del DSO, la disminución de la rotación de existencias, el incremento de la variación en las previsiones y los cambios en el canal de ventas pueden revelar riesgos emergentes relacionados con el flujo de caja o el rendimiento.
Los indicadores clave de rendimiento (KPI) financieros «retrógrados» miden los resultados ya obtenidos. Algunos ejemplos son el margen de beneficio neto, el flujo de caja operativo, la tasa de crecimiento de los ingresos y la rentabilidad sobre los activos. El análisis de ambos tipos ayuda a los directores financieros y a los responsables de control de gestión a comprender los resultados financieros actuales, al tiempo que les permite identificar las condiciones que podrían afectar al rendimiento futuro.
Categorías clave de indicadores financieros (KPI) que los directores financieros deben priorizar
La combinación adecuada de indicadores clave de rendimiento (KPI) para una organización depende de su modelo de negocio, su fase de crecimiento, su sector y la frecuencia con la que la dirección toma decisiones financieras. Aunque no existe una lista universal, los KPI financieros suelen clasificarse en varias categorías generales, y cada una de ellas responde a diferentes preguntas sobre la salud financiera.
Los indicadores clave de rendimiento (KPI) financieros suelen clasificarse en cinco categorías:
Rentabilidad: ¿Está la empresa convirtiendo sus ingresos en beneficios sostenibles?
Flujo de caja y liquidez: ¿Genera la empresa suficiente efectivo y es capaz de cumplir con sus obligaciones financieras?
Eficiencia: ¿Con qué eficacia utiliza la empresa sus activos, su capital circulante y sus recursos operativos?
Apalancamiento y solvencia: ¿Puede la empresa hacer frente a sus obligaciones de deuda y mantener la estabilidad financiera a largo plazo?
Crecimiento: ¿Se está expandiendo la empresa a un ritmo sostenible?
Categorías principales de indicadores clave de rendimiento financiero (KPI) para directores financieros
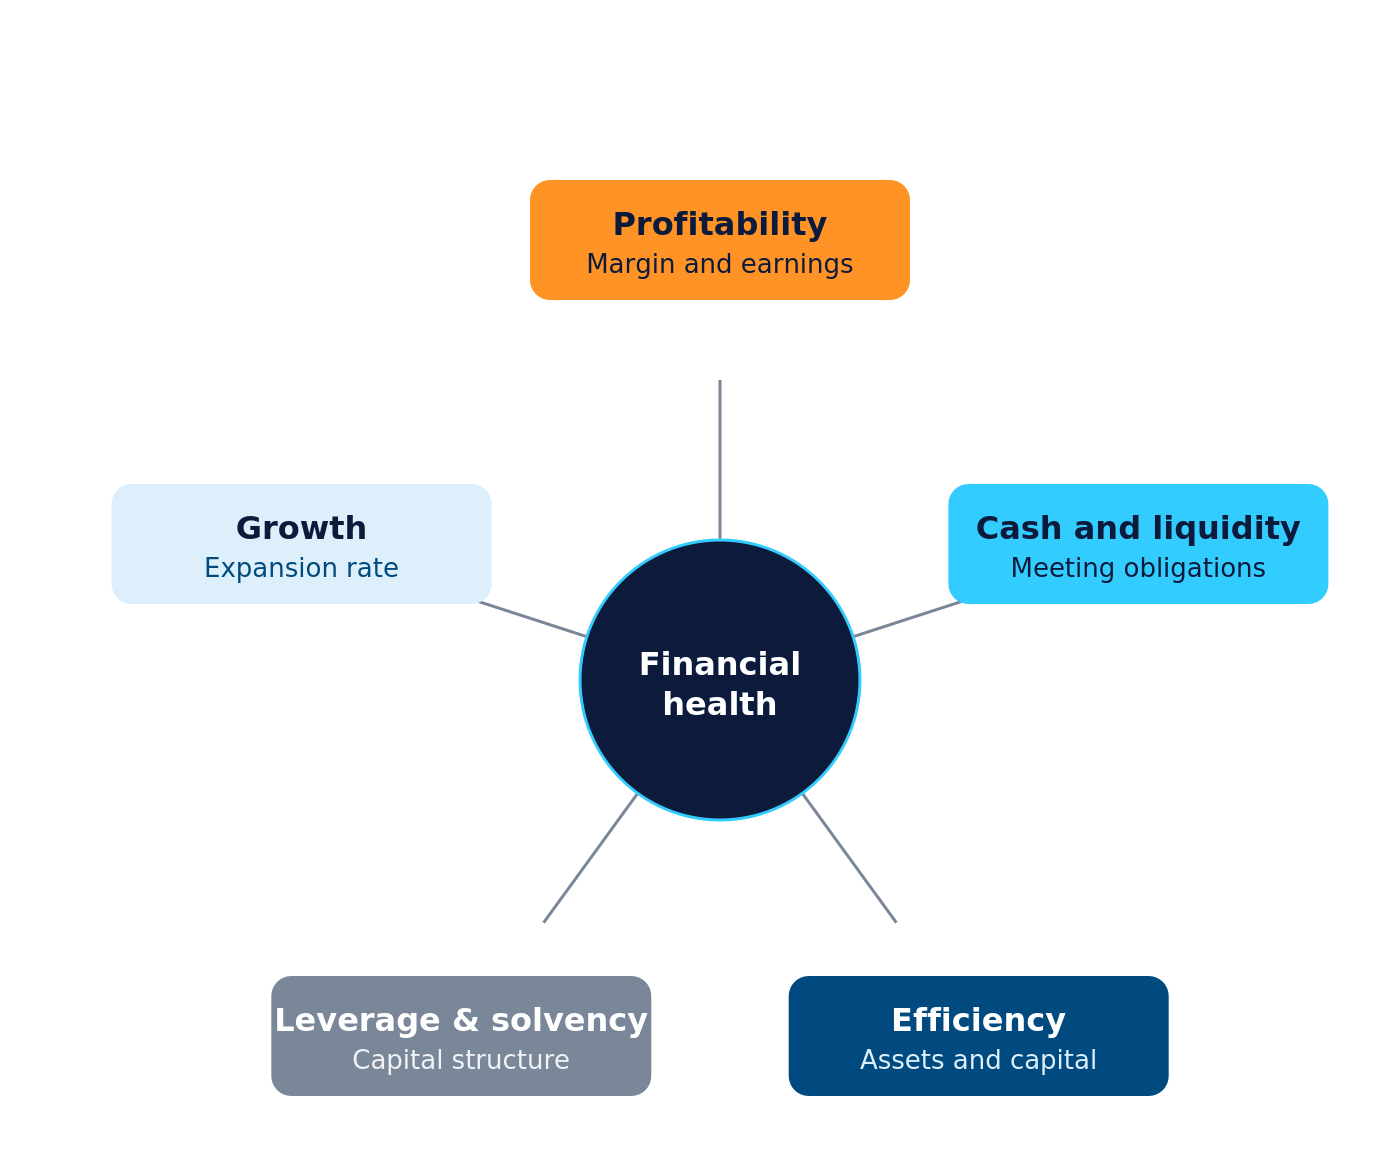
Agrupar los KPI por categorías facilita la asignación de responsabilidades, el establecimiento de una periodicidad de revisión y la vinculación de cada métrica con las decisiones a las que debe contribuir. La rentabilidad, el flujo de caja y la liquidez, así como la eficiencia, constituyen la base de la mayoría de las organizaciones, mientras que los KPI relacionados con el apalancamiento y el crecimiento aportan un contexto adicional para las decisiones de financiación, inversión y expansión.
Los directores financieros y los responsables de control de gestión suelen analizar la misma información financiera, pero utilizan los indicadores clave de rendimiento (KPI) para tomar decisiones diferentes. La siguiente tabla resume las diferencias más habituales.
| Categoría de KPI | Prioridades del director financiero | Prioridades del controlador | Pregunta principal |
|---|---|---|---|
|
Rentabilidad |
Margen EBITDA, margen de beneficio neto, crecimiento de los ingresos | Margen bruto, ratio de gastos de explotación | ¿Está la empresa generando beneficios sostenibles? |
|
Flujo de caja y liquidez |
Flujo de caja operativo, flujo de caja libre, ratio de liquidez | DSO, DPO, ciclo de conversión de efectivo | ¿Puede la empresa financiar sus operaciones y cumplir con sus obligaciones? |
|
Eficacia |
Rentabilidad de los activos, rotación de activos | Rotación de cuentas por cobrar, rotación de cuentas por pagar, rotación de existencias | ¿Con qué eficacia se están utilizando los recursos y el capital circulante? |
|
Apalancamiento y solvencia |
Ratio deuda/capital, cobertura de intereses | Medidas de cumplimiento y pago de la deuda | ¿Es sostenible la estructura de capital de la empresa? |
|
Procesos financieros |
Precisión de las previsiones, desviación presupuestaria | Días que faltan para el cierre y la finalización de la conciliación | ¿Qué grado de fiabilidad y eficiencia tienen los procesos financieros? |
Indicadores clave de rendimiento (KPI) de rentabilidad que reflejan el estado de los márgenes y los beneficios
Los indicadores clave de rendimiento (KPI) de rentabilidad miden si los ingresos se traducen en beneficios sostenibles en cada nivel de la cuenta de resultados.
Margen bruto
El margen bruto ((ingresos – coste de los productos vendidos) ÷ ingresos) indica de cuántos ingresos se dispone una vez deducidos los costes directos de producción o de prestación de servicios. Los directores financieros y los responsables de control de gestión lo utilizan para evaluar los precios, la gama de productos, los costes de compra y la eficiencia de la producción.
Margen de beneficio operativo
El margen de beneficio operativo (beneficio operativo ÷ ingresos) mide la rentabilidad de las operaciones principales tras deducir los gastos operativos, pero antes de intereses e impuestos. Una disminución del margen operativo puede indicar que los gastos generales o los costes operativos están aumentando más rápidamente que los ingresos.
Margen EBITDA
El margen EBITDA (EBITDA ÷ ingresos) mide los resultados operativos antes de intereses, impuestos, depreciaciones y amortizaciones. Puede ayudar a los responsables financieros a comparar el rendimiento operativo entre distintos periodos, unidades de negocio u organizaciones con diferentes estructuras financieras y de activos.
El margen de beneficio neto (beneficio neto ÷ ingresos) es el indicador definitivo de la rentabilidad global una vez deducidos todos los gastos, intereses e impuestos.
El margen de beneficio neto (beneficio neto ÷ ingresos) mide la cantidad de ingresos que queda como beneficio una vez deducidos todos los gastos de explotación, los intereses y los impuestos. Ofrece una visión general de la rentabilidad, pero debe evaluarse junto con el flujo de caja, ya que un beneficio neto positivo no significa necesariamente que la empresa esté generando suficiente efectivo.
Indicadores clave de rendimiento (KPI) de flujo de caja y liquidez que revelan la resiliencia
La rentabilidad y la liquidez miden aspectos distintos. Una empresa puede ser rentable sobre el papel y, aun así, sufrir problemas de liquidez si las cuentas por cobrar se retrasan, el stock queda inmovilizado o las cuentas por pagar se acumulan.
Flujo de caja operativo
mide el efectivo generado por las operaciones principales de la empresa. En el método indirecto, se parte del resultado neto y se realizan ajustes para tener en cuenta los gastos no monetarios y las variaciones en los activos y pasivos de explotación. Dado que las variaciones en el capital circulante no afectan al efectivo todas en la misma dirección, la fórmula suele resumirse de la siguiente manera:
Flujo de caja operativo = Beneficio neto + Gastos no monetarios ± Variaciones en el capital circulante
El flujo de caja libre (flujo de caja operativo – gastos de capital) estima el efectivo restante una vez que la empresa ha financiado sus operaciones y sus inversiones de capital.
El ratio de liquidez (activos corrientes ÷ pasivos corrientes) mide si la empresa dispone de suficientes activos corrientes para cubrir sus obligaciones a corto plazo.
El ratio de liquidez rápida ((Efectivo + Valores negociables + Cuentas por cobrar) ÷ Pasivo corriente) ofrece una visión más conservadora de la liquidez, ya que excluye las existencias y otros activos corrientes menos líquidos.
El periodo medio de cobro (DSO) ((Cartera de cuentas por cobrar media ÷ Ventas a crédito netas) × Número de días del periodo) estima el tiempo medio que se tarda en cobrar los pagos de los clientes.
El periodo de rotación de existencias (DIO) ((Existencias medias ÷ Coste de los productos vendidos) × Número de días del periodo) estima el tiempo que permanecen las existencias en el almacén antes de ser vendidas.
El plazo medio de pago (DPO) ((Promedio de cuentas por pagar ÷ Compras a crédito) × Número de días del periodo) estima el tiempo que tarda la empresa en pagar a sus proveedores. Cuando no se dispone de datos sobre compras a crédito, las empresas suelen utilizar el coste de los productos vendidos como aproximación.
El ciclo de conversión de efectivo (DSO + DIO – DPO) estima el tiempo que se tarda en convertir las inversiones en existencias y otros recursos operativos en efectivo.
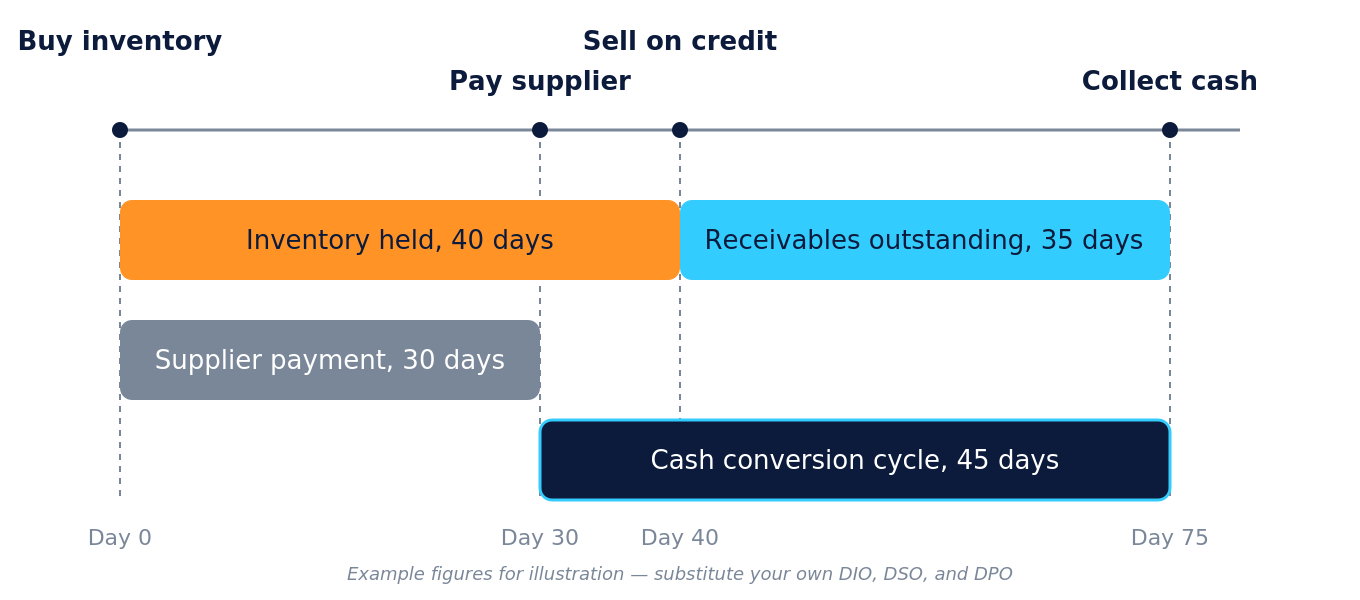
Un aumento del DSO puede indicar una ralentización en el cobro, retrasos en la facturación, reclamaciones de los clientes o cambios en los hábitos de pago. Los equipos financieros deben analizarlo junto con la antigüedad de las cuentas por cobrar, el flujo de caja operativo y las tendencias de pago a nivel de cliente antes de sacar conclusiones.
Para las pequeñas y medianas empresas (pymes) que gestionan su crecimiento, operaciones con varias entidades o un inventario considerable, estos indicadores clave de rendimiento (KPI) de liquidez suelen requerir un seguimiento más frecuente que el mensual. Es ahí donde suelen aparecer primero los problemas de flujo de caja.
Indicadores clave de rendimiento (KPI) de eficiencia que ponen de manifiesto problemas relacionados con los procesos y los costes
Los indicadores clave de rendimiento (KPI) de eficiencia ayudan a los responsables de control de gestión y a los equipos financieros a identificar en qué ámbitos se están utilizando bien los recursos y en cuáles el despilfarro, los cuellos de botella o las deficiencias en los procesos pueden estar mermando el rendimiento.
La rotación de la cartera de clientes (ventas a crédito netas ÷ cartera de clientes media) mide la eficiencia con la que la empresa convierte las ventas a crédito en efectivo. Una disminución de este ratio puede indicar una ralentización de los cobros o cambios en la calidad crediticia de los clientes.
El índice de rotación de cuentas por pagar (compras a crédito netas ÷ cuenta por pagar media) mide la rapidez con la que la empresa paga a sus proveedores. Este ratio debe evaluarse teniendo en cuenta la disponibilidad de efectivo, las condiciones de pago de los proveedores y los descuentos por pago anticipado.
La rotación de existencias (coste de los productos vendidos ÷ existencias medias) mide la frecuencia con la que se venden y se reponen las existencias durante un periodo. Una disminución de este ratio puede indicar un exceso de existencias, una ralentización de la demanda o problemas de compras y previsión.
El ratio de gastos de explotación (gastos de explotación ÷ ingresos) muestra qué parte de cada dólar de ingresos se destina a cubrir los gastos de explotación.
La rentabilidad sobre los activos (beneficio neto ÷ activos totales medios) mide la eficacia con la que la empresa utiliza su base de activos para generar beneficios.
La rotación de activos (ingresos ÷ activos totales medios) mide la eficiencia con la que los activos generan ingresos.
Estos indicadores clave de rendimiento (KPI) se sitúan en la intersección entre las áreas de finanzas, operaciones, ventas y cadena de suministro. Cuando se ralentiza la rotación de la cuenta por cobrar, la causa puede estar en la facturación, el cobro o los pagos de los clientes. Cuando disminuye la rotación de existencias, el origen del problema puede estar en las compras, la previsión o la planificación de la demanda. Los KPI de eficiencia suelen ser el punto de partida de las conversaciones interfuncionales y el ámbito en el que se pueden llevar a cabo las mejoras de procesos más aplicables.
Indicadores clave de rendimiento (KPI) de crecimiento que miden el impulso empresarial
Los indicadores clave de rendimiento (KPI) de crecimiento ayudan a los directores financieros a evaluar si la empresa está creciendo a un ritmo sostenible y si las inversiones en personal, productos, mercados y capacidad están dando resultados.
La tasa de crecimiento de los ingresos (((Ingresos del periodo actual – Ingresos del periodo anterior) ÷ Ingresos del periodo anterior) × 100) mide la variación porcentual de los ingresos entre periodos comparables.
La tasa de crecimiento del beneficio bruto aplica el mismo cálculo al beneficio bruto y ayuda a los responsables financieros a determinar si la capacidad de generación de beneficios está creciendo al mismo ritmo que los ingresos.
Los ingresos por empleado (ingresos ÷ número medio de empleados) permiten evaluar si el crecimiento de la plantilla se traduce en un aumento de la producción de la empresa.
El crecimiento debe evaluarse junto con la rentabilidad y el flujo de caja. Un crecimiento rápido de los ingresos puede generar presión sobre el capital circulante si las cuentas por cobrar, las existencias o los gastos de explotación aumentan más rápido que los cobros en efectivo.
Indicadores clave de rendimiento (KPI) sobre apalancamiento y solvencia que reflejan el riesgo financiero
Los indicadores clave de rendimiento (KPI) relativos al apalancamiento y la solvencia ayudan a los directores financieros a evaluar la estructura de capital de la empresa, su capacidad para hacer frente al servicio de la deuda y su estabilidad financiera a largo plazo.
El ratio deuda/capital (deuda total ÷ capital social) compara la financiación procedente de los acreedores con la procedente de los propietarios. Un ratio más elevado suele indicar un mayor apalancamiento financiero, aunque los niveles adecuados varían considerablemente según el sector y el modelo de negocio.
El ratio deuda/activos (deuda total ÷ activos totales) muestra la proporción de activos financiados mediante deuda.
El ratio de cobertura de intereses (EBIT ÷ gastos por intereses) permite evaluar la capacidad de la empresa para cubrir los pagos de intereses con los beneficios de explotación.
Estos ratios deben analizarse en su conjunto e interpretarse teniendo en cuenta el sector al que pertenece la empresa, la estabilidad de su flujo de caja, los acuerdos de financiación y su estrategia de crecimiento.
Indicadores clave de rendimiento (KPI) de los procesos financieros que deben supervisar los controladores
Los responsables de control también necesitan indicadores clave de rendimiento (KPI) que midan la precisión, la coherencia y la eficiencia de las operaciones financieras. Estos indicadores complementan los KPI tradicionales de rentabilidad y liquidez, ya que permiten determinar si el equipo financiero es capaz de elaborar información fiable a tiempo.
Entre los indicadores clave de rendimiento (KPI) habituales de los procesos financieros se incluyen:
Días hasta el cierre: el número de días necesarios para completar el cierre financiero una vez finalizado un periodo contable.
Índice de finalización de las conciliaciones: El porcentaje de conciliaciones de cuentas obligatorias que se han completado antes de la fecha límite.
Ajustes posteriores al cierre: El número o el importe de los ajustes contabilizados tras la elaboración inicial de los estados financieros.
Precisión de las previsiones: La diferencia entre los resultados financieros previstos y los reales.
Desviación presupuestaria: La diferencia entre los ingresos o gastos presupuestados y los reales.
Índice de automatización de transacciones: el porcentaje de transacciones financieras que cumplen los requisitos y se procesan sin necesidad de introducir datos manualmente.
Estos indicadores clave de rendimiento (KPI) pueden poner de manifiesto cuellos de botella, problemas de calidad de los datos, deficiencias en los controles y oportunidades de automatización.
Cómo ayudan los sistemas ERP a las empresas en crecimiento a gestionar los indicadores clave de rendimiento (KPI) financieros
Las plataformas ERP modernas facilitan la gestión de los indicadores clave de rendimiento (KPI) financieros al integrar los datos financieros de las cuentas por pagar, las cuentas por cobrar, el libro mayor, la gestión de tesorería y otros módulos en un único sistema. Los responsables financieros tienen acceso a datos de KPI en tiempo real a través de paneles de control adaptados a sus funciones y pueden profundizar desde las vistas resumidas hasta las transacciones subyacentes sin tener que esperar a una exportación manual.
Cómo reducen los equipos financieros el trabajo manual de elaboración de informes de KPI
La elaboración manual de informes de KPI genera costes reales y recurrentes para los equipos financieros, entre los que se incluyen la consolidación de hojas de cálculo, la introducción duplicada de datos, las definiciones inconsistentes de las métricas, los retrasos en la entrega de informes y los conflictos de control de versiones cuando varias personas editan los mismos libros de trabajo. Las plataformas ERP reducen estas dificultades al consolidar los datos financieros en un único sistema de inteligencia, automatizar los flujos de trabajo rutinarios y ofrecer paneles de control que se actualizan en tiempo real. Cuando los datos fluyen directamente desde las transacciones hacia los informes y los paneles de control, los equipos financieros dedican menos tiempo a recopilar cifras y más tiempo a analizarlas y actuar en consecuencia. Pero una de las claves más importantes en este sentido es la automatización.
Acumatica integra la información de cuentas por pagar, cuentas por cobrar, contabilidad general, gestión de tesorería, inventario, proyectos y otras áreas de negocio conectadas en una plataforma ERP compartida. Los paneles de control basados en roles permiten mostrar los indicadores clave de rendimiento (KPI) más relevantes para cada usuario del departamento financiero, mientras que las funciones de desglose permiten a los usuarios autorizados pasar de los resultados resumidos a las transacciones y documentos subyacentes.
Acumatica también ofrece funciones basadas en inteligencia artificial diseñadas para ayudar a los equipos financieros a identificar excepciones y evaluar la información empresarial de forma más eficiente. Por ejemplo, la detección de anomalías puede señalar transacciones inusuales del libro mayor para su revisión. Las funciones de paneles de control, generación de informes, previsiones y análisis pueden ayudar a los responsables financieros a supervisar indicadores como los márgenes, el periodo medio de cobro (DSO), los ingresos, la utilización, la rentabilidad de los proyectos, el flujo de caja y los costes de inventario.
La automatización y la inteligencia artificial complementan —pero no sustituyen— el criterio financiero. Los responsables financieros siguen siendo los encargados de definir los indicadores, las políticas contables, las normas de información financiera, los controles internos y las decisiones basadas en los resultados.
¿Qué características son importantes a la hora de evaluar las herramientas de indicadores clave de rendimiento (KPI) financieros?
Las cualidades más importantes de una herramienta de indicadores clave de rendimiento (KPI) financieros son la integridad de los datos, la coherencia en la elaboración de informes y la capacidad de vincular los indicadores con las decisiones mediante una visibilidad clara y oportuna.
Los responsables financieros que evalúen herramientas de indicadores clave de rendimiento (KPI) deben dar prioridad a la integridad de los datos, a la coherencia en las definiciones de los indicadores, a la elaboración oportuna de informes y a la capacidad de pasar de un resultado de KPI a las transacciones y actividades operativas que lo sustentan.
- Integración de datos: consolida los datos financieros y operativos relevantes de distintos sistemas, entidades, divisas, departamentos y ubicaciones.
- Informes puntuales: Actualiza los resultados de los indicadores clave de rendimiento (KPI) con la frecuencia suficiente para respaldar las decisiones relacionadas con ellos.
- Funcionalidades de análisis detallado: permiten a los usuarios examinar las transacciones y los registros que subyacen a un resultado o a una desviación.
- Registros de auditoría y seguridad: protege la información confidencial y documenta los cambios, las aprobaciones y la actividad de los usuarios.
- Compatibilidad con múltiples entidades: ofrece informes coherentes en todas las filiales, divisiones, entidades y divisas.
- Paneles personalizables: muestran los indicadores clave de rendimiento (KPI) más relevantes para cada puesto, sin que sea necesario que todos los usuarios trabajen desde el mismo panel.
- Objetivos y alertas: compara los resultados reales con los objetivos y señala las desviaciones significativas para su revisión.
- Definiciones coherentes: ayudan a los equipos financieros a utilizar las mismas fórmulas, períodos de tiempo y fuentes de datos en toda la organización.
Los cuadros de mando de indicadores clave de rendimiento (KPI) financieros deben servir de apoyo a la toma de decisiones
Un cuadro de mando de indicadores clave de rendimiento (KPI) financieros no debe limitarse a mostrar los valores actuales. Debe ayudar a los usuarios a comprender si el rendimiento está mejorando, cómo se comparan los resultados con los objetivos y en qué aspectos puede ser necesario investigar más a fondo. Los cuadros de mando útiles combinan resultados reales, objetivos, tendencias interanuales, desviaciones y acceso a los detalles subyacentes.
Los paneles de control de Acumatica permiten una configuración específica para cada función, actualizaciones de datos en tiempo real y un acceso detallado desde los widgets de KPI resumidos hasta las transacciones y los registros subyacentes. Esta estructura facilita que las distintas partes interesadas trabajen desde un sistema financiero compartido, al tiempo que pueden ver la información más relevante para sus decisiones.
Cuándo deben las pequeñas y medianas empresas mejorar sus procesos de indicadores clave de rendimiento (KPI)
Las pequeñas y medianas empresas deberían mejorar sus procesos de indicadores clave de rendimiento (KPI) financieros cuando los retrasos en la presentación de informes, las definiciones incoherentes o la visibilidad limitada de la tesorería empiecen a afectar a la toma de decisiones. Estos problemas suelen hacerse más evidentes a medida que aumenta el volumen de transacciones, se amplían las operaciones o la empresa incorpora nuevas entidades, sedes, divisas y requisitos de información.
Se trata de indicios de un problema relacionado con los datos, los procesos y la gobernanza, no simplemente de una carencia en el software. Para mejorar los procesos de los indicadores clave de rendimiento (KPI) es necesario definir un conjunto de métricas básicas, documentar las fórmulas, asignar responsables y adaptar la periodicidad de los informes a las decisiones que esos KPI ayudan a tomar. La tecnología respalda el criterio humano que subyace a esta labor.
Un punto de partida práctico consiste en analizar los informes actuales planteándose las siguientes preguntas:
- ¿Qué indicadores clave de rendimiento (KPI) estamos supervisando?
- ¿Cómo se definen?
- ¿De quién son?
- ¿Con qué frecuencia se revisan y quién se encarga de ello?
Las respuestas suelen poner de manifiesto lagunas en cuanto a la coherencia y la responsabilidad que pueden subsanarse a la hora de planificar la introducción de nuevas herramientas.
Creación de un marco práctico de indicadores clave de rendimiento (KPI) financieros que se pueda ampliar
Un marco de indicadores clave de rendimiento financiero (KPI) escalable sigue una secuencia clara de siete pasos:
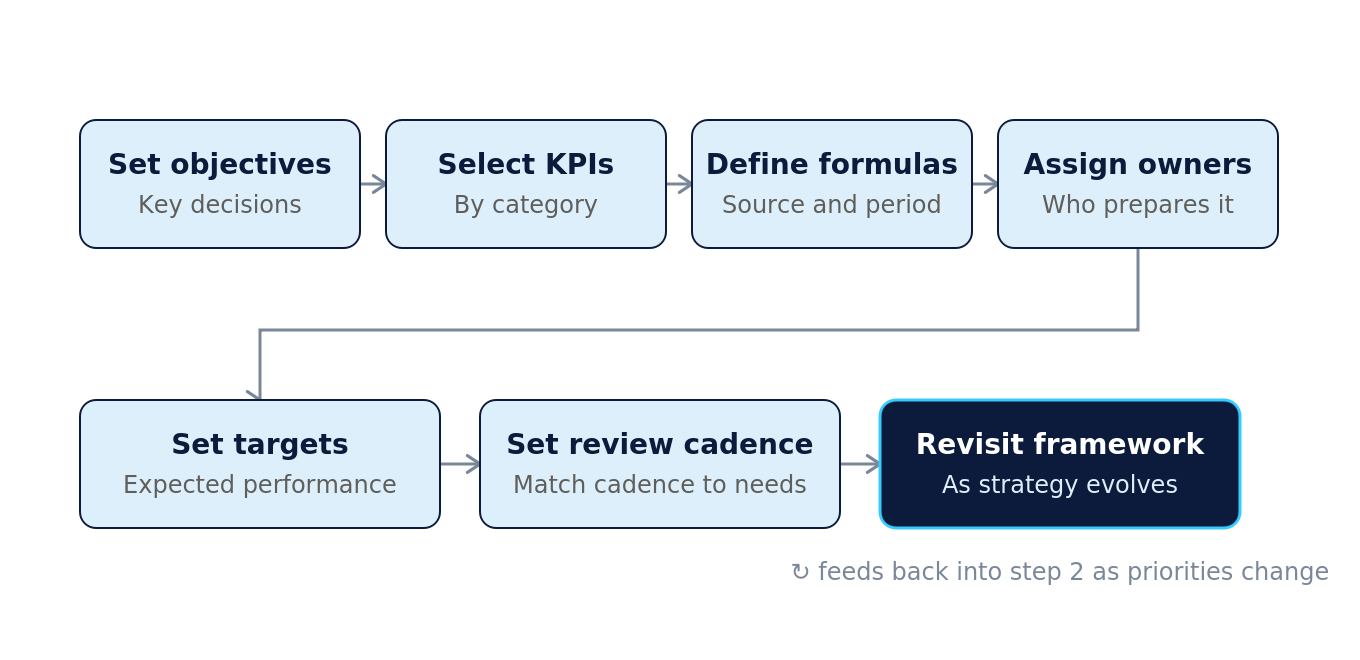
- Definir los objetivos estratégicos. Identificar las decisiones financieras y operativas que debe respaldar el marco de indicadores clave de rendimiento (KPI).
- Selecciona los KPI por categoría. Elige un conjunto específico que abarque la rentabilidad, el flujo de caja, la liquidez, la eficiencia, el apalancamiento, el crecimiento y los procesos financieros, según corresponda.
- Estandarizar las fórmulas. Documentar la fórmula, la fuente de datos, el tratamiento contable y el periodo de referencia de cada indicador clave de rendimiento (KPI).
- Asignar responsabilidades. Designar a la persona encargada de elaborar, revisar, explicar y tomar medidas en relación con cada KPI.
- Establece objetivos. Define el rendimiento esperado y las condiciones que deberían dar lugar a una investigación.
- Establece una periodicidad para las revisiones. Adapta las revisiones semanales, mensuales o trimestrales a la frecuencia de las decisiones correspondientes.
- Revisa el marco a medida que evoluciona el negocio. Actualiza el conjunto de indicadores clave de rendimiento (KPI) a medida que cambian la estrategia, la estructura, los riesgos y las necesidades de información de la empresa.
Ningún marco de trabajo permanece inalterado a lo largo del crecimiento de una empresa. Es posible que los indicadores clave de rendimiento (KPI) que funcionan bien en una empresa de 50 empleados no satisfagan las necesidades de una organización con múltiples entidades y 250 empleados. Establecer una periodicidad de revisión regular, ya sea trimestral o anual, garantiza que el marco de trabajo se mantenga alineado con las prioridades empresariales.
La tabla que figura a continuación muestra un ejemplo de cuadro de mando de indicadores clave de rendimiento (KPI) para el director financiero y el responsable de control de gestión. Su finalidad es servir de referencia práctica, no de plantilla normativa. Las definiciones de los indicadores, los objetivos y la periodicidad deben adaptarse a las políticas contables de su empresa, al sector, a las obligaciones de información y al marco normativo.
| KPI | Propietario | Fórmula | Cadencia | Decisión respaldada |
|---|---|---|---|---|
|
Margen bruto |
Director financiero / Controlador | Beneficio bruto ÷ Ingresos | Mensual | Fijación de precios y gestión del coste de los productos vendidos |
|
Margen EBITDA |
DIRECTOR FINANCIERO | EBITDA ÷ Ingresos | Mensual | Resultados operativos, información para inversores |
|
Margen de beneficio neto |
DIRECTOR FINANCIERO | Beneficio neto ÷ Ingresos | Mensual | Análisis general de la rentabilidad |
|
Flujo de caja operativo |
Director financiero / Controlador | (Beneficio neto + Gastos no monetarios) – Variación del capital circulante | Mensual | Evaluación de la liquidez, planificación del capital |
|
Flujo de caja libre |
DIRECTOR FINANCIERO | Flujo de caja operativo – Gastos de inversión | Mensual | Decisiones de inversión, gestión de la deuda |
|
Ratio de liquidez corriente |
Controlador | Activos corrientes ÷ Pasivos corrientes | Mensual | Análisis de la liquidez a corto plazo |
|
DSO |
Controlador | (Cuentas por cobrar ÷ Ingresos) × Número de días del periodo seleccionado | Semanal o mensual | Rendimiento de los cobros, calendario de tesorería |
|
DPO |
Controlador | (Cuentas por pagar ÷ Coste de las ventas) × Número de días del periodo seleccionado | Mensual | Gestión de cuentas por pagar, condiciones de los proveedores |
|
Ciclo de conversión de efectivo |
Controlador | (DSO + DIO) – DPO | Mensual | Eficiencia del capital circulante |
|
Volumen de negocio de AR |
Controlador | Ventas a crédito netas ÷ Cuentas por cobrar medias | Mensual | Eficiencia en la gestión de cuentas por cobrar |
|
Rotación de existencias |
Responsable de control / Operaciones | Coste de las mercancías vendidas ÷ Existencias medias | Mensual | Gestión de existencias, planificación de la demanda |
|
Ratio de gastos de explotación |
Director financiero / Controlador | Gastos de explotación ÷ Ingresos | Mensual | Disciplina en los costes, revisión de los gastos generales |
|
Rentabilidad sobre activos |
DIRECTOR FINANCIERO | Beneficio neto ÷ Activos totales | Trimestral | Productividad de los activos |
|
Tasa de crecimiento de los ingresos |
DIRECTOR FINANCIERO | (Ingresos del período actual – Ingresos del período anterior) ÷ Ingresos del período anterior | Mensual | Crecimiento de la facturación, planificación |
Estas cadencias son a título ilustrativo. Las organizaciones deben adaptar las definiciones de los indicadores clave de rendimiento (KPI), la responsabilidad sobre los mismos, los objetivos y los calendarios de revisión en función de sus modelos de negocio, sectores, políticas contables y requisitos de toma de decisiones.
Los indicadores clave de rendimiento (KPI) financieros generan valor cuando vinculan datos fiables con una responsabilidad clara y decisiones bien definidas. Un cuadro de mando específico que los responsables financieros revisen de forma sistemática resulta más útil que una amplia biblioteca de métricas que rara vez da lugar a medidas concretas.
A medida que las empresas crecen, la elaboración manual de informes y la falta de integración de los datos pueden ralentizar la obtención de los resultados de los KPI y reducir su coherencia. El software ERP en la nube puede servir de base para centralizar los datos financieros, automatizar los flujos de trabajo, crear paneles de control adaptados a cada función y generar informes detallados que ayuden a los directores financieros y a los responsables de control a mantener los KPI actualizados y listos para la toma de decisiones.
Preguntas frecuentes sobre los indicadores clave de rendimiento (KPI) financieros para directores financieros y responsables de control de gestión
¿Cuáles son los indicadores clave de rendimiento (KPI) financieros más importantes para los directores financieros y los responsables de control de gestión?
Entre los indicadores clave de rendimiento (KPI) financieros más importantes se incluyen el margen bruto, el margen EBITDA, el margen de beneficio neto, el flujo de caja operativo, el flujo de caja libre, el ratio de liquidez, el periodo medio de cobro (DSO), el ciclo de conversión de efectivo, la rotación de cuentas por cobrar, la rotación de existencias, el ratio deuda/capital propio y la tasa de crecimiento de los ingresos. Los directores financieros suelen hacer hincapié en el rendimiento estratégico, el flujo de caja, el crecimiento y la asignación de capital. Los responsables de control suelen dar mayor importancia al capital circulante, la precisión de los informes, los controles y la eficiencia de los procesos financieros.
¿En qué se diferencian los KPI del director financiero de los del responsable de contabilidad?
Los indicadores clave de rendimiento (KPI) del director financiero suelen centrarse en la rentabilidad, las previsiones, la asignación de capital, la financiación, el crecimiento y los resultados financieros a largo plazo. Los KPI del responsable de control suelen centrarse en la precisión de los informes, el capital circulante, la eficiencia en el cierre contable, las conciliaciones, los controles y la tramitación de transacciones. Ambos puestos revisan con frecuencia los mismos datos, pero los utilizan con periodicidades diferentes y para tomar decisiones distintas.
¿Cuál es la diferencia entre los indicadores clave de rendimiento (KPI) financieros adelantados y los rezagados?
Los KPI adelantados ofrecen indicios sobre el rendimiento futuro potencial. Algunos ejemplos son las tendencias del DSO, la rotación de existencias, la desviación respecto a las previsiones y los indicadores del canal de ventas. Los KPI atrasados, como el margen de beneficio neto, el flujo de caja operativo y la rentabilidad sobre activos, miden los resultados ya obtenidos. Los equipos financieros deben analizar ambos tipos para comprender el rendimiento actual e identificar los riesgos emergentes.
¿Con qué frecuencia deberían revisar los equipos financieros los indicadores clave de rendimiento (KPI) financieros?
La periodicidad adecuada para la revisión depende del indicador clave de rendimiento (KPI) y de la decisión a la que da soporte. La disponibilidad de efectivo, los cobros y el plazo medio de cobro (DSO) pueden requerir una revisión semanal. La rentabilidad, el capital circulante, las desviaciones presupuestarias y los KPI relacionados con el proceso de cierre suelen revisarse mensualmente. La estructura de capital, la rentabilidad de los activos y los indicadores de crecimiento a largo plazo pueden revisarse trimestralmente. Las empresas deben evitar aplicar la misma periodicidad a todos los KPI.
¿Cómo contribuye el software ERP a la elaboración de informes sobre indicadores clave de rendimiento (KPI) financieros?
El software ERP centraliza los datos de cuentas por pagar, cuentas por cobrar, contabilidad general, gestión de tesorería, inventario, proyectos y otras funciones empresariales relacionadas. Los paneles de control basados en roles, los flujos de trabajo automatizados, las definiciones de datos coherentes y los informes detallados pueden reducir la consolidación manual y ayudar a los directores financieros y a los responsables de control a analizar los resultados de los KPI de forma más eficiente.
¿Qué deberían hacer en primer lugar las empresas del segmento medio para mejorar el seguimiento de los indicadores clave de rendimiento financiero?
Empieza por seleccionar entre cinco y diez indicadores clave de rendimiento (KPI) directamente relacionados con las prioridades actuales de la empresa. Documenta la fórmula y la fuente de datos de cada KPI, asigna un responsable, define un objetivo o un umbral de revisión y establece una periodicidad adecuada. A continuación, determina si los sistemas existentes pueden generar la información de forma sistemática y rastrear los resultados hasta las transacciones subyacentes.


