
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Lista de comprobación para el cierre de fin de mes destinada a equipos financieros en expansión que trabajan con sistemas ERP
La lista de comprobación suele incluir las conciliaciones bancarias y de tarjetas de crédito, las cuentas por pagar y por cobrar, las nóminas, el inventario, los activos fijos, las provisiones, los aplazamientos, las operaciones entre empresas, la revisión de los estados financieros y el cierre del periodo. Las tareas concretas variarán en función del sector de la empresa, sus políticas contables, la estructura de la entidad y los requisitos de información.
Un proceso fiable de cierre de fin de mes ayuda a los equipos financieros a elaborar estados financieros puntuales, mantener los controles internos, prepararse para las auditorías y proporcionar a los directivos información fiable para la toma de decisiones. A medida que las empresas incorporan nuevas entidades, sedes, existencias, proyectos, requisitos de nóminas o procesos específicos del sector, las hojas de cálculo informales y las aprobaciones por correo electrónico resultan cada vez más difíciles de gestionar.
Una lista de comprobación escalable para el cierre contable no se limita a enumerar tareas. Define el orden en el que deben realizarse las tareas, identifica las dependencias, asigna responsabilidades, especifica la documentación necesaria para su finalización y documenta la revisión y la aprobación. Esta guía ofrece una lista de comprobación práctica que los equipos financieros pueden adaptar a su organización.
Principales conclusiones:
- Una lista de comprobación para el cierre de fin de mes debe definir las tareas, los responsables, los plazos, las dependencias, la documentación justificativa y las aprobaciones.
- El cierre suele incluir la preparación previa al cierre, las conciliaciones, los ajustes, la revisión financiera, la elaboración de informes y el bloqueo del período.
- Una tarea completada debe ser cotejada, documentada, revisada y aprobada, y no solo marcada como finalizada.
- Los equipos financieros pueden reducir los retrasos en el cierre de cuentas realizando las tareas de mayor volumen a lo largo del mes y resolviendo las excepciones con antelación.
- Un software de gestión financiera conectado puede reducir las transferencias manuales, mejorar la visibilidad del cierre y reforzar los controles financieros.
Lista de comprobación para el cierre de fin de mes destinada a los equipos financieros
La siguiente lista de verificación sirve de punto de partida para un equipo financiero en expansión. Los responsables sugeridos son ejemplos y deben adaptarse en función de la estructura organizativa de la empresa, las políticas contables, los umbrales de importancia relativa y los requisitos de separación de funciones.
Fase 1: Preparación previa al cierre
| Punto de la lista de comprobación | Propietario sugerido | Prueba de finalización |
|---|---|---|
|
Confirma el calendario de cierre, los plazos y la fecha de presentación de informes |
Controlador | Calendario de cierre aprobado |
|
Asigna un responsable y un revisor a cada tarea finalizada |
Controlador | Matriz de responsabilidades |
|
Revisar las tareas pendientes y los asuntos pendientes del cierre anterior |
Responsable de contabilidad | Registro actualizado de partidas pendientes |
|
Comunicar las fechas límite para facturas, gastos, nóminas y transacciones |
Controlador | Aviso de corte |
|
Solicitar las facturas pendientes de los proveedores y los gastos de los empleados |
Responsables de cuentas por pagar y gastos | Informe sobre el estado de la presentación |
|
Revisar los pedidos de compra pendientes y los recibos que aún no se han facturado |
AP o compras | Informe de compromiso abierto |
|
Identificar las provisiones recurrentes y las inusuales |
Contable sénior | Calendario preliminar de devengos |
|
Confirmar las fechas de nómina y las operaciones fuera de ciclo |
Responsable de nóminas | Calendario y informes de nóminas |
|
Conciliar las cuentas de gran volumen hasta la última fecha disponible |
Titulares de cuentas | Conciliaciones provisionales |
|
Confirmar que cada entidad haya contabilizado los saldos y las operaciones entre empresas. |
Contables de entidades | Informe de operaciones entre empresas |
|
Revisar las plantillas y los calendarios de los asientos contables recurrentes |
Contable sénior | Calendario actualizado de la revista |
Fase 2: Conciliaciones y revisión de transacciones
| Punto de la lista de comprobación | Propietario sugerido | Prueba de finalización |
|---|---|---|
|
Conciliar todas las cuentas bancarias con los extractos |
Contable de caja | Conciliaciones bancarias aprobadas |
|
Conciliar las cuentas de las tarjetas de crédito y de los proveedores de servicios de pago |
Contable de caja o de personal | Conciliaciones de cuentas aprobadas |
|
Conciliar las cuentas por cobrar con el libro mayor |
Contable de AR | Conciliación entre la cuenta de activos y el libro mayor |
|
Revisar la antigüedad de las cuentas por cobrar, los abonos, las bajas y los requisitos de provisiones |
Responsable o controlador de AR | Informe de envejecimiento revisado |
|
Conciliar las cuentas por pagar con el libro mayor |
Contable de AP | Conciliación entre cuentas de cuentas por pagar y cuentas generales |
|
Revisar los recibos sin contrapartida, las órdenes de compra pendientes y los pasivos no contabilizados |
AP o compras | Informe de excepciones |
|
Conciliar las cuentas de nóminas, prestaciones, impuestos y cuentas de compensación |
Contable de nóminas | Conciliación de nóminas |
|
Conciliar los saldos de existencias y de productos en curso, si procede |
Contable de inventario o de costes | Conciliación de existencias |
|
Conciliar las altas, las bajas y la amortización acumulada del inmovilizado. |
Contable de activos fijos | Actualización de los activos fijos |
|
Conciliar los saldos de deuda, intereses y financiación |
Contable sénior | Conciliación de extractos bancarios |
|
Conciliar las cuentas entre entidades del mismo grupo |
Contables de entidades | Conciliación entre empresas |
|
Revisar las cuentas en suspenso, las cuentas por liquidar y las cuentas sin clasificar |
Contable | Lista de excepciones resueltas |
|
Conciliar otras cuentas importantes del balance |
Titulares de cuentas asignados | Conciliaciones de cuentas firmadas |
Fase 3: Ajuste y cierre de asientos contables
| Punto de la lista de comprobación | Propietario sugerido | Prueba de finalización |
|---|---|---|
|
Registrar los gastos incurridos pero aún no facturados |
Contable sénior | Cálculo y contabilización de la periodificación |
|
Registrar los ingresos devengados pero no facturados, cuando proceda |
Contable de ingresos | Cuadro de ingresos de apoyo |
|
Contabilizar la amortización de los gastos anticipados |
Contable | Traspaso de saldo prepago |
|
Contabilizar la depreciación y la amortización |
Contable de activos fijos | Plan de amortización |
|
Registrar las acumulaciones de nóminas, comisiones, bonificaciones y prestaciones |
Contable de nóminas | Calendario de devengos |
|
Actualizar los calendarios de ingresos diferidos |
Contable de ingresos | Proyección de los ingresos diferidos |
|
Anota la revalorización de la moneda extranjera, si procede |
Contable sénior | Informe de revalorización |
|
Registrar los ajustes fiscales de acuerdo con las políticas establecidas |
Contable fiscal o contable sénior | Calendario fiscal |
|
Anular o liquidar las provisiones de ejercicios anteriores, según corresponda |
Contable sénior | Informe de devengos y reversiones |
|
Revisar y aprobar todos los asientos contables provisionales |
Responsable del tratamiento o revisor designado | Asientos contables aprobados |
|
Comprueba que se hayan adjuntado los documentos justificativos a las entradas de material |
Redactores y revisores de la revista | Documentación completa |
Fase 4: Revisión, elaboración de informes y cierre del periodo
| Punto de la lista de comprobación | Propietario sugerido | Prueba de finalización |
|---|---|---|
|
Revisa el balance de comprobación para detectar saldos inusuales o inesperados. |
Controlador | Balance de comprobación revisado |
|
Elabora la cuenta de resultados, el balance y el estado de flujos de efectivo |
Equipo de información financiera | Cuentas anuales provisionales |
|
Comparar los resultados con los del periodo anterior, el presupuesto y las previsiones |
FP&A o responsable de control de gestión | Análisis de varianza |
|
Investigar y documentar las desviaciones en los materiales |
Titulares de cuentas | Comentario sobre la varianza |
|
Confirmar que los libros auxiliares concuerdan con las cuentas de control del libro mayor |
Controlador | Resumen de la conciliación |
|
Realizar la consolidación completa de varias entidades y las compensaciones correspondientes, si procede |
Contable de consolidación | Balance de comprobación consolidado |
|
Revisar los estados financieros y los anexos correspondientes |
Controlador o director financiero | Revisión documentada |
|
Resolver o documentar las excepciones restantes |
Responsable de contabilidad | Informe de partidas pendientes |
|
Obtener la aprobación definitiva del paquete de informes |
Director financiero o responsable de finanzas | Aprobación definitiva |
|
Bloquear el período contable para impedir que se realicen contabilizaciones no autorizadas |
Administrador financiero autorizado | Confirmación del estado del periodo |
|
Distribuir los informes aprobados a las partes interesadas |
Equipo de control o de elaboración de informes | Paquete de informes distribuidos |
|
Archivar conciliaciones, documentos de trabajo, autorizaciones e informes |
Equipo de contabilidad | Archivo completo de cierres |
|
Realizar un análisis retrospectivo exhaustivo y establecer medidas de mejora |
Equipo de finanzas | Registro actualizado de mejoras |
¿Cómo deberían utilizar los equipos financieros una lista de comprobación para el cierre de fin de mes?
Para cada elemento de la lista de comprobación, asigna una persona encargada de la preparación, una persona encargada de la revisión, una fecha límite, un estado, una dependencia y la documentación justificativa necesaria. Utiliza etiquetas de estado coherentes, como «no iniciado», «en curso», «bloqueado», «listo para revisión» y «completado».
La lista de comprobación debe distinguir entre la finalización y la aprobación. Una conciliación no se considera finalizada por el mero hecho de haberla elaborado; es necesario explicar las diferencias, adjuntar la documentación justificativa y que un revisor autorizado apruebe el trabajo.
Los responsables financieros también deben documentar qué tareas se aplican únicamente a determinadas entidades, sectores o períodos contables. Por ejemplo, la conciliación de existencias puede aplicarse a empresas de distribución y fabricación, mientras que las revisiones de los costes de los proyectos y de los trabajos en curso pueden ser más relevantes para organizaciones del sector de la construcción y de los servicios profesionales.
¿Qué hace que una lista de comprobación para el cierre de fin de mes sea eficaz?
Una lista de comprobación eficaz para el cierre de fin de mes establece las responsabilidades y permite tener una visión global de todo el proceso de cierre. En ella se indica qué hay que completar, quién prepara y revisa cada tarea, cuándo vence el plazo, de qué tareas depende y qué documentación se requiere.
Los responsables financieros deberían ser capaces de determinar:
- ¿Qué tareas están completadas, en curso o bloqueadas?
- ¿Qué datos se han retrasado y quién es el responsable de ellos?
- ¿Qué conciliaciones contienen diferencias sin resolver?
- ¿Qué asientos contables siguen pendientes de aprobación?
- Si los estados financieros están listos para su revisión
- ¿Qué asuntos deberían trasladarse al próximo ciclo de cierre?
Entre los indicios habituales de que una lista de comprobación no es eficaz se incluyen: una responsabilidad poco clara, retrasos recurrentes en la introducción de datos, versiones de hojas de cálculo sin controlar, asientos contables sin justificación, diferencias de conciliación sin resolver y una visibilidad limitada del estado general del cierre.
Pasos del proceso de cierre de fin de mes que los equipos de finanzas deberían estandarizar
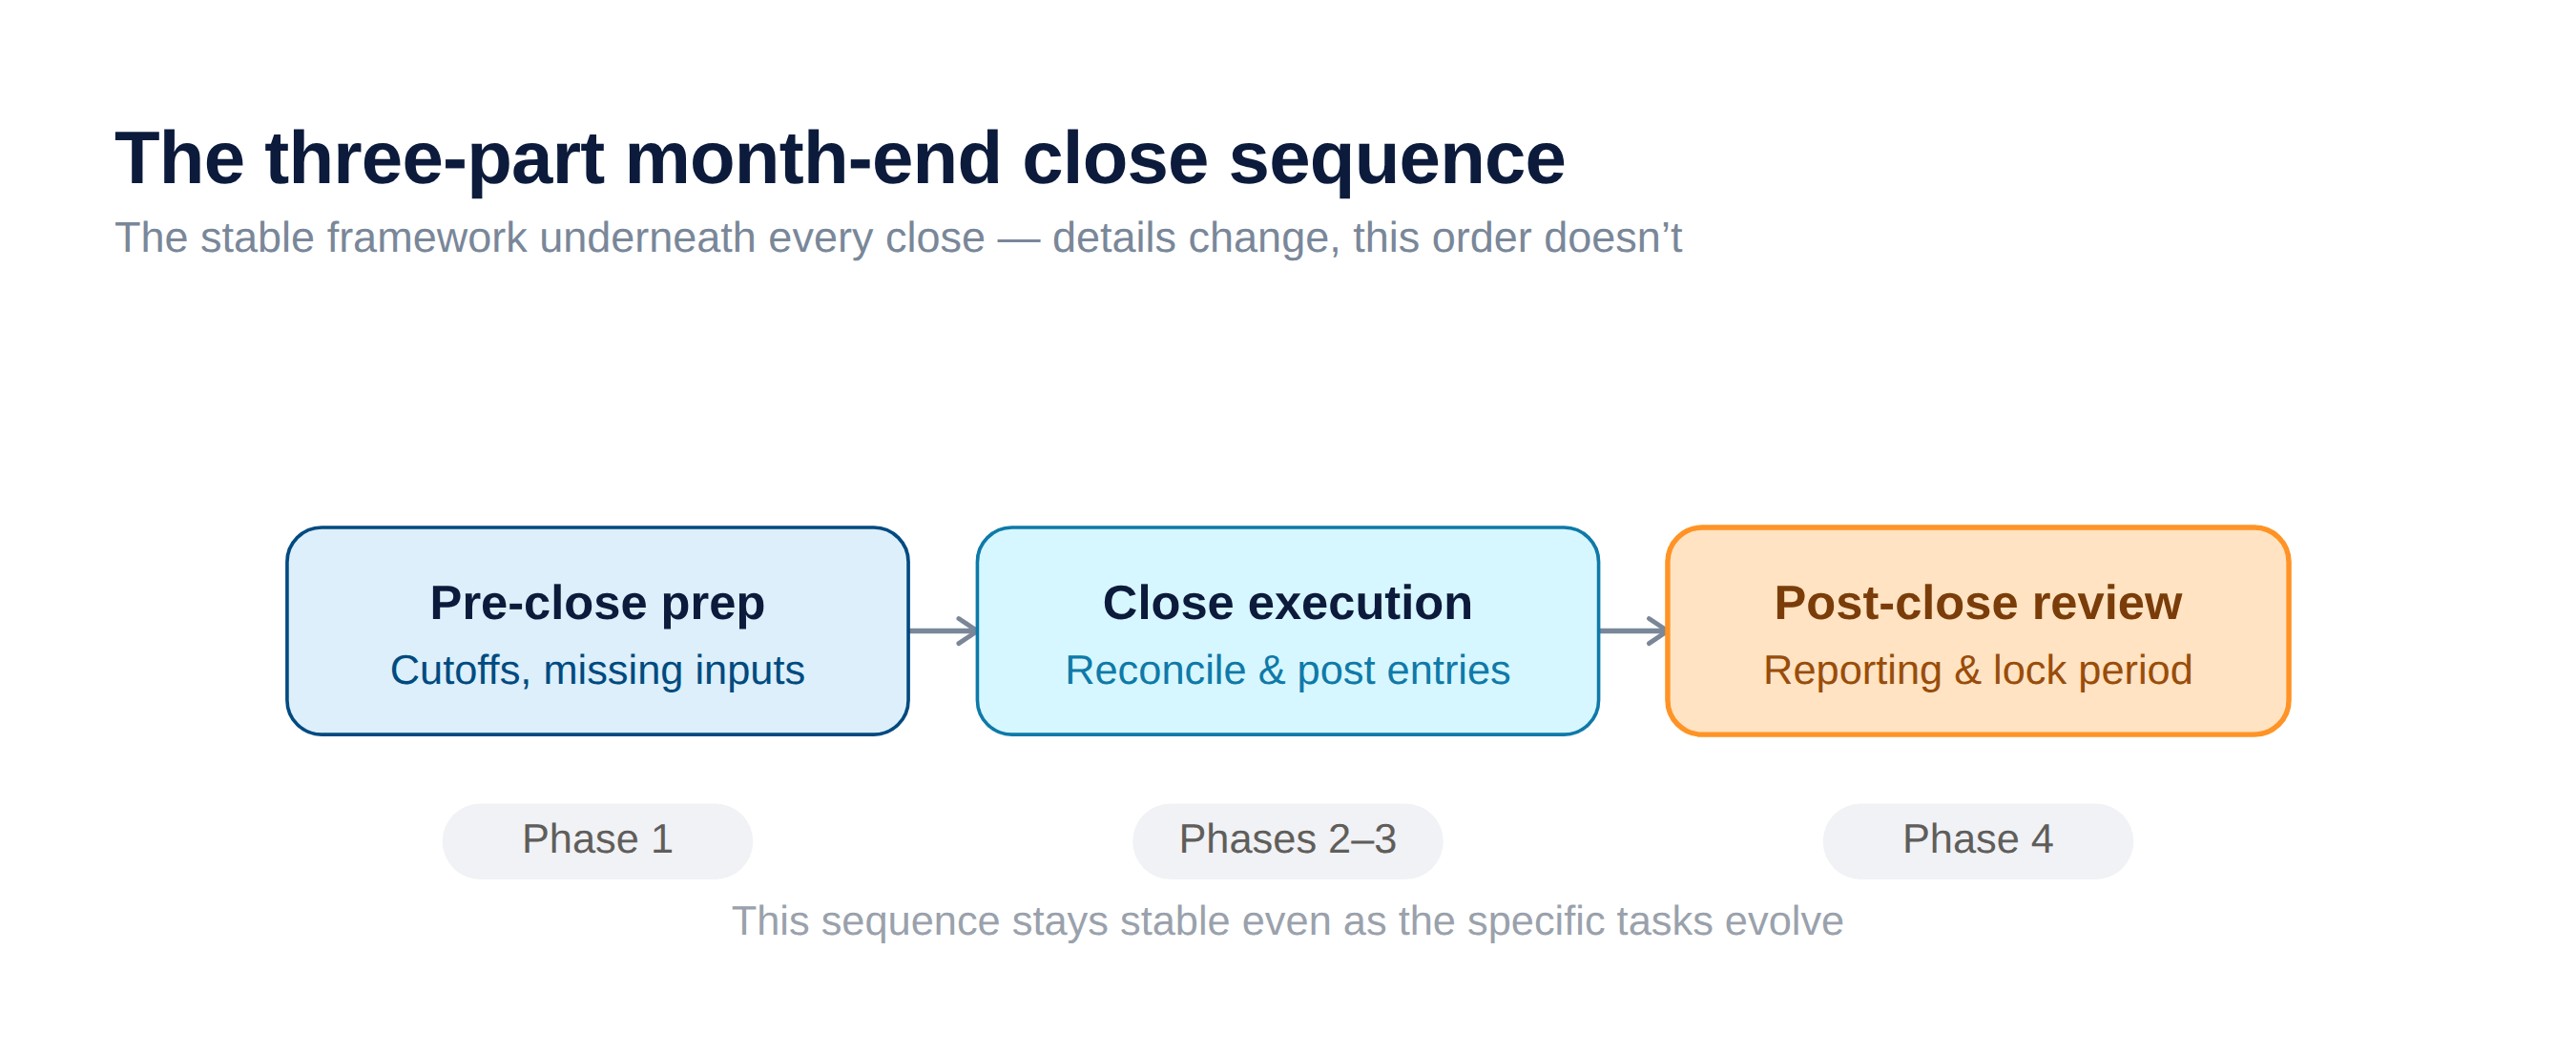
Aunque las tareas concretas varían en función del sector, el tamaño de la empresa, la configuración del sistema y los requisitos de presentación de informes, los equipos financieros que realizan el cierre de forma sistemática y precisa siguen una secuencia definida que consta de tres partes:
- Preparativos previos al cierre
- Ejecución cercana
- Revisión posterior al cierre
Esta secuencia debe mantenerse estable aunque los detalles de cada paso vayan cambiando. Los responsables empresariales deben ajustar siempre las tareas de cierre a las normas contables aplicables, los requisitos fiscales y las expectativas de control interno. Además, antes de establecer o actualizar los procesos de cierre, deben consultar con profesionales cualificados en materia de contabilidad.
1. Tareas previas al cierre: prepararse para un cierre mensual impecable
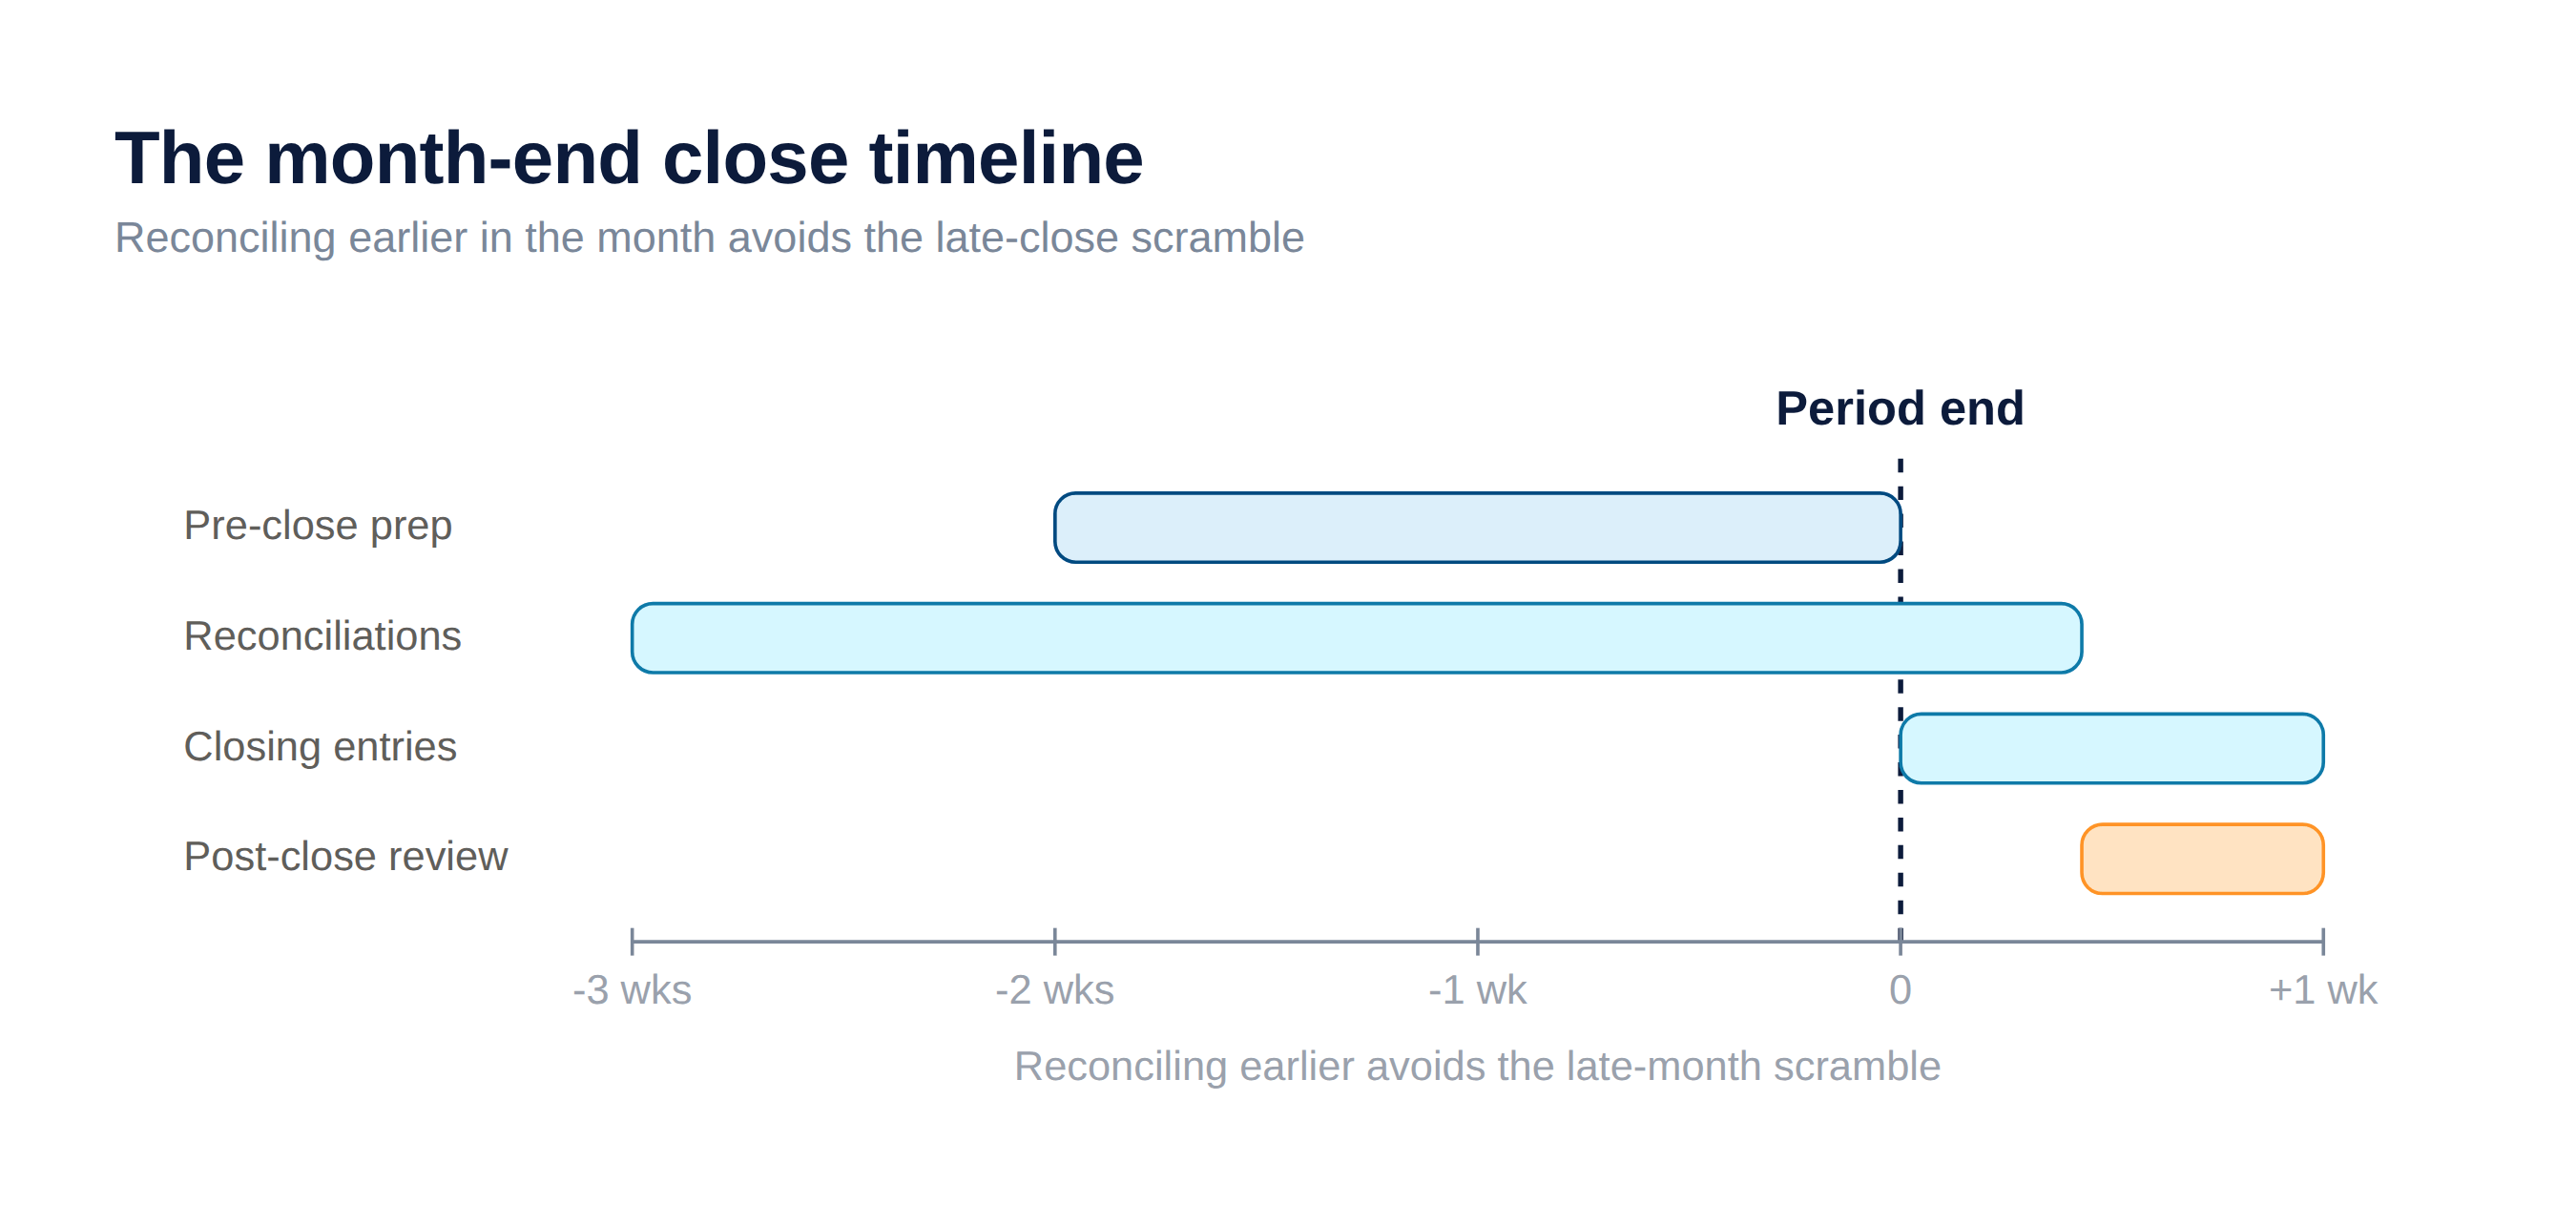
El trabajo previo al cierre reduce el ajetreo de finales de mes al detectar los datos que faltan antes de que los libros estén listos para el cierre. Entre una y dos semanas antes del final del periodo, los equipos financieros deben actualizar el calendario de cierre, confirmar quiénes son los responsables de cada tarea y enviar recordatorios sobre los plazos de cierre a todos los departamentos implicados. Esto incluye recopilar facturas e informes de gastos, revisar las órdenes de compra pendientes, comprobar los extractos bancarios en busca de transacciones no contabilizadas e identificar las periodificaciones que habrá que registrar.
Las empresas en crecimiento son las que más se benefician de la estandarización de los plazos interfuncionales para los responsables de RR. HH., nóminas, compras, operaciones, ventas y los jefes de departamento. Cuando una empresa manufacturera realiza un seguimiento de los costes del trabajo en curso (WIP) o una empresa constructora concilia los costes de obra en varios proyectos, esperar a recibir los datos operativos en una fase avanzada del ciclo genera errores posteriores que son difíciles de subsanar. La coordinación entre departamentos antes del cierre garantiza que esos datos lleguen a tiempo.
2. Las tareas de cierre de ejecución abarcan las conciliaciones y los ajustes
La lista de comprobación básica para el cierre contable abarca las tareas que permiten transformar los datos brutos de las transacciones en estados financieros revisados y respaldados. Los equipos deben contabilizar los ingresos y los gastos del periodo, conciliar las cuentas bancarias y de tarjetas de crédito, y conciliar los sublibros de cuentas por pagar (AP) y cuentas por cobrar (AR) con el libro mayor. Las cuentas del balance general requieren una revisión individual, y cualquier discrepancia debe resolverse, no solo anotarse.
Otras tareas de ejecución incluyen contabilizar periodificaciones, registrar la amortización de los activos fijos, validar los asientos de nóminas y preparar estados financieros preliminares para su revisión por parte de la dirección. Los aspectos específicos de cada sector añaden una mayor complejidad. Los distribuidores y fabricantes deben conciliar los saldos de existencias y de trabajo en curso. Las empresas de construcción deben verificar la contabilidad de costes de las obras en todos los proyectos activos. Las empresas con flujos de ingresos recurrentes deben confirmar que los calendarios de ingresos diferidos estén actualizados. Y las organizaciones con múltiples entidades deben completar las eliminaciones entre empresas antes de que pueda comenzar la consolidación.
Cada asiento contable relevante debe ir acompañado de la documentación justificativa correspondiente y ser aprobado por un revisor antes de que se cierre el periodo. Esta es la base para estar preparados para una auditoría y garantizar la integridad de los estados financieros. El software de contabilidad general de Acumatica permite aplicar controles de periodo, aprobaciones de asientos contables y registros de auditoría que ayudan a los equipos a cumplir estas normas de forma coherente.
3. Los análisis posteriores al cierre convierten rápidamente los datos financieros en información útil
El trabajo posterior al cierre ayuda a la dirección a comprender qué ha cambiado, por qué ha cambiado y qué se debe mejorar antes del próximo ciclo. Una vez cerrado el periodo, los equipos financieros deben realizar una revisión final de los estados financieros, preparar análisis de desviaciones y comentarios sobre la comparación entre el presupuesto y los resultados reales, distribuir los informes financieros a las partes interesadas, archivar los documentos de trabajo y la documentación justificativa, y actualizar el calendario de cierre para el próximo periodo.
Realizar una breve revisión al final de cada ciclo de cierre es uno de los hábitos más valiosos que puede adoptar un equipo financiero. Los cuellos de botella recurrentes, como las facturas atrasadas de los proveedores, los retrasos en los asientos contables manuales o los problemas de conciliación sin resolver, suelen aparecer en el mismo lugar cada mes. Documentar y abordar esos patrones mejora de forma constante el proceso con el paso del tiempo.
¿Qué controles del cierre de fin de mes reducen el riesgo en la presentación de informes?
Para reducir el riesgo en la presentación de información financiera no basta con realizar las tareas con rapidez. Los equipos financieros solo deben considerar una tarea como completada cuando se haya conciliado, documentado, revisado, aprobado y protegido frente a modificaciones no autorizadas.
| Cerrar riesgo | Control recomendado | Certificado de finalización |
|---|---|---|
|
Actividad incompleta de cuentas por pagar o cuentas por cobrar |
Aplicar los plazos límite para las transacciones y conciliar los libros auxiliares con el libro mayor | Conciliación de los libros auxiliares aprobada |
|
Asientos contables sin justificación |
Exigir documentación y una aprobación independiente para las entradas de material | Documento adjunto con el registro de apoyo y aprobación |
|
Cuentas del balance general no conciliadas |
Asigna cada cuenta de material a un responsable de la elaboración y a un revisor | Conciliación de cuentas firmada |
|
Errores en la hoja de cálculo o conflictos entre versiones |
Utiliza plantillas controladas, acceso restringido e historial de versiones | Documento de trabajo definitivo aprobado |
|
Falta de claridad sobre la responsabilidad de las tareas |
Asignar responsables de la elaboración, revisores y plazos | Cerrar la matriz de responsabilidades |
|
Actividad no autorizada tras el cierre |
Restringir el acceso y bloquear el periodo tras la aprobación | Registro de bloqueo por período |
|
Discrepancias sin resolver |
Llevar un registro de excepciones con los responsables y los plazos | Informe de excepciones aprobado |
|
Separación inadecuada de funciones |
Separar las fases de preparación, aprobación, publicación y gestión siempre que sea posible | Revisión de funciones y permisos |
|
Faltan documentos justificativos |
Definir los requisitos de documentación para cada tarea relacionada con los materiales | Archivo completo de cierres |
|
Fallos repetidos al cerrar |
Llevar a cabo una revisión posterior al cierre y realizar un seguimiento de las medidas correctoras | Registro de medidas de mejora |


