
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Los métodos tradicionales de cobro pueden seguir siendo prácticos para las empresas con un volumen reducido de facturas y requisitos sencillos. La automatización cobra mayor importancia cuando el aumento del volumen de transacciones, un seguimiento irregular, los retrasos en la conciliación o la visibilidad limitada de los informes empiezan a afectar al rendimiento del cobro.
Los responsables financieros que evalúen estos enfoques deberían tener en cuenta algo más que el posible ahorro de tiempo. La decisión afecta a los controles financieros, a la precisión de los informes, a la comunicación con los clientes, a la escalabilidad y a la capacidad de la organización para gestionar el capital circulante.
Esta guía compara la automatización de la gestión de cuentas por cobrar (AR) con los métodos tradicionales de cobro en las actividades más importantes, explica cuándo puede ser adecuado cada enfoque e identifica las señales de alerta que indican que un proceso manual ya no respalda el negocio de forma eficaz.
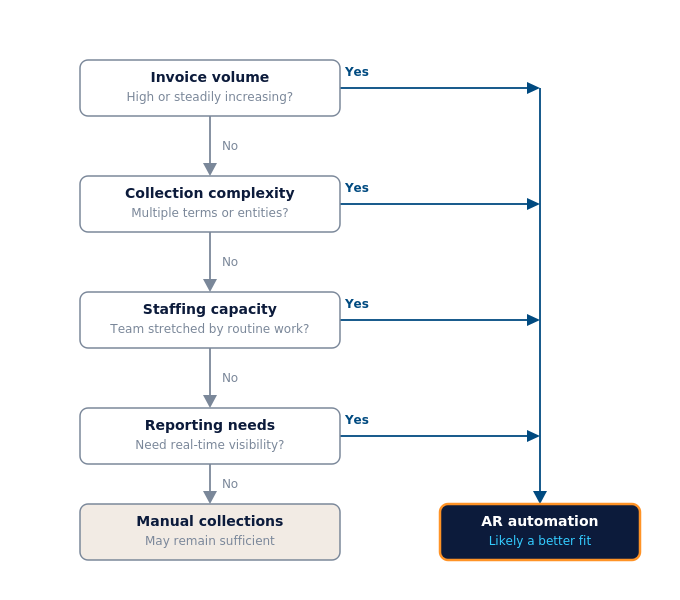
Diagrama de flujo de la decisión sobre cobros de AR
Nota sobre el asesoramiento profesional:Las decisiones relativas a la automatización de la contabilidad de cuentas por cobrar deben ajustarse a las políticas contables y a los controles internos de su empresa. Los responsables financieros deben consultar a profesionales cualificados en materia de contabilidad, auditoría, fiscalidad y cumplimiento normativo, especialmente en entornos regulados o con múltiples entidades y de carácter transfronterizo.
Principales conclusiones
- En los procesos de cobro tradicionales, los empleados se encargan manualmente de gestionar las facturas, los recordatorios, la conciliación de pagos y la escalación de incidencias.
- La automatización de la gestión de cuentas por cobrar utiliza flujos de trabajo de software para estandarizar las actividades repetitivas de cobro.
- Los procesos manuales pueden seguir siendo viables cuando el volumen de facturas y la complejidad del cobro son bajos.
- La automatización cobra mayor importancia a medida que aumentan el volumen de transacciones, el número de clientes, los requisitos de presentación de informes y la complejidad operativa.
- La automatización conectada al sistema ERP puede reducir la necesidad de introducir datos por duplicado y los requisitos de sincronización al vincular las cuentas por cobrar con los pedidos, los pagos, el efectivo y los informes financieros.
- Las empresas deberían comparar el rendimiento antes y después de la automatización teniendo en cuenta el DSO, los saldos vencidos, la precisión en la contabilización de los pagos, la eficacia en el cobro y el esfuerzo del personal.
¿Cuál es la diferencia entre la automatización de la gestión de cuentas por cobrar y el cobro tradicional?
Los procesos tradicionales de cobro dependen de los empleados para llevar a cabo y coordinar las actividades rutinarias relacionadas con las cuentas por cobrar. La automatización de las cuentas por cobrar realiza las tareas repetitivas mediante flujos de trabajo configurables y permite que los empleados se centren en las excepciones y en las decisiones que requieren criterio humano. Las diferencias prácticas se aprecian en la coherencia, la rapidez, la visibilidad, los controles financieros y la capacidad de gestionar mayores volúmenes de transacciones.
¿Qué son los métodos tradicionales de cobro?
Los métodos tradicionales de cobro son procesos gestionados por los empleados que utilizan hojas de cálculo, correos electrónicos, llamadas telefónicas, recordatorios de calendario y la conciliación manual de pagos. Aunque estos métodos pueden funcionar con volúmenes de transacciones reducidos, mantener un seguimiento constante y una información precisa se vuelve más difícil a medida que crece la empresa.
¿Qué es la automatización de la RA?
La automatización de la gestión de cuentas por cobrar utiliza flujos de trabajo de software para gestionar las actividades repetitivas de cobro, como el envío de facturas, los recordatorios de pago, las reclamaciones, la contabilización de cobros, la escalación de casos y la elaboración de informes. Los empleados siguen encargándose de gestionar las disputas, las políticas de cobro, las relaciones con los clientes y las transacciones inusuales.
| Área de evaluación | Colecciones tradicionales | Automatización de la RA |
|---|---|---|
|
Entrega de facturas |
Los empleados preparan y envían las facturas de forma individual | Las facturas se generan y se envían mediante flujos de trabajo definidos |
|
Recordatorios de pago |
El personal realiza un seguimiento de las fechas de vencimiento y se pone en contacto con los clientes de forma manual | Los recordatorios se envían según horarios configurables y las normas del cliente. |
|
Aplicación de cobros |
Los pagos se concilian manualmente con las facturas pendientes | Las reglas de conciliación automatizan la tramitación rutinaria de los pagos |
|
Informes |
Es posible que los informes requieran datos procedentes de varios archivos o sistemas | Los informes se actualizan a medida que se procesan las operaciones vinculadas |
|
Controles de crédito |
Los empleados supervisan los límites y los saldos vencidos | Las reglas y las alertas identifican los límites, los riesgos y las excepciones |
|
Coherencia |
Los procesos pueden variar según el empleado o el cliente | Los flujos de trabajo aplican las políticas establecidas de forma más coherente |
|
Escalabilidad |
Un mayor volumen suele requerir un mayor esfuerzo por parte del personal | El volumen puede aumentar sin que ello suponga un aumento proporcional del trabajo manual |
|
Intervención humana |
El personal se encarga de gestionar las actividades rutinarias y las excepcionales | El personal se centra en las excepciones y en las decisiones de los clientes |
|
Esfuerzo de implementación |
Es posible que sea necesaria una configuración técnica mínima | Es necesario preparar los datos, configurar el flujo de trabajo, realizar pruebas y llevar a cabo actividades de formación. |
|
El ajuste perfecto |
Volumen reducido y requisitos sencillos | Aumento del volumen, la complejidad, el número de entidades o los requisitos de presentación de informes |
¿En qué aspectos empiezan a fallar los métodos tradicionales de cobro?
- Errores en la introducción de datos: la introducción manual aumenta el riesgo de que se produzcan importes incorrectos, códigos de cuenta erróneos y registros duplicados.
- Errores en la conciliación de pagos: la falta de información sobre los pagos o la inconsistencia de la misma dificulta la conciliación de los pagos con las facturas pendientes.
- Atrasos en la conciliación: los pagos no contabilizados hacen que los saldos de los clientes y los informes de caja estén desactualizados.
- Seguimiento irregular: el momento en que se envían los recordatorios puede depender de la disponibilidad de los empleados y de los métodos de seguimiento de cada uno.
- Visibilidad limitada: los datos fragmentados o retrasados dificultan la identificación de las prioridades de cobro y los riesgos relacionados con el flujo de caja.
- Limitaciones de personal: El aumento del volumen de facturas genera un volumen de trabajo adicional que puede requerir un incremento proporcional de la plantilla.
Estas limitaciones no implican que haya que sustituir todos los procesos manuales. La decisión depende de si la empresa puede seguir gestionando su volumen de cobros de forma coherente, precisa y rentable.
¿Cómo cambia la integración del ERP el panorama?
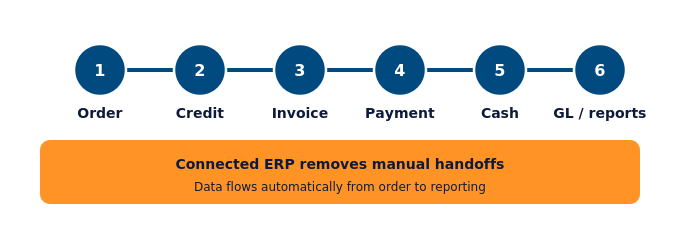
La integración es una diferencia importante a la hora de comparar los procesos de cobro tradicionales con los automatizados. Un proceso manual puede obligar a los empleados a transferir información entre los registros de clientes, los pedidos de venta, las facturas, el movimiento bancario, las hojas de cálculo y el libro mayor. La automatización conectada al ERP puede reducir esos traspasos de información mediante el uso de datos compartidos a lo largo de todo el proceso, desde el pedido hasta el cobro.
En Acumatica, las actividades relacionadas con las cuentas por cobrar están vinculadas a los pedidos de venta, los registros de clientes, los pagos, la gestión de tesorería y el libro mayor. Esto permite que la información sobre facturas, créditos, pagos e informes se transmita a través de flujos de trabajo financieros interconectados, al tiempo que se mantiene un registro de auditoría.
Cómo el análisis del proceso «del pedido al cobro» mejora las decisiones en materia de cobros
Los análisis del ciclo «del pedido al cobro» proporcionan a los equipos financieros los datos que necesitan para priorizar los cobros, supervisar la antigüedad de las cuentas, evaluar las tendencias de pago e identificar los cuellos de botella en todo el ciclo «de la factura al cobro». Sin análisis integrados, los responsables suelen descubrir los problemas de flujo de caja cuando estos ya han afectado a las operaciones.
Los informes prácticos sobre el proceso «del pedido al cobro» abarcan los grupos de antigüedad (agrupaciones de facturas pendientes en función del tiempo que llevan vencidas), las tendencias del DSO a lo largo del tiempo, la eficacia en el cobro por segmento de clientes, el estado de pago por factura, así como el volumen de reclamaciones y las tasas de resolución. Estas métricas operativas son datos que sirven de base para que las empresas definan sus decisiones crediticias, las prioridades de dotación de personal y las previsiones de tesorería.
Para los ejecutivos, el resultado más importante no es una tabla de datos, sino una respuesta clara a dos preguntas prácticas: «¿Qué cuentas requieren atención hoy? ¿Y cuál es el impacto probable en la situación de tesorería del próximo mes?». Los paneles de control conectados a datos de ERP en tiempo real permiten acceder a esa respuesta de forma casi instantánea, sin tener que esperar a un informe manual. La detección de anomalías basada en inteligencia artificial de Acumatica también ayuda a los equipos financieros a identificar patrones inusuales en los datos de cuentas por cobrar, como valores atípicos en el comportamiento de pago o excepciones en los márgenes, lo que permite tomar decisiones más rápidas y con mayor seguridad.
Las funciones de gestión de pedidos de venta de Acumatica amplían esta visibilidad hacia las fases iniciales del proceso, vinculando la actividad de los pedidos con el estado de las facturas y los pagos, de modo que los equipos de finanzas y operaciones comparten una visión común del estado de las cuentas de los clientes.
¿Qué funciones marcan las mayores diferencias entre el cobro manual y el cobro automatizado?
Los equipos financieros en expansión deberían evaluar la automatización de la gestión de cuentas por cobrar en función de ocho capacidades fundamentales, que influyen directamente en la coherencia del cobro y en la visibilidad de la tesorería.
| Actividad de cobro | Enfoque manual | Capacidad para evaluar |
|---|---|---|
|
Entrega de facturas |
Los empleados emiten y envían facturas | Generación programada y envío electrónico |
|
Seguimiento de pagos |
El personal supervisa las fechas de vencimiento y envía recordatorios | Recordatorios configurables y flujos de trabajo de reclamación |
|
Concordancia de pagos |
El personal compara los pagos con las facturas | Aplicación de cobros basada en reglas y gestión de excepciones |
|
Priorización de la recaudación |
Los empleados revisan las hojas de cálculo y los informes de antigüedad | Alertas, paneles de control, análisis de antigüedad e indicadores de riesgo |
|
Gestión del crédito |
Los límites y los saldos vencidos se revisan manualmente. | Flujos de trabajo para la aplicación y aprobación de límites de crédito |
|
Escalada |
Las medidas dependen de la concienciación del personal | Reglas basadas en la edad, el saldo, el cliente o el riesgo |
|
Informes |
Los informes se elaboran periódicamente | Cuadros de mando conectados y análisis detallado a nivel de transacción |
|
Controles |
La supervisión depende de una revisión manual | Permisos, autorizaciones, registros de auditoría y flujos de trabajo de excepciones |
Otras funciones complementarias, como los portales de autoservicio para clientes, la compatibilidad con varias divisas y los análisis financieros avanzados, también son importantes, pero dependen de estas capacidades básicas para funcionar correctamente.
Para obtener información más detallada sobre las funciones de cuentas por cobrar y de gestión financiera integral de Acumatica, consulta las descripciones generales del software de cuentas por cobrar y del software de gestión financiera.
¿En qué se diferencian los controles de cobro y de crédito entre ambos enfoques?
En un proceso de cobro tradicional, los empleados supervisan los informes de antigüedad de las cuentas, determinan qué clientes requieren un seguimiento, preparan las comunicaciones y deciden cuándo debe elevarse un caso. La calidad y la rapidez con que se llevan a cabo estas actividades pueden variar en función de la carga de trabajo y la disponibilidad del personal.
En un proceso automatizado, las reglas predefinidas pueden activar recordatorios, avisos de impago, alertas de crédito y tareas de escalado en función de las fechas de vencimiento, las categorías de antigüedad, los umbrales de saldo o las clasificaciones de los clientes. Los empleados siguen siendo los responsables de determinar las políticas, revisar las excepciones y gestionar las situaciones delicadas de los clientes.
La automatización debe servir de apoyo —y no sustituir— al criterio humano adecuado. La frecuencia de las comunicaciones, el tono, las normas de escalado y las políticas de crédito deben reflejar las relaciones de la empresa con los clientes, los controles internos y los requisitos aplicables.
¿Cuándo debería una empresa pasar del cobro tradicional a la automatización de la gestión de cuentas por cobrar?
Una empresa debería plantearse cambiar de sistema cuando las actividades de cobro manuales empiecen a limitar la coherencia, la visibilidad o el crecimiento. No existe un umbral universal en cuanto al volumen de facturas, ya que la decisión también depende del número de clientes, la complejidad de los pagos, la capacidad de la plantilla, las entidades, las divisas y los requisitos de presentación de informes.
Plantéate evaluar la automatización de la gestión de cuentas por cobrar y los flujos de trabajo financieros conectados al ERP si tu equipo se enfrenta a alguna de las siguientes situaciones:
- El volumen de facturas ha crecido más rápido que la capacidad del equipo de cuentas por cobrar.
- El periodo medio de cobro (DSO; el número medio de días que se tarda en cobrar un pago tras realizar una venta) lleva aumentando durante dos o más trimestres consecutivos.
- La precisión de las previsiones de tesorería ha disminuido a pesar de que los ingresos se han mantenido estables.
- La conciliación de pagos suele acumular retrasos que se trasladan al período siguiente.
- Los clientes están recibiendo comunicaciones irregulares o tardías sobre los saldos pendientes de pago.
- Las decisiones crediticias se basan en información que, para cuando llega a manos de la persona encargada de tomarlas, ya tiene varios días de antigüedad.
- El volumen de litigios está aumentando sin que exista un proceso de resolución claro.
- Los responsables financieros carecen de visibilidad en tiempo real sobre la situación de las cuentas por cobrar de la empresa.
- La actividad de cobro está aumentando más rápidamente que los ingresos o el volumen de transacciones.
- Se necesitan más empleados, principalmente para realizar tareas repetitivas de recogida.
- Los responsables no pueden determinar qué cuentas requieren atención inmediata.
- Cada empleado sigue un proceso de recordatorio o de escalado distinto.
- La información sobre clientes, facturas y pagos debe conciliarse entre varios sistemas.
La conclusión es la siguiente: cuando un equipo en expansión que realiza más trabajo obtiene resultados iguales o peores, los procesos que llevaron a la empresa a esta fase de crecimiento se han convertido en el problema.
¿Qué método de cobro es el más adecuado?
| Situación empresarial | Las recaudaciones tradicionales pueden ser suficientes | La automatización de la RA podría ser una opción adecuada |
|---|---|---|
|
Volumen de facturas |
Bajo y relativamente estable | Elevado o en constante aumento |
|
Complejidad del cobro |
Condiciones de pago claras y con pocas excepciones | Varios términos, grupos de clientes, entidades o tipos de excepción |
|
Plantilla |
El equipo cuenta con la capacidad suficiente | El trabajo rutinario limita las actividades de mayor valor |
|
Informes |
La presentación periódica de informes satisface las necesidades de la dirección | Los directivos necesitan información actualizada sobre la antigüedad de la cartera, los riesgos y la liquidez. |
|
Seguimiento |
El personal puede comunicarse de forma coherente | Los recordatorios se retrasan o son irregulares |
|
Reconciliación |
Los pagos son fáciles de identificar y contabilizar | La conciliación genera atrasos recurrentes |
|
Crecimiento |
Se prevén cambios limitados a corto plazo | El número de clientes y el volumen de transacciones están aumentando |
¿Cómo puede una empresa pasar de los procesos de cobro tradicionales a la automatización de la gestión de cuentas por cobrar?
El paso de los procesos tradicionales de cobro a la automatización mediante realidad aumentada (RA) debería ser un proceso gradual, en lugar de una sustitución inmediata de todas las actividades manuales. El objetivo es automatizar las tareas repetitivas, al tiempo que se mantienen los controles, las relaciones con los clientes y el criterio humano necesarios para gestionar las excepciones y las decisiones delicadas en materia de cobro.
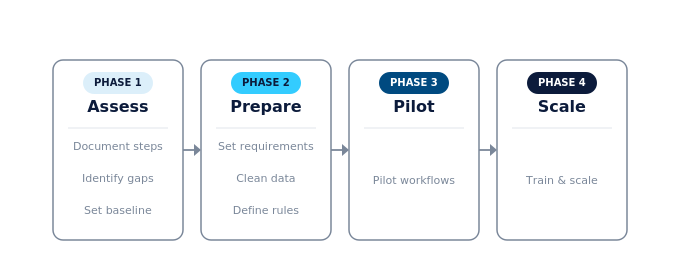
- Documenta el proceso actual. Describe cómo gestiona la empresa la entrega de facturas, los recordatorios de pago, la conciliación de pagos, las reclamaciones, la escalación, las decisiones de crédito y la elaboración de informes. Identifica a los empleados y los sistemas que intervienen en cada fase.
- Identifica los principales cuellos de botella en los procesos manuales. Determina qué actividades generan más retrasos, errores, un seguimiento irregular o un mayor esfuerzo por parte del personal. Estas áreas deben convertirse en las prioridades iniciales para la automatización.
- Establecer mediciones de referencia. Registrar el DSO, los saldos vencidos, la precisión en la aplicación de los pagos, la eficacia en el cobro, el tiempo de resolución de reclamaciones y el esfuerzo del personal. Fijar objetivos específicos que permitan evaluar si la automatización mejora el rendimiento.
- Definir los requisitos y evaluar la tecnología. Determinar qué flujos de trabajo deben automatizarse y si la solución puede conectarse con los registros de clientes, las facturas, los pagos, la gestión de tesorería y el libro mayor. Los equipos financieros también deben evaluar los requisitos en materia de informes, seguridad, aprobaciones, registro de auditoría e integración.
- Limpia los datos de clientes y facturas. Revisa la información de contacto de los clientes, las condiciones de pago, los límites de crédito, los saldos pendientes, el estado de las facturas y los registros de reclamaciones. Automatizar datos incompletos o inexactos puede provocar más errores en lugar de mejorar el cobro.
- Definir normas, controles y responsabilidades. Establecer calendarios de recordatorios, criterios de escalado, requisitos de aprobación, políticas de crédito y las situaciones que requieran revisión humana. Asignar la responsabilidad de supervisar las excepciones y mantener los flujos de trabajo tras la implementación.
- Prueba flujos de trabajo de gran impacto. Empieza con actividades como el envío de facturas, los recordatorios de pago o la conciliación rutinaria de pagos. Probar un número limitado de flujos de trabajo permite al equipo identificar problemas antes de ampliar la automatización a todo el proceso de cobro.
- Forma a los empleados, evalúa los resultados y amplía la automatización de forma gradual. Asegúrate de que los empleados comprendan qué actividades están automatizadas, qué excepciones requieren su atención y cómo cambiarán sus responsabilidades. Analiza el rendimiento a lo largo de varios ciclos de facturación y amplía la automatización solo cuando los flujos de trabajo iniciales ofrezcan resultados fiables.
Una transición por fases ayuda a los equipos financieros a comparar los resultados obtenidos mediante la automatización con su rendimiento manual anterior. Además, da tiempo a la organización para perfeccionar sus datos, políticas, controles y responsabilidades de los empleados sin interrumpir la comunicación con los clientes ni las gestiones diarias de cobro.
¿Cómo cambia la integración del ERP el panorama?
La integración de la contabilidad de clientes con la gestión de tesorería y la contabilidad de proveedores también ofrece a los responsables financieros una visión más completa del capital circulante. La contabilidad de clientes muestra los ingresos previstos, mientras que la contabilidad de proveedores muestra los pagos pendientes. Para obtener una explicación más detallada de cómo interactúan estas funciones, consulta la guía de Acumatica sobre ERP para la contabilidad de clientes y la contabilidad de proveedores.
Diagrama del flujo de caja desde el pedido hasta el cobro
¿Cómo deberían las empresas medir el rendimiento de los procesos de cobro manuales y automatizados?
Para determinar si la automatización de la gestión de cuentas por cobrar mejora el rendimiento del cobro, las empresas deben comparar los resultados con una referencia documentada del proceso manual. La comparación debe basarse en definiciones de indicadores clave de rendimiento (KPI), fuentes de datos y períodos de referencia coherentes, de modo que los cambios puedan medirse de forma fiable. Dado que ninguna métrica por sí sola ofrece una visión completa, los responsables financieros deben evaluar conjuntamente la rapidez del cobro, la exposición a impagos, la precisión, el esfuerzo del personal y las previsiones.
| KPI | Lo que revela | Uso comparativo |
|---|---|---|
|
Días de rotación de cuentas por cobrar |
Tiempo medio de cobro | Compara la velocidad de recogida antes y después de la automatización |
|
Distribución por franjas de edad |
Dónde se concentran los saldos pendientes de pago | Determina si hay menos facturas que pasan a los intervalos de tiempo más antiguos |
|
Índice de eficacia del cobro |
Porcentaje de cuentas por cobrar cobradas | Medir el rendimiento general del cobro |
|
Exactitud de las solicitudes de pago |
Porcentaje de pagos emparejados correctamente | Evaluar si la automatización reduce los errores de emparejamiento |
|
Saldo total pendiente de pago |
Importe de las facturas vencidas | Identificar los cambios en la exposición de la colección |
|
Plazo para la resolución de litigios |
Tiempo necesario para resolver las reclamaciones sobre facturas | Comprueba si los flujos de trabajo interconectados reducen los retrasos |
|
Tiempo dedicado por el personal por ciclo de recogida |
Esfuerzo administrativo necesario | Evaluar si ha disminuido el trabajo repetitivo |
|
Precisión de las previsiones de tesorería |
Diferencia entre los ingresos previstos y los reales | Evaluar si ha mejorado la visibilidad |
El objetivo de realizar un seguimiento de estos indicadores es mejorar la previsibilidad, acelerar la conversión de efectivo, obtener informes más claros y reducir el trabajo manual. Un marco de medición práctico tendría el siguiente aspecto:
- Rendimiento actual de referencia de cada indicador clave de rendimiento (KPI) antes de introducir cambios, utilizando datos correspondientes a un periodo de al menos 90 días.
- Automatiza los flujos de trabajo prioritarios en función de dónde se produzcan las mayores deficiencias, empezando por la recepción de facturas, los recordatorios de pago y la contabilización de cobros.
- Analiza las tendencias a intervalos de 60 y 90 días tras la implementación para evaluar si los indicadores clave de rendimiento (KPI) evolucionan en la dirección correcta.
- Perfecciona las políticas en función de lo que revelen los datos, ajustando la frecuencia de los recordatorios de pago, los límites de crédito o las reglas de escalado según sea necesario.
Este marco favorece un ciclo de mejora continua, en lugar de una implementación puntual. Las definiciones de los indicadores clave de rendimiento (KPI) y los métodos de medición deben ajustarse a las políticas contables de su organización y acordarse con la dirección financiera antes de que comience la implementación.
Elegir el modelo de RA adecuado para la madurez del equipo financiero
Tanto la automatización mediante AR como los procesos tradicionales de cobro pueden ser enfoques viables, pero se adaptan a condiciones operativas diferentes. Los cobros manuales pueden seguir siendo adecuados para empresas con un volumen reducido de facturas, una complejidad limitada y suficiente capacidad de personal. La automatización cobra mayor relevancia cuando el crecimiento da lugar a un seguimiento irregular, retrasos en la conciliación, una visibilidad limitada de la tesorería o un aumento de la carga administrativa.
Los responsables financieros deberían basar su decisión en las limitaciones cuantificables de los procesos, en lugar de adoptar la automatización simplemente porque está disponible. Es necesario documentar el flujo de trabajo actual, establecer métricas de referencia, identificar los cuellos de botella más importantes y determinar si la automatización mejoraría la coherencia, los controles, la visibilidad y la escalabilidad.
Acumatica integra la gestión de cuentas por cobrar con los pedidos de venta, los pagos, la gestión de tesorería y el libro mayor. Descubre las funciones de gestión de cuentas por cobrar de Acumatica para ver cómo los flujos de trabajo conectados al ERP pueden apoyar a un departamento financiero en expansión.
Preguntas frecuentes
¿Cuál es la principal diferencia entre la automatización de las cuentas por cobrar y los procesos tradicionales de cobro?
En los procesos de cobro tradicionales, los empleados deben realizar un seguimiento de las facturas, enviar recordatorios de pago, ponerse en contacto con los clientes, cotejar los pagos y actualizar los informes de forma manual. La automatización de la gestión de cuentas por cobrar utiliza flujos de trabajo de software configurables para llevar a cabo estas actividades rutinarias de forma sistemática. Los empleados siguen siendo responsables de las excepciones, las disputas, las decisiones de crédito, las políticas de cobro y las relaciones con los clientes.
¿Es la automatización de la gestión de cuentas por cobrar siempre mejor que el cobro manual?
No. La gestión manual de cobros puede ser suficiente para empresas con un volumen reducido de facturas, condiciones de pago sencillas, pocas excepciones y personal suficiente para realizar un seguimiento constante. La automatización de la gestión de cobros cobra mayor importancia a medida que aumentan el volumen de transacciones, el número de clientes, los requisitos de presentación de informes y la complejidad de los cobros. El enfoque más adecuado depende de las necesidades, los recursos y los planes de crecimiento de la empresa.
¿Cuándo debería una empresa pasar de la gestión manual de cobros a la automatización de la gestión de cuentas por cobrar?
Una empresa debería plantearse la automatización de la gestión de cuentas por cobrar cuando los procesos manuales empiecen a limitar el rendimiento del cobro o el crecimiento. Entre los indicios de alerta se incluyen el aumento del periodo medio de cobro (DSO), los retrasos recurrentes en las conciliaciones, un seguimiento inconsistente de los clientes, el incremento de los saldos vencidos, una visibilidad limitada de la tesorería y el hecho de que los empleados dediquen más tiempo a tareas administrativas repetitivas que a la resolución de disputas, el análisis y las relaciones con los clientes.
¿Qué actividades de cobro se pueden automatizar?
Las empresas pueden automatizar la generación y el envío de facturas, los recordatorios de pago, los avisos de impago, la contabilización rutinaria de cobros, las alertas sobre límites de crédito, la priorización de cobros, las tareas de escalado y los informes de antigüedad de cobros. Las actividades relacionadas con reclamaciones, transacciones inusuales, situaciones delicadas con los clientes o cambios en las políticas de crédito deben seguir contando con la revisión y aprobación adecuadas por parte de los empleados.
¿La automatización de la gestión de cuentas por cobrar sustituye a los empleados de este departamento?
La automatización de la gestión de cuentas por cobrar no elimina la necesidad de contar con personal dedicado a esta área. Reduce las tareas repetitivas, como el envío de recordatorios rutinarios, la conciliación de pagos sencillos y la actualización de informes. De este modo, los empleados pueden dedicar más atención a las disputas sobre pagos, las cuentas complejas, las decisiones crediticias, la comunicación con los clientes, la mejora de los procesos y otras actividades que requieren experiencia y criterio.
¿Cómo puede una empresa comparar los resultados antes y después de la automatización de la gestión de cuentas por cobrar?
Antes de la implementación, establezca valores de referencia para el DSO, la distribución por antigüedad, los saldos vencidos, la eficacia en el cobro, la precisión en la contabilización de los pagos, el tiempo de resolución de reclamaciones, la precisión en la previsión de tesorería y el esfuerzo del personal. Revise estos mismos indicadores aproximadamente a los 60 y 90 días tras la implementación, utilizando definiciones y períodos de informe coherentes. A la hora de interpretar los resultados, tenga en cuenta los cambios en el volumen de ventas, la composición de la cartera de clientes, las condiciones de pago y la estacionalidad.
¿Cuáles son las desventajas de la automatización de la RA?
Entre las posibles desventajas se incluyen los costes de implementación, los requisitos de integración, la formación de los empleados, el mantenimiento de los flujos de trabajo y la dependencia de datos precisos sobre los clientes y las facturas. Unas reglas mal configuradas también pueden generar recordatorios o escalados inadecuados. Las empresas pueden reducir estos riesgos mediante una implementación por fases, políticas claramente definidas, pruebas, preparación de datos y revisión humana de las excepciones y de las comunicaciones confidenciales con los clientes.
¿Es la automatización de la gestión de cuentas por cobrar conectada a un sistema ERP mejor que una herramienta de cobro independiente?
Ninguno de los dos enfoques es mejor en todos los casos. La automatización de la gestión de cuentas por cobrar conectada a un sistema ERP puede reducir los traspasos de datos al vincular los cobros con los registros de los clientes, los pedidos de venta, las facturas, los pagos, la gestión de tesorería y el libro mayor. Una herramienta independiente puede ofrecer funciones de cobro especializadas o una implementación más sencilla. Las empresas deben comparar la fiabilidad de la integración, la funcionalidad, los controles, la escalabilidad, el esfuerzo de implementación y el coste total en función de sus necesidades.


