
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


El ratio de rotación de cuentas por cobrar ayuda a los responsables financieros a comprender la eficiencia con la que una empresa cobra los pagos pendientes y convierte las ventas a crédito en efectivo. Sin embargo, saber qué mide este ratio y ser capaz de utilizarlo de forma coherente y en el contexto adecuado son dos cosas diferentes, que distinguen a los equipos financieros que suelen reaccionar ante los problemas de aquellos que los detectan a tiempo y actúan con decisión. Una simple cifra, interpretada sin contexto, puede llevar a conclusiones erróneas. Si se combina con informes de antigüedad de cobros, datos sobre tendencias de pago y una visión clara de tu base de clientes, se convierte en un indicador realmente útil.
Esta guía explica la fórmula estándar de rotación de cuentas por cobrar, los marcos de interpretación, los valores de referencia del sector y las mejoras de procesos que ayudan a los equipos financieros de las pequeñas y medianas empresas a pasar de los cálculos periódicos a una visibilidad continua.
Nota: El análisis de la rotación de cuentas por cobrar, la interpretación de los valores de referencia, la política de crédito y las prácticas de presentación de informes que se tratan aquí tienen por objeto complementar, y no sustituir, el asesoramiento profesional en materia de contabilidad, finanzas, fiscalidad y riesgo crediticio. La situación de cada organización varía en función del sector, las condiciones de pago, los controles internos y las necesidades de presentación de informes. Consulte a profesionales cualificados antes de realizar cambios en la política de crédito o en los procesos financieros, especialmente en entornos con múltiples entidades, múltiples divisas o clientes complejos.
Lo que los responsables financieros deben saber sobre el ratio de rotación de cuentas por cobrar
Dado que el índice de rotación de cuentas por cobrar (AR) es un indicador de la eficiencia de los activos, un índice más alto suele indicar que los clientes pagan a tiempo y que los procesos de cobro funcionan correctamente. Un índice más bajo puede indicar retrasos en los pagos, condiciones de crédito demasiado flexibles, problemas de facturación o disputas pendientes sobre facturas.
Sin embargo, la relación no es totalmente unidireccional. Un ratio inusualmente alto también puede reflejar políticas de crédito excesivamente restrictivas que limitan las oportunidades de venta, lo que empuja a los clientes hacia la competencia, que ofrece condiciones más flexibles. Para los responsables financieros, este indicador está directamente relacionado con las preocupaciones más importantes: la previsibilidad del flujo de caja, la gestión de la liquidez, la exposición al riesgo de crédito y la capacidad de planificar el crecimiento sin verse en apuros por las cuentas que tardan en pagar.
Hacer un seguimiento de la rotación de cuentas por cobrar a lo largo del tiempo, en lugar de evaluarla como una instantánea puntual, ofrece una visión más clara de la evolución del rendimiento de las cuentas por cobrar.
Cómo calcular la rotación de cuentas por cobrar utilizando la fórmula estándar
La fórmula de rotación de cuentas por cobrar (AR) divide las ventas netas a crédito entre el saldo medio de las cuentas por cobrar del periodo analizado. Las fórmulas son las siguientes:
Ventas a crédito netas = Ventas a crédito totales – Devoluciones y descuentos
Cartera de clientes media = (Cartera de clientes al inicio del periodo + Cartera de clientes al final del periodo) ÷ 2
Ratio de rotación de cuentas por cobrar = Ventas netas a crédito ÷ Promedio de cuentas por cobrar
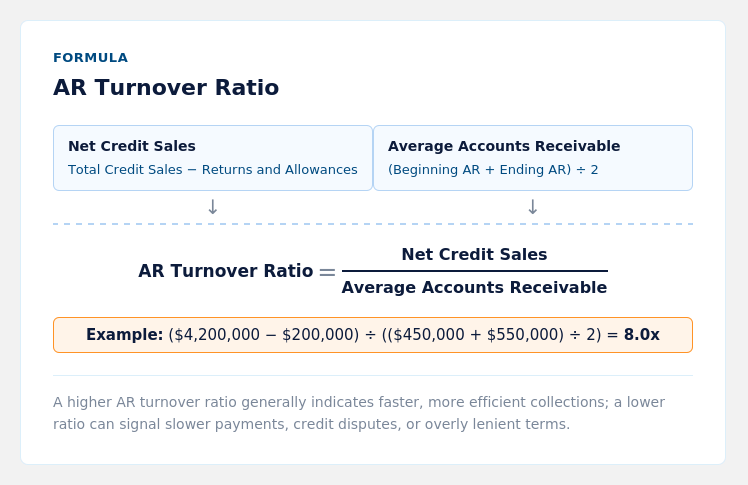
Por lo general, las ventas en efectivo deben excluirse del cálculo, ya que no generan cuentas por cobrar y exagerarían el ratio, lo que distorsionaría la imagen de la eficiencia en el cobro. A continuación se explica cómo funciona el cálculo en la práctica:
Ejemplo de ratio de rotación de AR
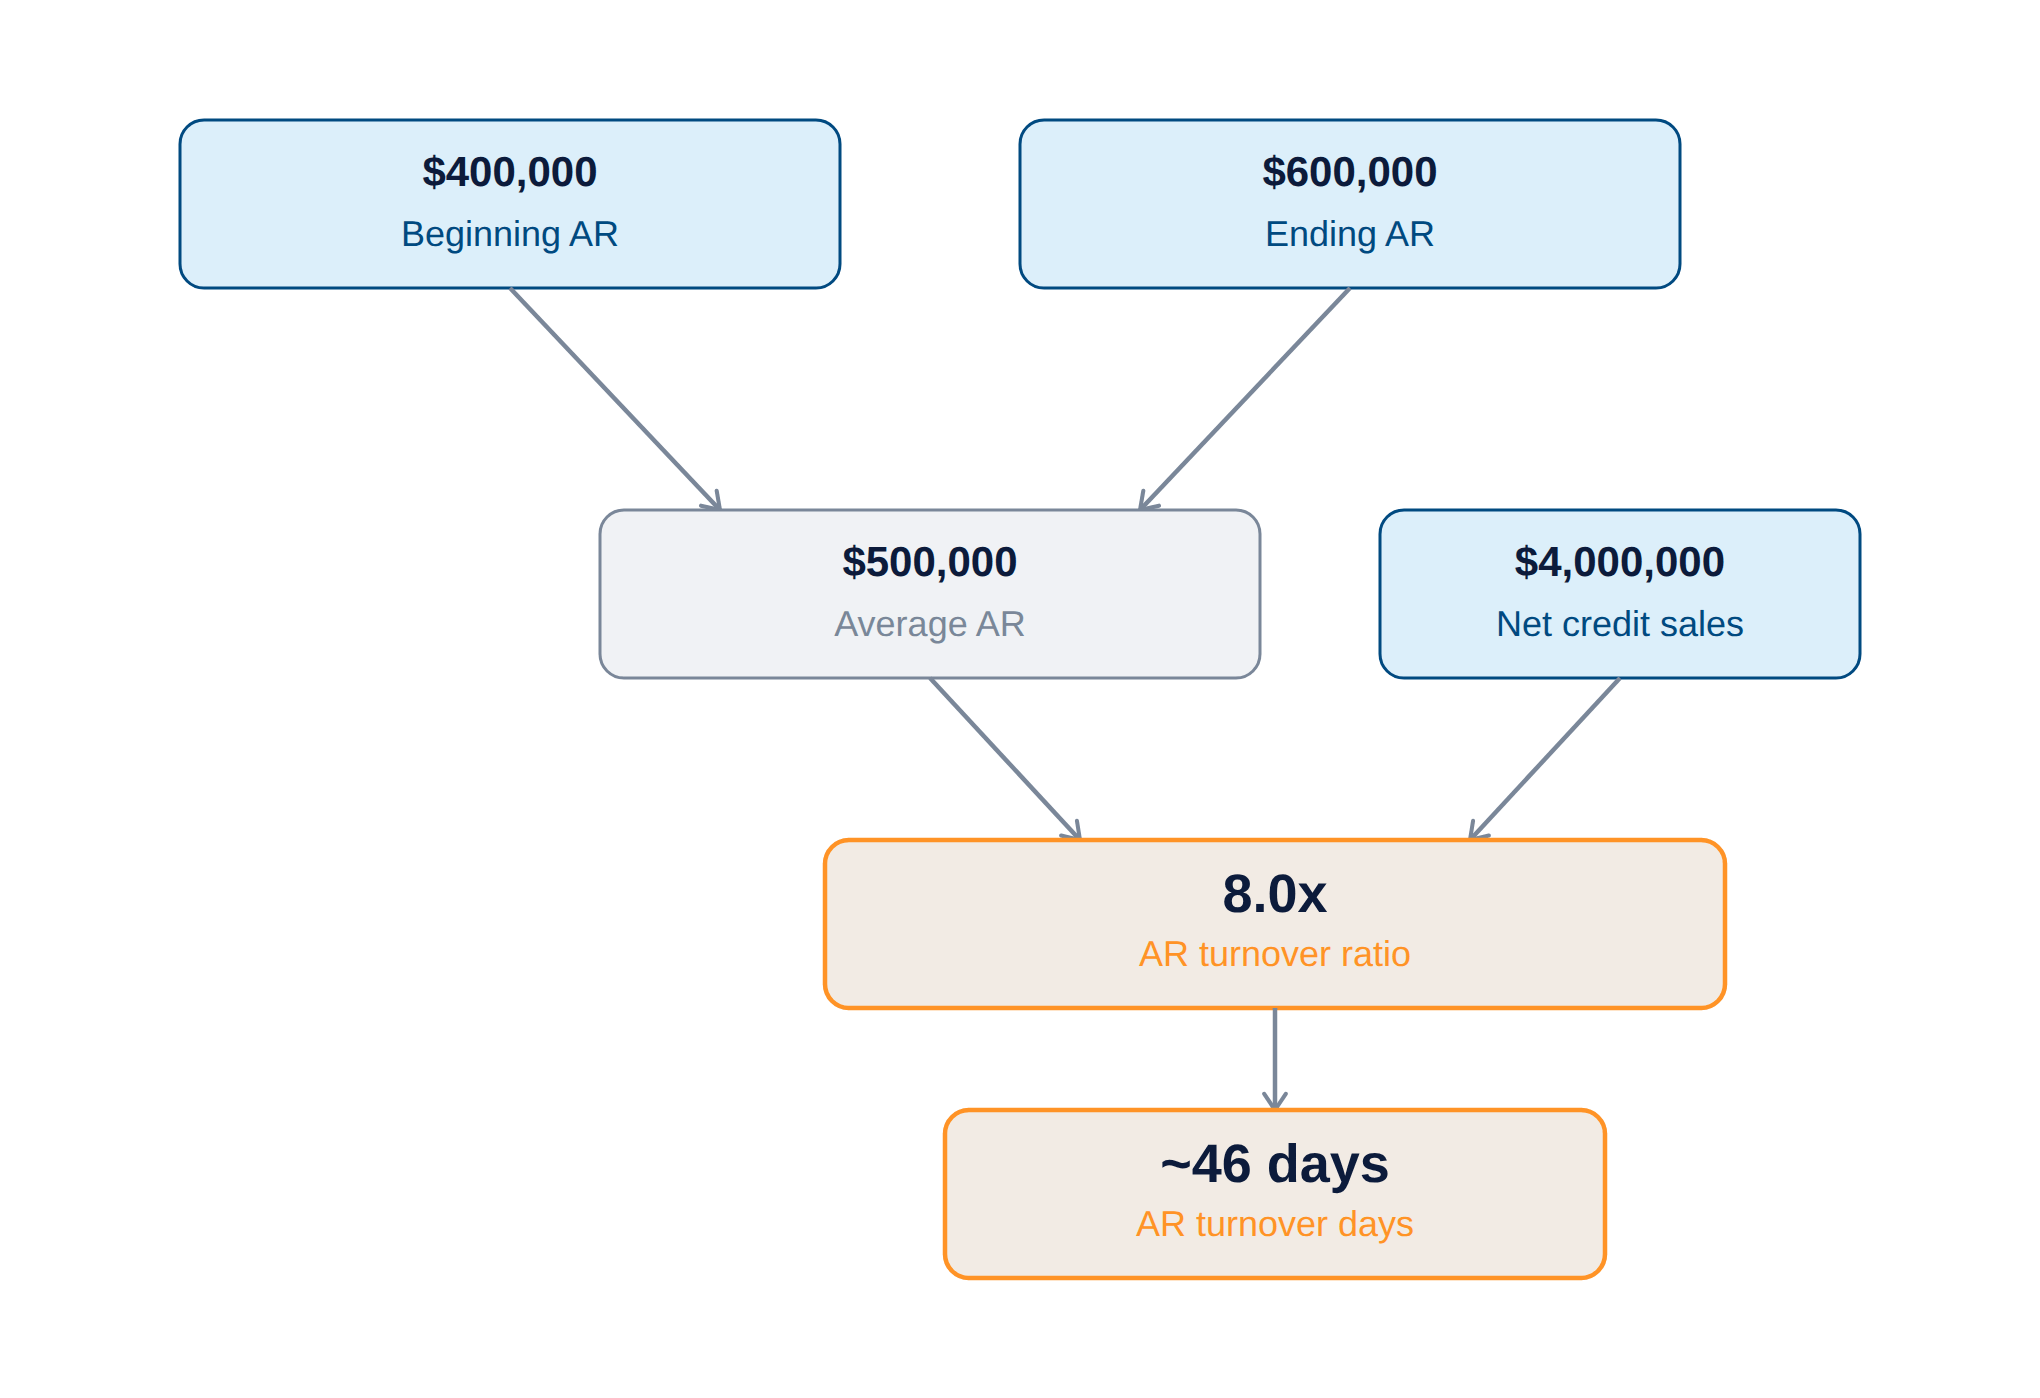
En este ejemplo, la empresa cobra el saldo medio de sus cuentas por cobrar aproximadamente ocho veces al año, lo que se traduce en un plazo medio de cobro de unos 46 días. Que ese resultado indique un cobro eficiente depende de las condiciones de pago establecidas por la empresa, su historial, sus prácticas de facturación y los hábitos de pago de los clientes. Si la empresa ofrece condiciones de pago a 30 días netos, un plazo medio de cobro de 46 días pone de manifiesto una discrepancia que merece la pena investigar. Si ofrece condiciones de pago a 60 días netos, el mismo resultado podría ajustarse a las expectativas.
Cómo los días de rotación de cuentas por cobrar y los días de ventas pendientes aportan un contexto útil
Los días de rotación de cuentas por cobrar convierten el ratio de rotación de cuentas por cobrar en el número medio de días que las cuentas por cobrar permanecen pendientes de cobro, lo que proporciona a los equipos financieros una cifra más fácil de comparar con las condiciones de pago reales. La fórmula es sencilla:
Días de rotación de cuentas por cobrar = 365 ÷ Índice de rotación de cuentas por cobrar
La rotación de cuentas por cobrar y los días de cobro pendiente expresan el rendimiento de los cobros de diferentes maneras. El ratio de rotación de cuentas por cobrar muestra cuántas veces una empresa cobra el saldo medio de sus cuentas por cobrar durante un periodo, mientras que los días de cobro pendiente expresan el ciclo de cobro en días. Cuando ambos cálculos utilizan los mismos datos de ventas, cuentas por cobrar y periodo de referencia, ofrecen perspectivas estrechamente relacionadas sobre el rendimiento de los cobros.
Para calcular el periodo de cobro aproximado a partir del índice de rotación anual de cuentas por cobrar, divide 365 por dicho índice. En el caso de periodos de referencia más cortos, los equipos financieros deben utilizar el número de días del periodo o anualizar el índice de forma coherente. Una empresa con un índice de rotación anual de cuentas por cobrar de 8 tiene un periodo de cobro aproximado de 46 días.
Comparar los días de rotación de cuentas por cobrar con las condiciones de pago establecidas —ya sean a 30, 45 o 60 días netos— es una de las formas más prácticas de determinar si los cobros se están adelantando, retrasando o ajustando a lo que los clientes se han comprometido a pagar.
Cómo evaluar si tu índice de rotación de cuentas por cobrar es adecuado
No existe un ratio universal de rotación de cuentas por cobrar que indique un buen rendimiento para todas las empresas. Los resultados adecuados dependen de las condiciones de pago, las prácticas de facturación, la composición de la cartera de clientes, la estacionalidad, la estructura de los contratos y el momento en que se realizan las ventas a crédito.
Empieza por comparar el plazo medio de cobro con las condiciones de pago ofrecidas a los clientes. El índice de rotación anual de cuentas por cobrar puede convertirse en días de cobro aproximados dividiendo 365 por dicho índice. Una empresa con un índice de rotación de cuentas por cobrar de 8, por ejemplo, cobra su saldo medio de cuentas por cobrar aproximadamente cada 46 días. Si a la mayoría de los clientes se les ofrecen condiciones de pago a 30 días netos, esa diferencia puede indicar retrasos en los pagos, disputas sobre facturas o un seguimiento irregular de los cobros.
A continuación, compara el ratio con los propios resultados de la empresa correspondientes a meses, trimestres o años anteriores. Un ratio estable o al alza puede indicar que el cobro de las cuentas por cobrar es constante o está mejorando. Un ratio a la baja puede indicar que las cuentas por cobrar están aumentando más rápido que las ventas a crédito, aunque el resultado actual no parezca problemático por sí solo.
Las características del sector siguen aportando un contexto útil, pero no deben considerarse como objetivos numéricos universales. Las empresas de construcción pueden tener ciclos de cobro más largos debido a la facturación por avances, las retenciones y las órdenes de modificación. Los fabricantes y distribuidores pueden ofrecer condiciones diferentes en función de las relaciones con los clientes, el volumen de pedidos o los acuerdos de suministro. Las empresas de servicios profesionales pueden facturar por hitos, por fases del proyecto o por tiempo y materiales. Estas diferencias operativas ayudan a explicar el resultado, pero la comparación más útil sigue siendo las condiciones de pago reales de la empresa y su rendimiento histórico.
Comparación entre las condiciones de pago y la rotación de cuentas por cobrar
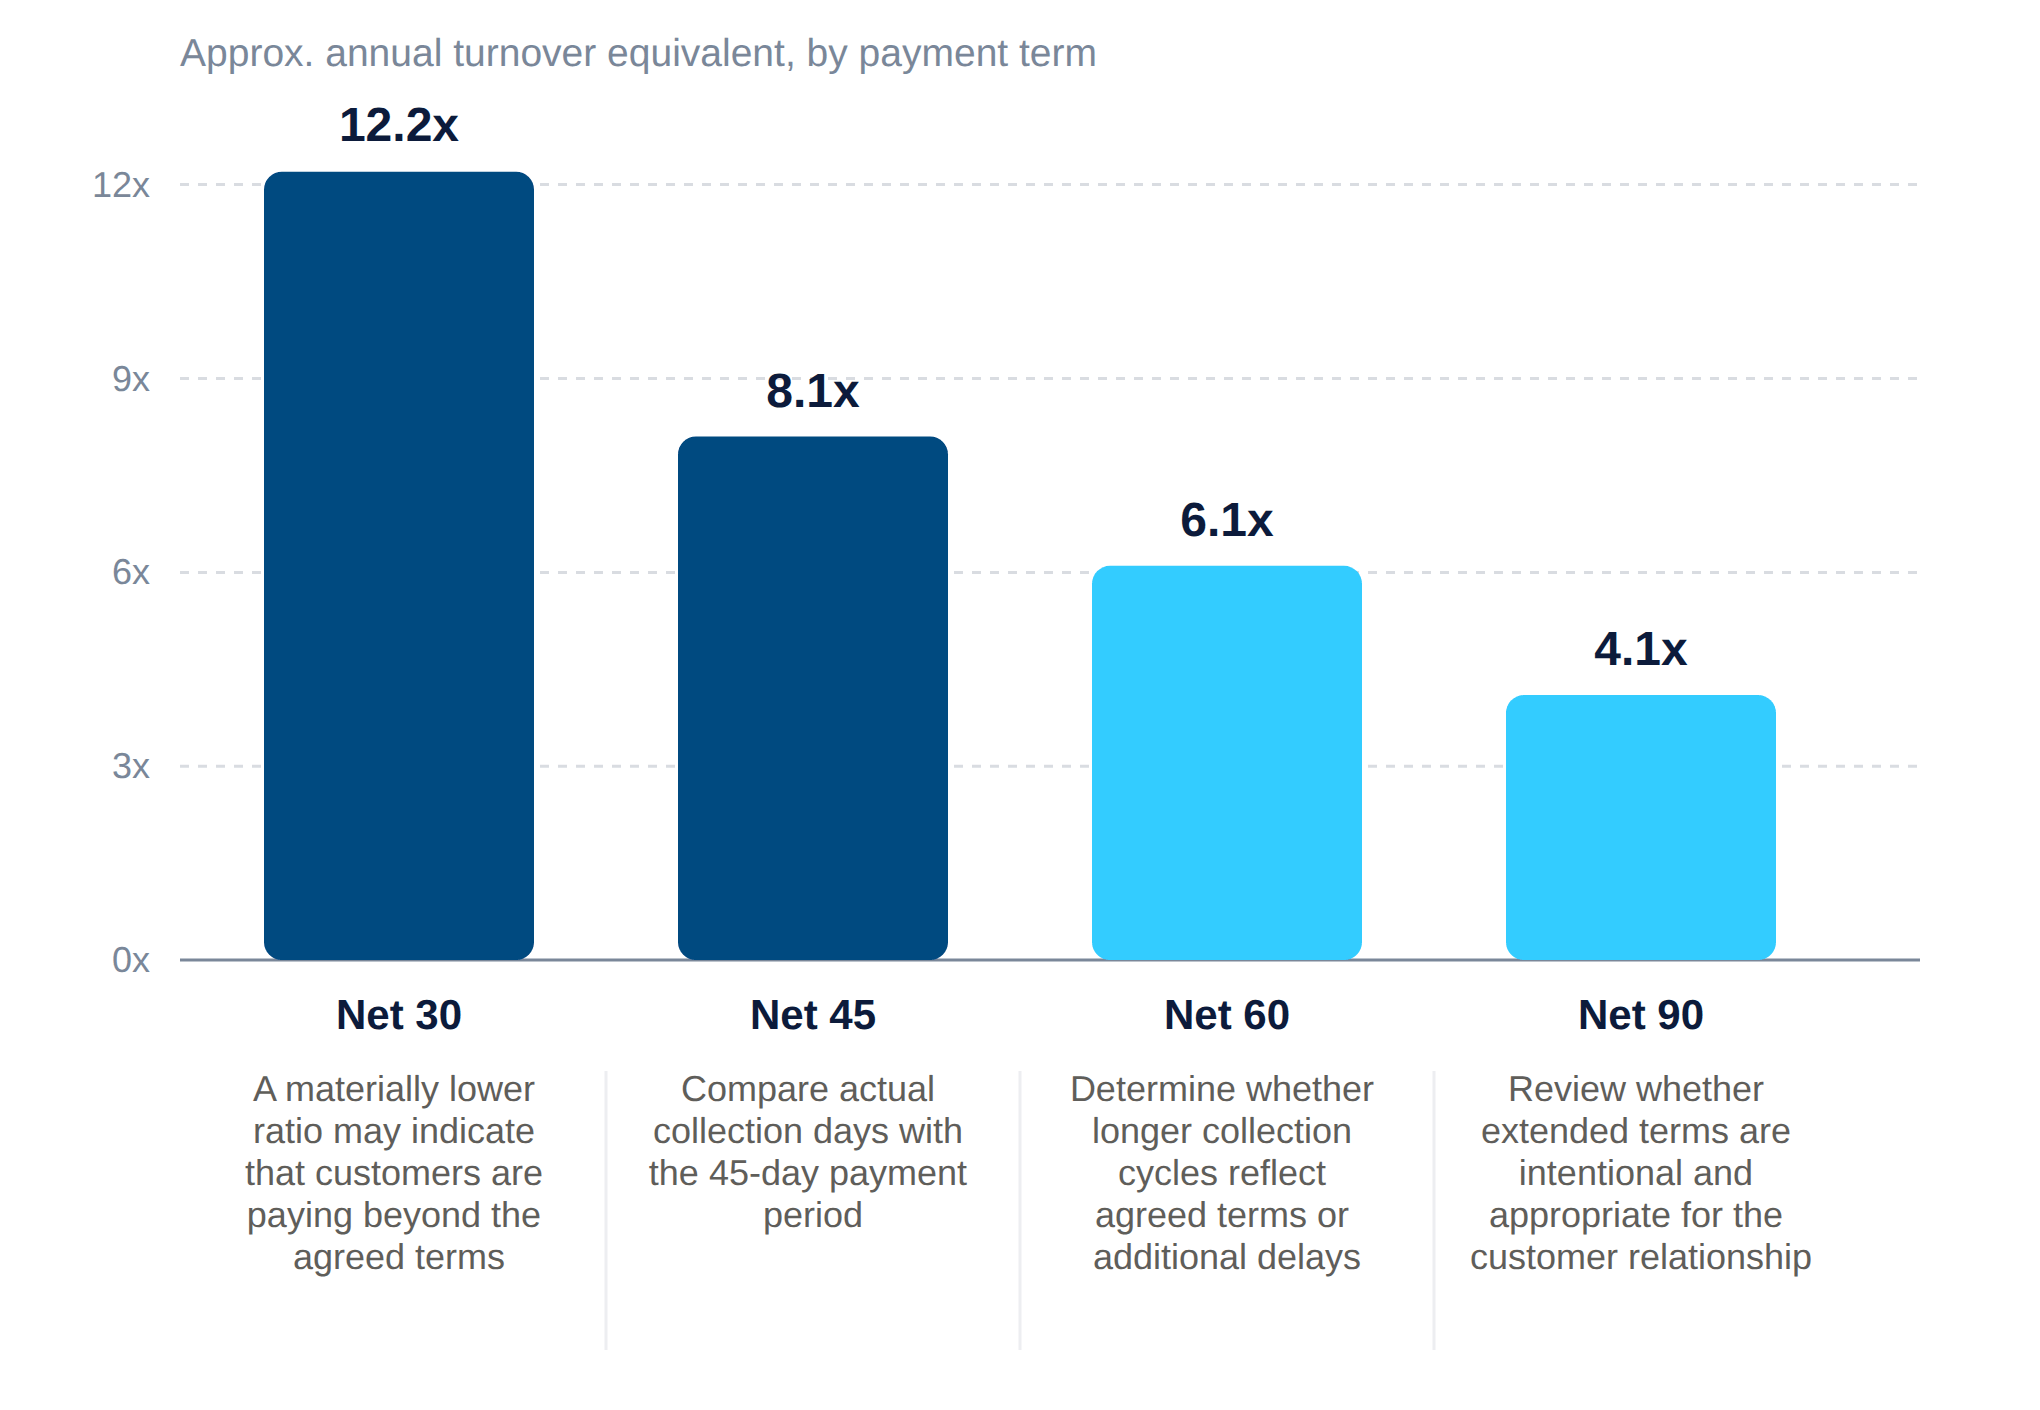
Estas cifras son valores de referencia matemáticos que se obtienen al dividir 365 días entre el plazo de pago indicado. No constituyen objetivos de rendimiento y no tienen en cuenta el momento de emisión de las facturas, los saldos objeto de disputa, el comportamiento de los clientes, la estacionalidad ni otros factores operativos.
Cómo interpretar los índices de rotación de cuentas por cobrar altos, bajos o variables
Un ratio de rotación de cuentas por cobrar elevado suele indicar que los clientes pagan puntualmente, que los controles de crédito son eficaces y que el cobro de las cuentas es eficiente. Se trata de indicadores positivos, pero conviene analizarlos con detenimiento. Si el ratio es inusualmente alto, es posible que la empresa esté aplicando políticas de crédito demasiado restrictivas, lo que puede limitar el crecimiento de las ventas y ahuyentar a los clientes solventes.
Un índice bajo plantea diversas cuestiones. Los retrasos en los cobros, las disputas por facturas sin resolver, un seguimiento insuficiente o una concesión excesiva de crédito pueden hacer que el índice baje. Identificar qué factor está determinando ese resultado es donde comienza el verdadero trabajo analítico.
Guía de interpretación de ratios (a título meramente ilustrativo, no constituye un consejo)
| Escenario | Qué puede indicar | Qué hay que comprobar a continuación |
| Alta proporción | Pagos puntuales, controles de crédito eficaces | Asegúrate de que la política de crédito no limite las ventas que cumplen los requisitos |
| Relación baja | Retrasos en los cobros, reclamaciones y crédito excesivo | Revisar los grupos de antigüedad, los registros de reclamaciones y la frecuencia de seguimiento |
| Índice en aumento | Mejorar el cobro de las deudas o endurecer las condiciones de crédito | Comparar con las condiciones de pago y las tendencias de ventas |
| Índice de caída | Retrasos en los pagos, desviaciones en el crédito, problemas de facturación | Comprobar la concentración de clientes, la antigüedad de las cuentas y la evolución del periodo medio de cobro (DSO) |
Independientemente de la tendencia que siga el ratio, el análisis a lo largo de varios meses, trimestres o años ofrece más contexto que el resultado de un único periodo. Los equipos financieros deberían evaluar la rotación de las cuentas por cobrar junto con los informes de antigüedad, el periodo medio de cobro (DSO), las disputas sobre facturas, las tendencias de la morosidad, las amortizaciones y la concentración de clientes. En conjunto, estas medidas ofrecen una visión más completa del rendimiento de las cuentas por cobrar y ayudan a identificar los factores que impulsan un cambio.
¿Cuáles son las limitaciones del ratio de rotación de cuentas por cobrar?
El índice de rotación de cuentas por cobrar resulta más útil cuando se calcula de forma sistemática y se evalúa junto con información financiera complementaria. Utilizar únicamente los saldos de cuentas por cobrar al inicio y al final del periodo puede dar lugar a un resultado engañoso en el caso de negocios estacionales o empresas con fluctuaciones significativas a lo largo del año. En estas situaciones, calcular la media de los saldos mensuales o trimestrales de cuentas por cobrar puede ofrecer un cálculo más representativo.
Los resultados también pueden verse distorsionados cuando se utilizan las ventas totales en lugar de las ventas a crédito netas, cuando unos pocos clientes representan un gran porcentaje de las cuentas por cobrar pendientes o cuando se dan de baja saldos significativos. Además, el ratio no identifica qué facturas o clientes están provocando retrasos en el cobro. Los equipos financieros deberían utilizar informes de antigüedad de cobros, el historial de pagos de cada cliente, los datos sobre reclamaciones y las tendencias en materia de deuda incobrable para investigar las razones que subyacen al resultado.
Cuándo deben mejorar los procesos de gestión de cuentas por cobrar las pequeñas y medianas empresas
Las pequeñas y medianas empresas (pymes) suelen reconocer la necesidad de mejorar los procesos de gestión de cuentas por cobrar cuando el periodo medio de cobro (DSO) empieza a aumentar, se acumulan las cuentas por cobrar vencidas, se retrasan las facturas, aumentan las disputas o la visibilidad de la tesorería se vuelve irregular. Cualquiera de estas señales justifica un análisis más detallado. Cuando aparecen varias a la vez, es probable que sea necesario prestar atención al proceso subyacente, y no solo a las cuentas individuales.
Las empresas en expansión se enfrentan a una complejidad cada vez mayor. El aumento del número de clientes, entidades, métodos de pago y requisitos de presentación de informes supone una carga para unos procesos que funcionaban bien a menor escala. Las hojas de cálculo manuales y los sistemas inconexos dificultan la detección temprana de las cuentas vencidas, lo que hace que los equipos financieros dediquen más tiempo a reclamar pagos de forma reactiva, en lugar de gestionar los cobros de forma proactiva.
Entonces, ¿cuándo debería una pyme mejorar su proceso de seguimiento del índice de rotación de cuentas por cobrar? La respuesta sincera es: «Antes de que las métricas obliguen a hacerlo». Las organizaciones que logran una mayor visibilidad y disciplina en los procesos durante los periodos de rendimiento estable están mejor preparadas para gestionar la volatilidad que conlleva el rápido crecimiento, la expansión de la cartera de clientes o los cambios económicos.
Cómo reducen los equipos financieros el trabajo manual relacionado con los informes de cuentas por cobrar
Los equipos financieros reducen el trabajo manual al centralizar las facturas, los pagos, los cobros, la conciliación, la elaboración de informes y los datos de los clientes en un único sistema de gestión empresarial, en lugar de mantener procesos paralelos en hojas de cálculo y herramientas aisladas. La mera centralización elimina una fuente importante de retrasos en la elaboración de informes y de incoherencias en los datos.
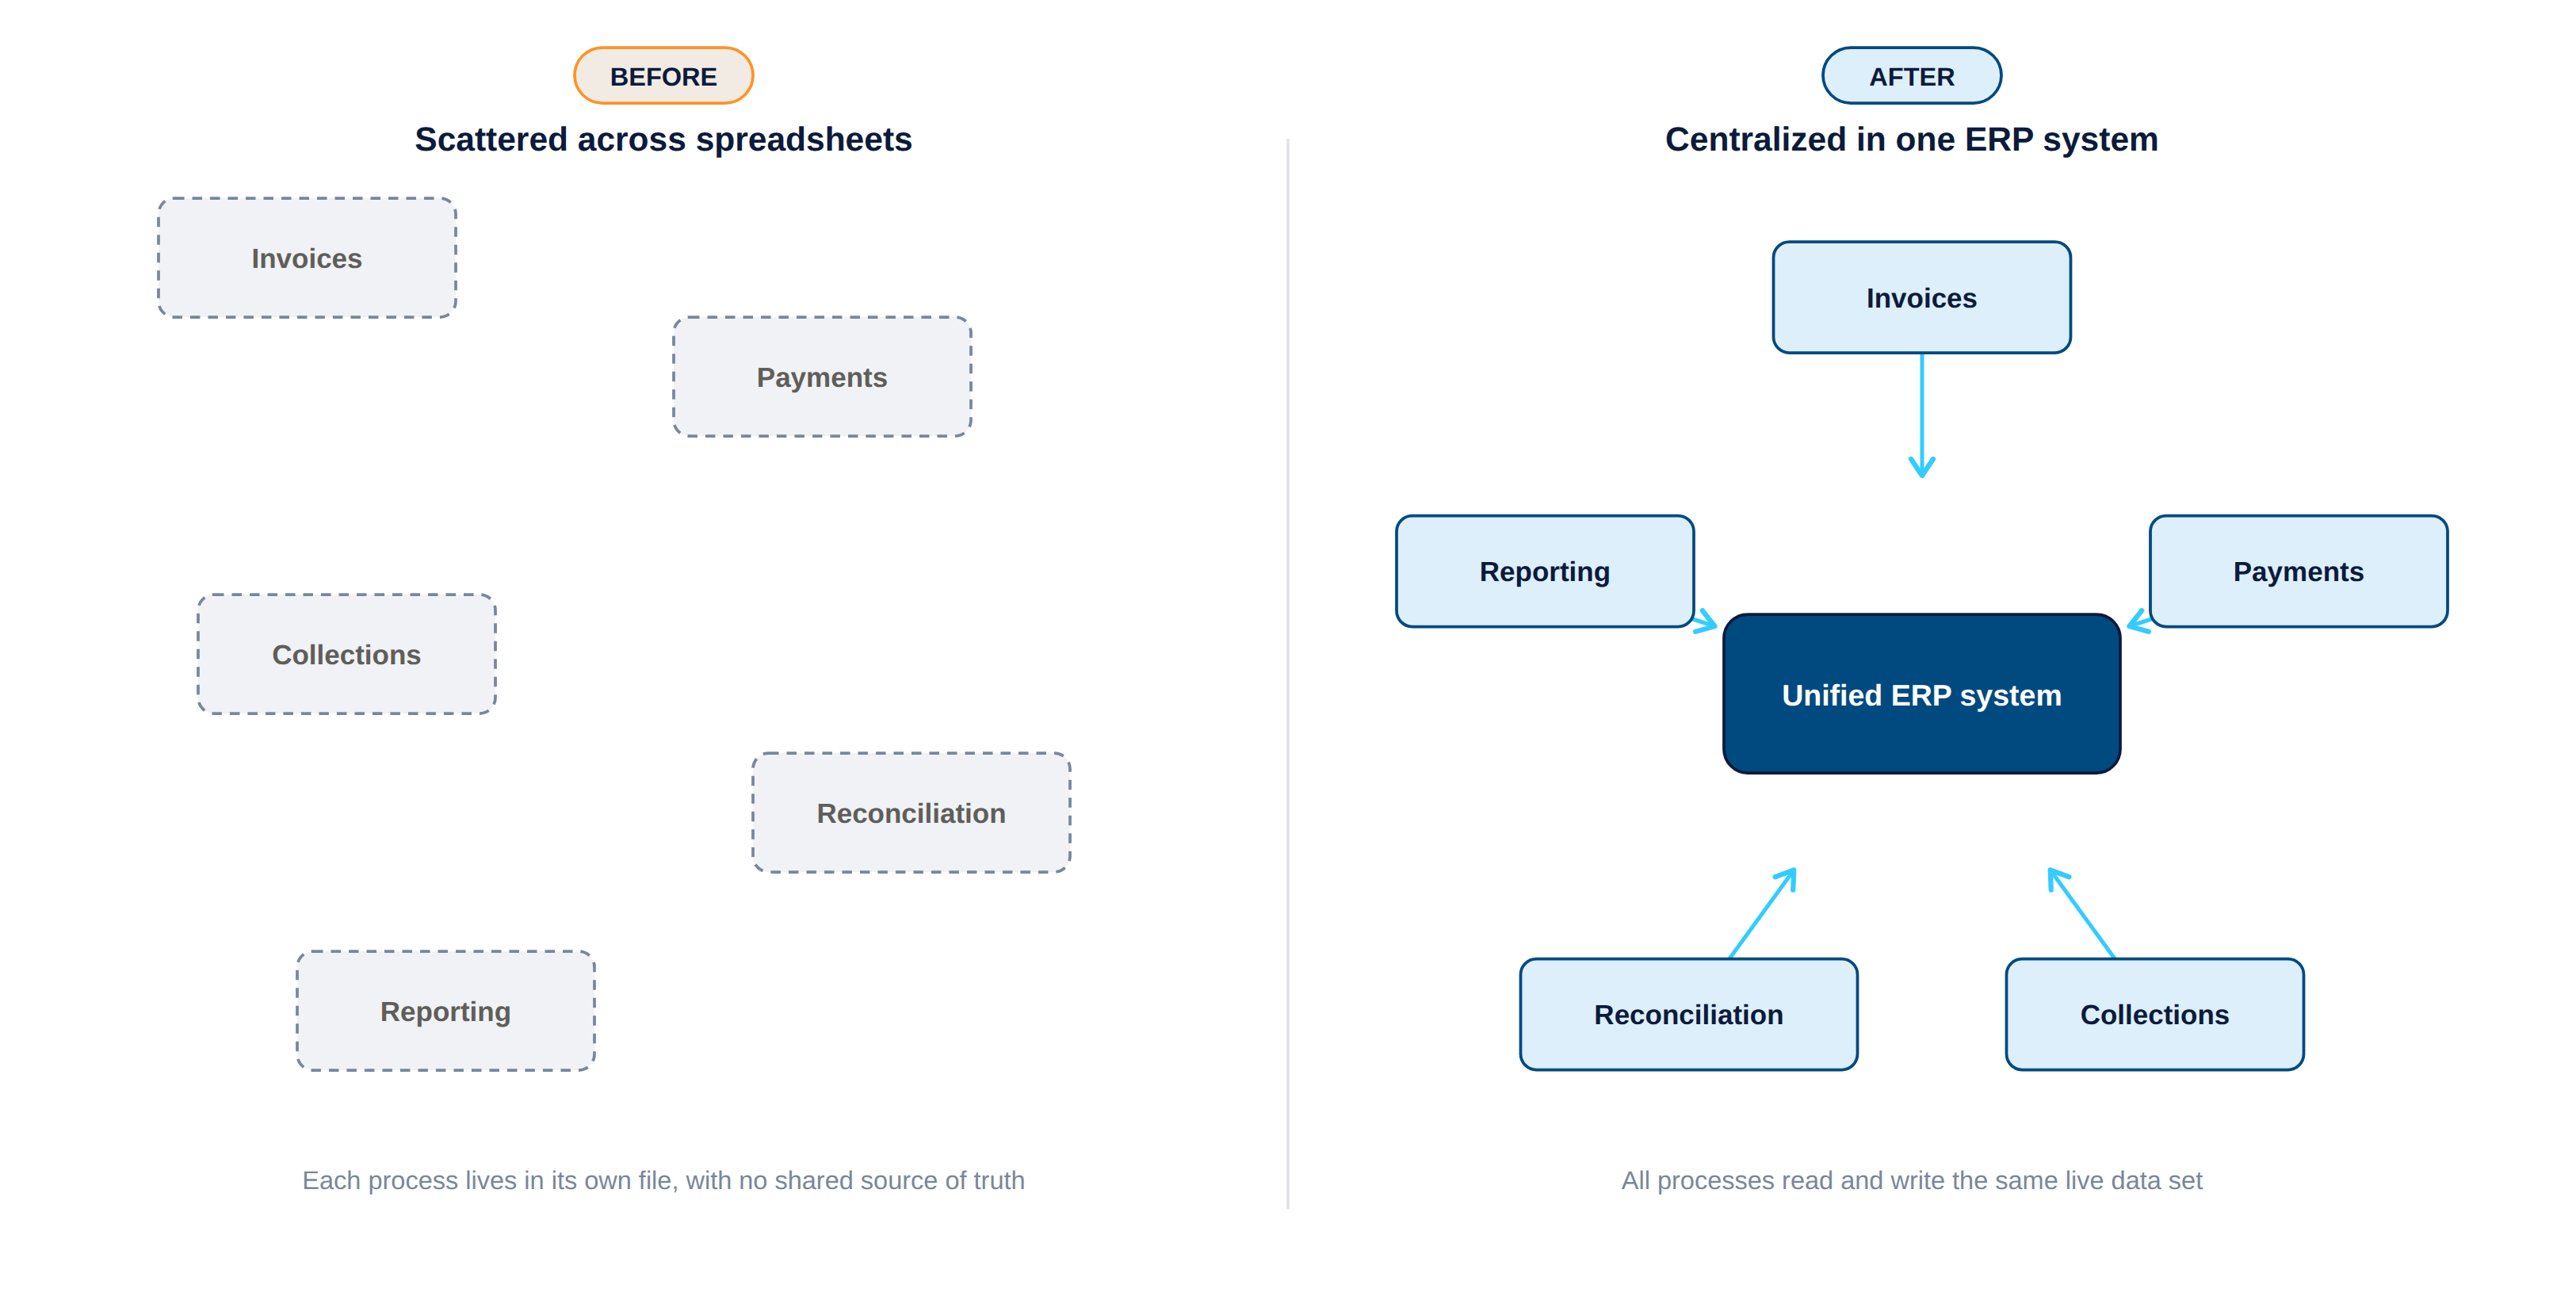
Entre los ejemplos prácticos de cómo funciona esto se incluyen los informes automatizados de antigüedad de cuentas, el seguimiento de pagos en tiempo real, los extractos programados para los clientes, las alertas basadas en excepciones y los paneles de control de cuentas por cobrar que se actualizan sin necesidad de extraer datos manualmente. Estas capacidades permiten que el equipo financiero centre su atención en el análisis y la toma de medidas, en lugar de en la recopilación de datos. Los informes de cuentas por pagar y de cuentas por cobrar, cuando se gestionan a través de la misma plataforma, ayudan a los responsables financieros a ver ambas partes de la ecuación del capital circulante a la vez, en lugar de tener que conciliar extractos de datos separados. Esa visión combinada permite tomar decisiones más rápidas y fundamentadas sobre la gestión del efectivo y la liquidez.
Algunas soluciones ERP incorporan ahora funciones asistidas por IA que reducen aún más el trabajo repetitivo. Acumatica, por ejemplo, incluye un asistente de IA que permite a los usuarios del departamento financiero formular preguntas en lenguaje coloquial para identificar facturas pendientes recientes, enumerar cuentas vencidas o comparar cuentas por cobrar entre distintos periodos. En lugar de crear consultas manuales, los usuarios obtienen respuestas, gráficos y registros en los que se puede profundizar a partir de sus propios datos del ERP. La detección de anomalías basada en IA de Acumatica también puede señalar patrones inusuales en las cuentas por cobrar o en el comportamiento de pago que se desvíen de las normas históricas, de modo que los equipos puedan revisar las excepciones antes de que se conviertan en problemas más graves.
Cómo ayuda el ERP a las empresas en crecimiento con el índice de rotación de cuentas por cobrar
Las soluciones ERP ayudan a los equipos financieros a gestionar el índice de rotación de cuentas por cobrar de forma más eficaz, al integrar las cuentas por cobrar, las cuentas por pagar, el libro mayor, la gestión de tesorería, las ventas, el inventario y los datos de los clientes en un único sistema unificado. Esa integración permite realizar cálculos más precisos del índice de rotación de cuentas por cobrar, ya que los datos que alimentan la fórmula proceden de una única fuente de información fiable, en lugar de exportaciones conciliadas manualmente.
Los datos financieros interconectados también permiten elaborar informes con mayor rapidez. Los equipos financieros ya no tienen que esperar a las exportaciones de fin de mes para evaluar el rendimiento de las cuentas por cobrar. Se puede acceder de forma inmediata a los saldos actuales, los resúmenes de antigüedad y los historiales de pagos de los clientes cuando es necesario tomar decisiones. El software de cuentas por cobrar de Acumatica incluye facturación, extractos, pagos, verificación de saldos, comisiones e informes de clientes, cubriendo así todo el flujo de trabajo de las cuentas por cobrar dentro de la misma plataforma.
La aceptación de pagos integrada es otra forma en la que los sistemas conectados reducen las fricciones en el ciclo de cobros. Cuando los clientes pueden pagar directamente desde una factura o un extracto, los pagos se registran y se contabilizan sin que los equipos financieros tengan que volver a introducir las transacciones ni conciliarlas con un procesador independiente.
Acumatica permite la aceptación integrada de pagos y la aplicación automática de los pagos recibidos a las facturas pendientes, lo que elimina los pasos manuales entre el momento en que un cliente paga y el momento en que dicho pago se refleja en los saldos de cuentas por cobrar. Un menor número de traspasos en el proceso significa que los datos de cuentas por cobrar que alimentan la rotación de cuentas por cobrar y el periodo medio de cobro (DSO) se mantienen actualizados, lo que ofrece a los equipos financieros una visión más precisa de la situación real de los cobros.
El cambio más amplio que permiten las soluciones ERP consiste en pasar del cálculo periódico de ratios al seguimiento continuo del rendimiento. En lugar de calcular el ratio de rotación de cuentas por cobrar una vez al trimestre, los responsables financieros pueden realizar un seguimiento de este como un indicador en tiempo real, junto con el plazo medio de cobro (DSO), los tramos de antigüedad y la situación de tesorería. Esa visibilidad en tiempo real permite identificar los problemas antes y responder con mayor precisión.
¿Qué funciones del ERP son las más importantes para la visibilidad de la rotación de cuentas por cobrar?
Las funciones de la solución ERP que contribuyen más directamente a la visibilidad de la rotación de cuentas por cobrar son los informes en tiempo real, los paneles de control basados en roles, los informes automatizados de antigüedad de la deuda, los análisis detallados a nivel de cliente, los controles de crédito y el seguimiento de los pagos. En conjunto, estas capacidades proporcionan a los equipos financieros los datos que necesitan para supervisar este ratio como una métrica continua, en lugar de un cálculo periódico.
Para las organizaciones en expansión, los informes por entidades, en múltiples divisas y basados en roles aportan importantes niveles de funcionalidad. Una empresa que gestiona varias unidades de negocio u opera a nivel internacional necesita una visibilidad de las cuentas por cobrar que refleje la situación completa sin necesidad de una consolidación manual. Los informes y paneles de control de Acumatica permiten la generación de informes en tiempo real, la aplicación de filtros, la programación de informes y la creación de vistas personalizadas, lo que ofrece a los equipos financieros la capacidad de configurar la visibilidad en función de cómo opera realmente su organización.
Los informes asistidos por IA y los paneles de control integrados en Acumatica también complementan las herramientas que utilizan los equipos financieros para supervisar la rotación de las cuentas por cobrar y los indicadores clave de rendimiento (KPI) relacionados. Las capacidades de IA están diseñadas para apoyar y acelerar la revisión humana, no para sustituir el criterio profesional que corresponde a los responsables financieros. Cuando un panel de control señala un patrón inusual en las cuentas por cobrar, esa señal sigue requiriendo que una persona cualificada evalúe el contexto, determine la causa y decida el curso de acción adecuado.
Cómo la información sobre cuentas por cobrar y cuentas por pagar mejora la toma de decisiones sobre el capital circulante
La rotación de las cuentas por cobrar no debe evaluarse de forma aislada, ya que el calendario de pagos a proveedores afecta a la situación de tesorería tanto como lo hace el rendimiento de los cobros. Las cuentas por cobrar reflejan el dinero que los clientes deben a la empresa; las cuentas por pagar reflejan el dinero que la empresa debe a los proveedores. Ambos lados de esa ecuación determinan la cantidad de efectivo disponible en un momento dado.
Un ERP conectado para cuentas por pagar y cuentas por cobrar ayuda a los responsables financieros a equilibrar la entrada de efectivo, los pagos salientes y la planificación de la liquidez sin tener que recurrir a procesos de elaboración de informes independientes para cada función. Cuando los informes de cuentas por pagar y cuentas por cobrar comparten una base de datos común, los equipos financieros pueden modelar los plazos de tesorería con mayor precisión, identificar desajustes entre los ciclos de cobro y las obligaciones de pago, y tomar decisiones con mayor seguridad sobre cuándo conceder crédito, acelerar los cobros o ajustar los calendarios de pago.
Medidas prácticas para mejorar la rotación de cuentas por cobrar sin tener que recurrir a conjeturas
Para mejorar la rotación de cuentas por cobrar hay que empezar por lo básico:
- Emite la factura inmediatamente después de la entrega.
- Comprueba que la factura sea correcta antes de enviarla.
- Define claramente las condiciones de pago en los contratos con los clientes.
Cada uno de estos pasos reduce los obstáculos que retrasan los pagos, y los tres están bajo el control directo del equipo financiero.
Más allá de la factura inicial, el seguimiento constante de los informes de antigüedad y la segmentación de las cuentas vencidas por importe, relación con el cliente e historial de pagos ayudan a priorizar el seguimiento. No todas las cuentas vencidas entrañan el mismo riesgo, y tratarlas todas de la misma manera supone un desperdicio de esfuerzos de cobro. Revisar periódicamente las políticas de crédito, en lugar de hacerlo solo cuando surgen problemas, garantiza que las condiciones sigan siendo adecuadas a medida que evolucionan la cartera de clientes y el modelo de negocio.
Realiza un seguimiento conjunto de la rotación de cuentas por cobrar, los días de rotación de cuentas por cobrar, el DSO, los tramos de antigüedad, el volumen de reclamaciones y las cuentas incobrables. Ninguna métrica por sí sola ofrece una visión completa, pero su combinación permite obtener una imagen coherente del estado de las cuentas por cobrar que facilita la toma de mejores decisiones. Documenta claramente los supuestos de cálculo para que las comparaciones sean coherentes entre los distintos periodos de presentación de informes. Si cambian los datos de entrada de la fórmula, la tendencia deja de ser fiable.
Las soluciones ERP modernas respaldan este tipo de disciplina en los procesos al estandarizar la forma en que se recogen, se presentan y se revisan los datos. El software de gestión financiera de Acumatica ayuda a las empresas en crecimiento a lograr la coherencia en la presentación de informes y la visibilidad operativa que sustentan un enfoque más sólido y proactivo de la gestión de cuentas por cobrar. El objetivo no es alcanzar un ratio perfecto, sino contar con un equipo financiero que comprenda qué factores influyen en dicho ratio y sepa cómo actuar al respecto.
Preguntas frecuentes
¿Cuál es la fórmula del índice de rotación de cuentas por cobrar?
La fórmula del índice de rotación de cuentas por cobrar divide las ventas netas a crédito entre el saldo medio de las cuentas por cobrar del mismo periodo. Las ventas netas a crédito equivalen al total de ventas a crédito menos las devoluciones y los descuentos. El saldo medio de las cuentas por cobrar equivale a la suma de las cuentas por cobrar al inicio y al final del periodo, dividida entre dos. Las ventas en efectivo deben excluirse, ya que no generan cuentas por cobrar.
Ventas a crédito netas = Ventas a crédito totales – Devoluciones y descuentos
Cartera de clientes media = (Cartera de clientes al inicio del periodo + Cartera de clientes al final del periodo) ÷ 2
Ratio de rotación de cuentas por cobrar = Ventas netas a crédito ÷ Promedio de cuentas por cobrar
¿Cómo puedo calcular el índice de rotación de cuentas por cobrar de mi empresa?
Para calcular el índice de rotación de cuentas por cobrar, recopila las ventas netas a crédito correspondientes al periodo elegido y calcula el promedio de las cuentas por cobrar sumando los saldos iniciales y finales de las cuentas por cobrar y dividiendo el resultado entre dos. Divide las ventas netas a crédito entre ese promedio. La mayoría de las soluciones ERP pueden extraer estos datos automáticamente de los registros financieros conectados, lo que elimina la necesidad de realizar extracciones manuales de datos.
¿Qué significa un índice de rotación de cuentas por cobrar elevado?
Un índice de rotación de cuentas por cobrar elevado suele indicar que los clientes pagan a tiempo y que los procesos de cobro son eficaces. Sin embargo, en algunos casos también puede reflejar políticas de crédito demasiado restrictivas, lo que podría limitar las ventas a clientes que, por lo demás, serían solventes. El contexto es importante. Compara el índice con las condiciones de pago y las tendencias de ventas antes de sacar conclusiones.
¿Qué significa un índice de rotación de cuentas por cobrar bajo?
Un índice de rotación de cuentas por cobrar (AR) bajo puede indicar retrasos en los cobros, disputas sobre facturas, un seguimiento inadecuado o condiciones de crédito excesivamente flexibles. La revisión de los informes de antigüedad, los registros de disputas y el historial de pagos de los clientes ayuda a identificar qué factor está contribuyendo en mayor medida a este resultado.
¿Cuál es la diferencia entre la rotación de cuentas por cobrar y el periodo medio de cobro?
La rotación de cuentas por cobrar mide cuántas veces una empresa cobra el saldo medio de sus cuentas por cobrar durante un periodo. El DSO mide el número medio de días que se tarda en cobrar el pago tras una venta. Ambas métricas son útiles y resultan aún más eficaces cuando se combinan. La rotación de cuentas por cobrar muestra la frecuencia de cobro, mientras que el DSO traduce ese dato en una cifra basada en el tiempo que puede compararse directamente con las condiciones de pago.
¿Cuál es un buen índice de rotación de cuentas por cobrar?
No existe un ratio de rotación de cuentas por cobrar universal que sea adecuado para todas las empresas. Un buen ratio es aquel que se ajusta a las condiciones de pago de la empresa, su modelo de facturación, sus relaciones con los clientes y sus necesidades de flujo de caja. Convierte el ratio en días de cobro y compara el resultado con las condiciones de pago ofrecidas a los clientes. Los equipos financieros también deben hacer un seguimiento para comprobar si el ratio aumenta, disminuye o se mantiene estable a lo largo del tiempo.
¿Cómo ayuda un sistema ERP a realizar un seguimiento del índice de rotación de cuentas por cobrar?
Las soluciones ERP integran la contabilidad de clientes, la contabilidad de proveedores, el libro mayor, la gestión de tesorería y los datos de clientes en un único sistema, lo que permite realizar cálculos más precisos y puntuales del ciclo de cobro de las cuentas por cobrar. En lugar de recopilar los datos manualmente cada período, los equipos financieros pueden supervisar este ratio como una métrica en tiempo real, junto con los informes de antigüedad de cobros, el DSO y la situación de tesorería.
¿Cuándo debería una empresa del segmento medio mejorar su proceso de gestión de cuentas por cobrar?
Entre las señales más evidentes se encuentran el aumento del DSO, la acumulación de cuentas por cobrar vencidas, los retrasos en la facturación, las disputas frecuentes y la falta de claridad en la visibilidad de la tesorería. Las empresas que logran una mayor visibilidad de las cuentas por cobrar y una mayor disciplina en los procesos antes de que estas señales se agraven están mejor preparadas para gestionar la complejidad que conlleva el crecimiento.
¿Con qué debería comparar mi ratio de rotación de cuentas por cobrar?
Compara este ratio con las condiciones de pago establecidas por tu empresa, los periodos contables anteriores, el presupuesto o las previsiones de flujo de caja, así como con los cambios en el comportamiento de pago de los clientes. Las características del sector pueden ayudar a explicar por qué varían los ciclos de cobro, pero las tendencias internas y las condiciones de pago acordadas suelen constituir la base más relevante para evaluar el rendimiento.
¿Cómo afecta la estacionalidad al índice de rotación de la cartera de clientes?
Las variaciones estacionales en las ventas y la facturación pueden hacer que los saldos iniciales y finales de las cuentas por cobrar no sean representativos de todo el periodo contable. En el caso de las empresas con actividad estacional, calcular el promedio de las cuentas por cobrar a partir de los saldos mensuales o trimestrales puede ofrecer un resultado más preciso. Los equipos financieros también deberían comparar periodos equivalentes, como el mismo trimestre de un año a otro, en lugar de comparar directamente los periodos de máxima actividad con los de temporada baja.


